
目录
在开展财务分析相关材料的时候,最为常见的做法是:将利润表的若干关键数字罗列出来,阐述同比增长的数量,完成预算的几率,再配上一张趋势的图。
这套做法本身没问题,但如果材料只到这里,它会漏掉一件对判断很关键的事:**利润是账面上的结果,它不等于钱真的回来了。**
这篇关于财务分析资料需要补充的若干视角。
一、为什么"利润"这个数字不够
先说清楚原因并非否定利润重要性而是说其边界。
其一,利润确认与现金收付存在时间上的差异。一笔业务已确认收入,同时也确认利润,但是钱或许尚未收到,挂于应收账款之上。要是应收账款不断增多,利润表是好看的,账上却有可能紧张。
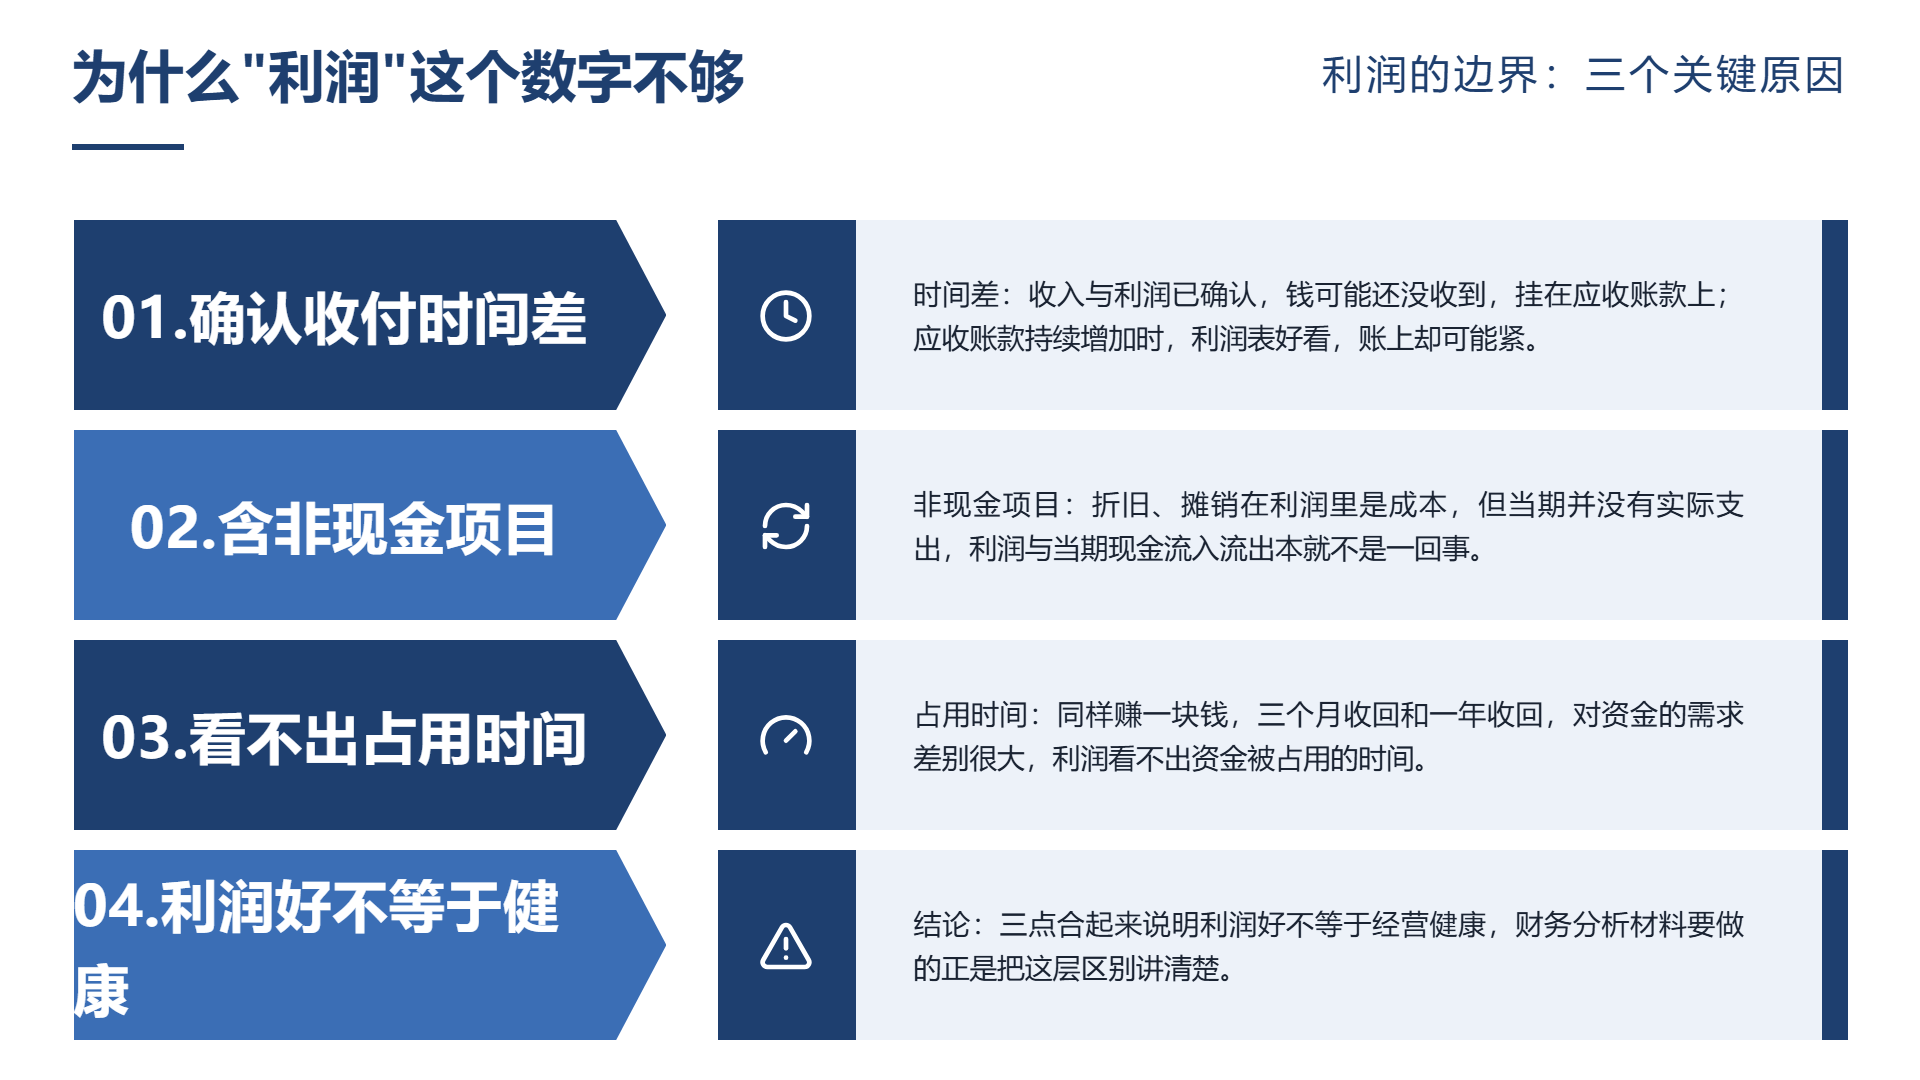
其二,利润涵盖非现金的项目。比如折旧,摊销这类在利润中属于成本,但是当期并无实际的支出。因此利润和当下现金的流入流出原本就不一样。
其三,利润能够看出资金所占据的时间。同样是赚一块钱的,三个月之后收回以及一年之内收回,对于资金需求不一样。
三点结合起来阐述一件事情:利润好并不等同于经营是健康的。财务分析的材料所要做的,就是把这一层的区别说清楚。
二、要补的第一个视角:现金流
最为直接的举措是将利润与经营的现金流相互关联起来审视。
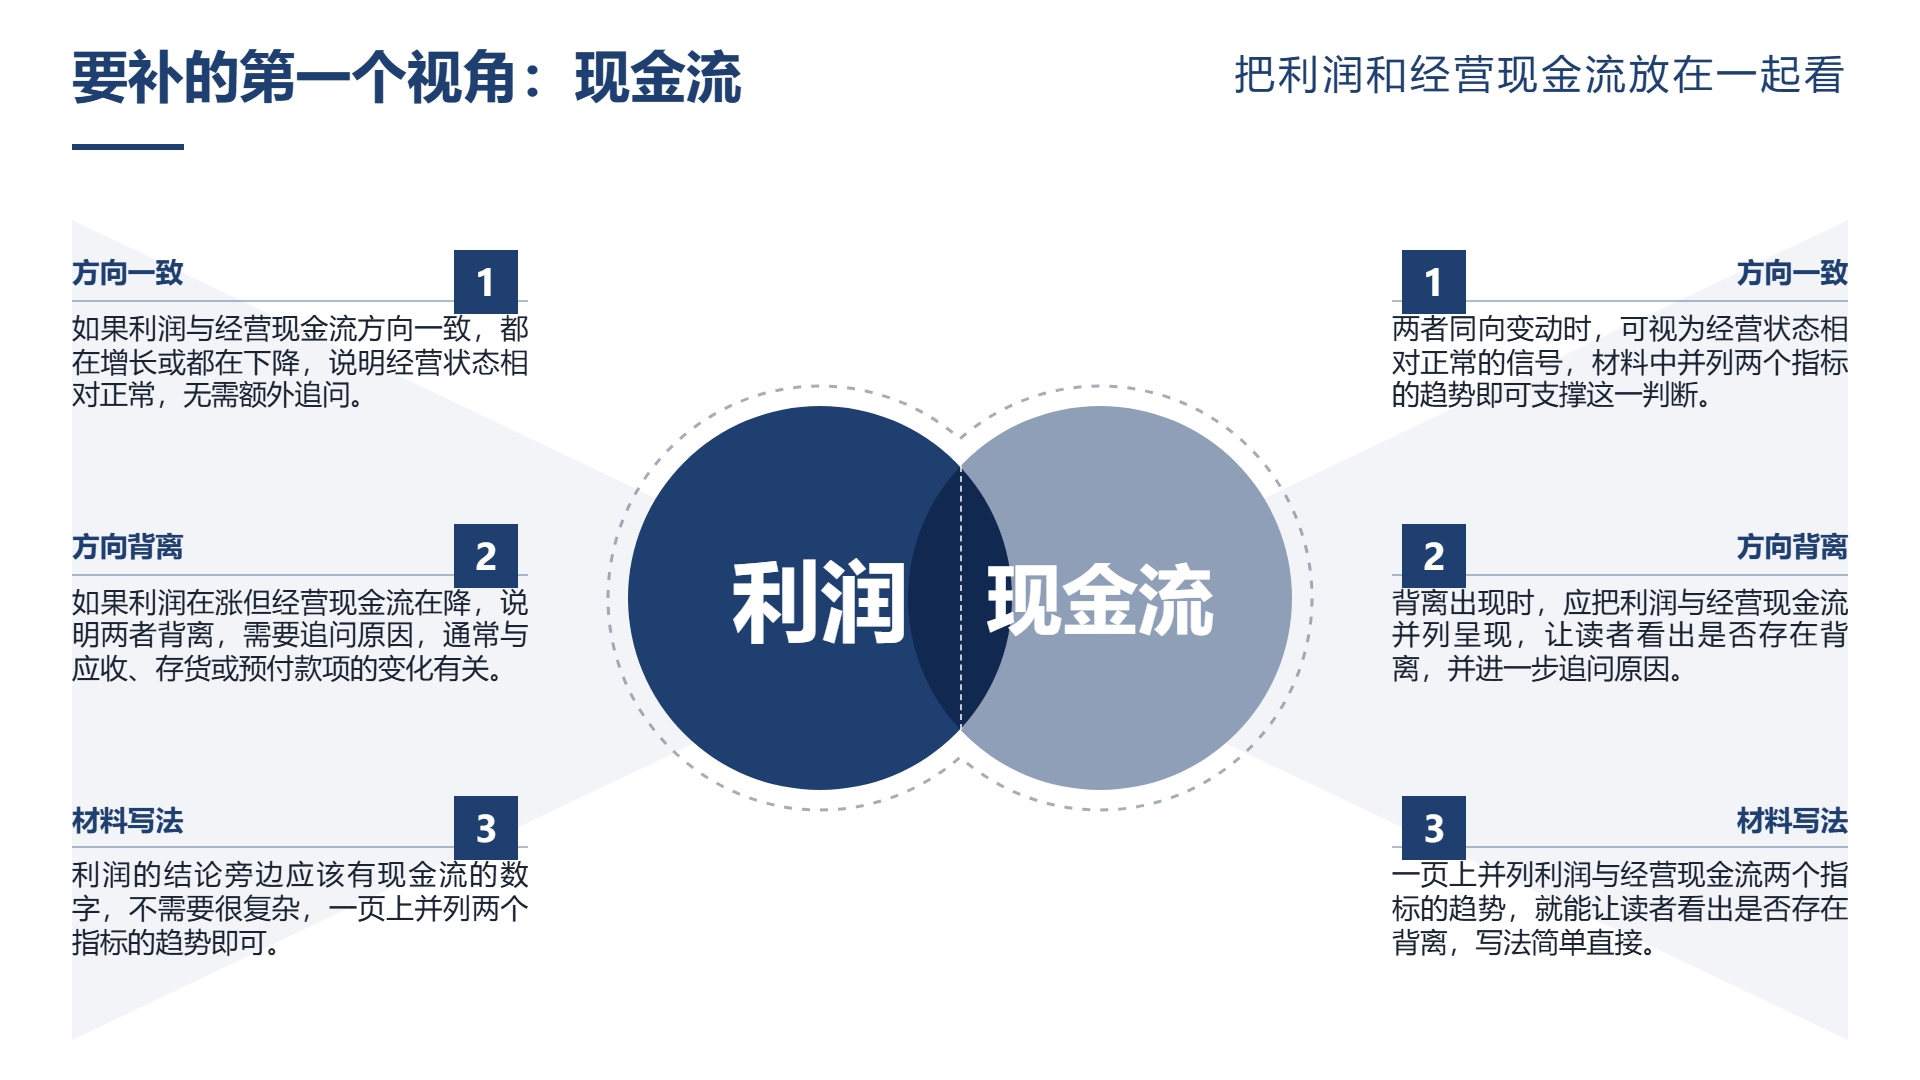
要是两者方向是一样的情况(都在上升或者下降),那就表明经营的状态相对是正常的。要是二者背离,利润在上涨但是经营方面的现金流在下降,就需要去问原因,一般和应收,存货或者预付款项发生变化有关系。
此条对于材料写法具有的意义在于:利润结论旁边需要有现金流此类数字。不需要特别繁杂,一页之中并列的两个指标趋势,就可以让读者知道是否存在背离情况。
三、要补的第二个视角:现金转换周期
现金流解释了"钱有没有回来",但还有一个问题没回答:**一笔投入从付出去到收回来,中间要占用多久。**
此时间于财务分析中存在一个成系统的拆解,即现金转换的周期。它包含三个环节:
应收账款的周转天数,即从确定收入直至收回货款的平均天数。
存货周转的天数是存货从进到卖出的平均天数。
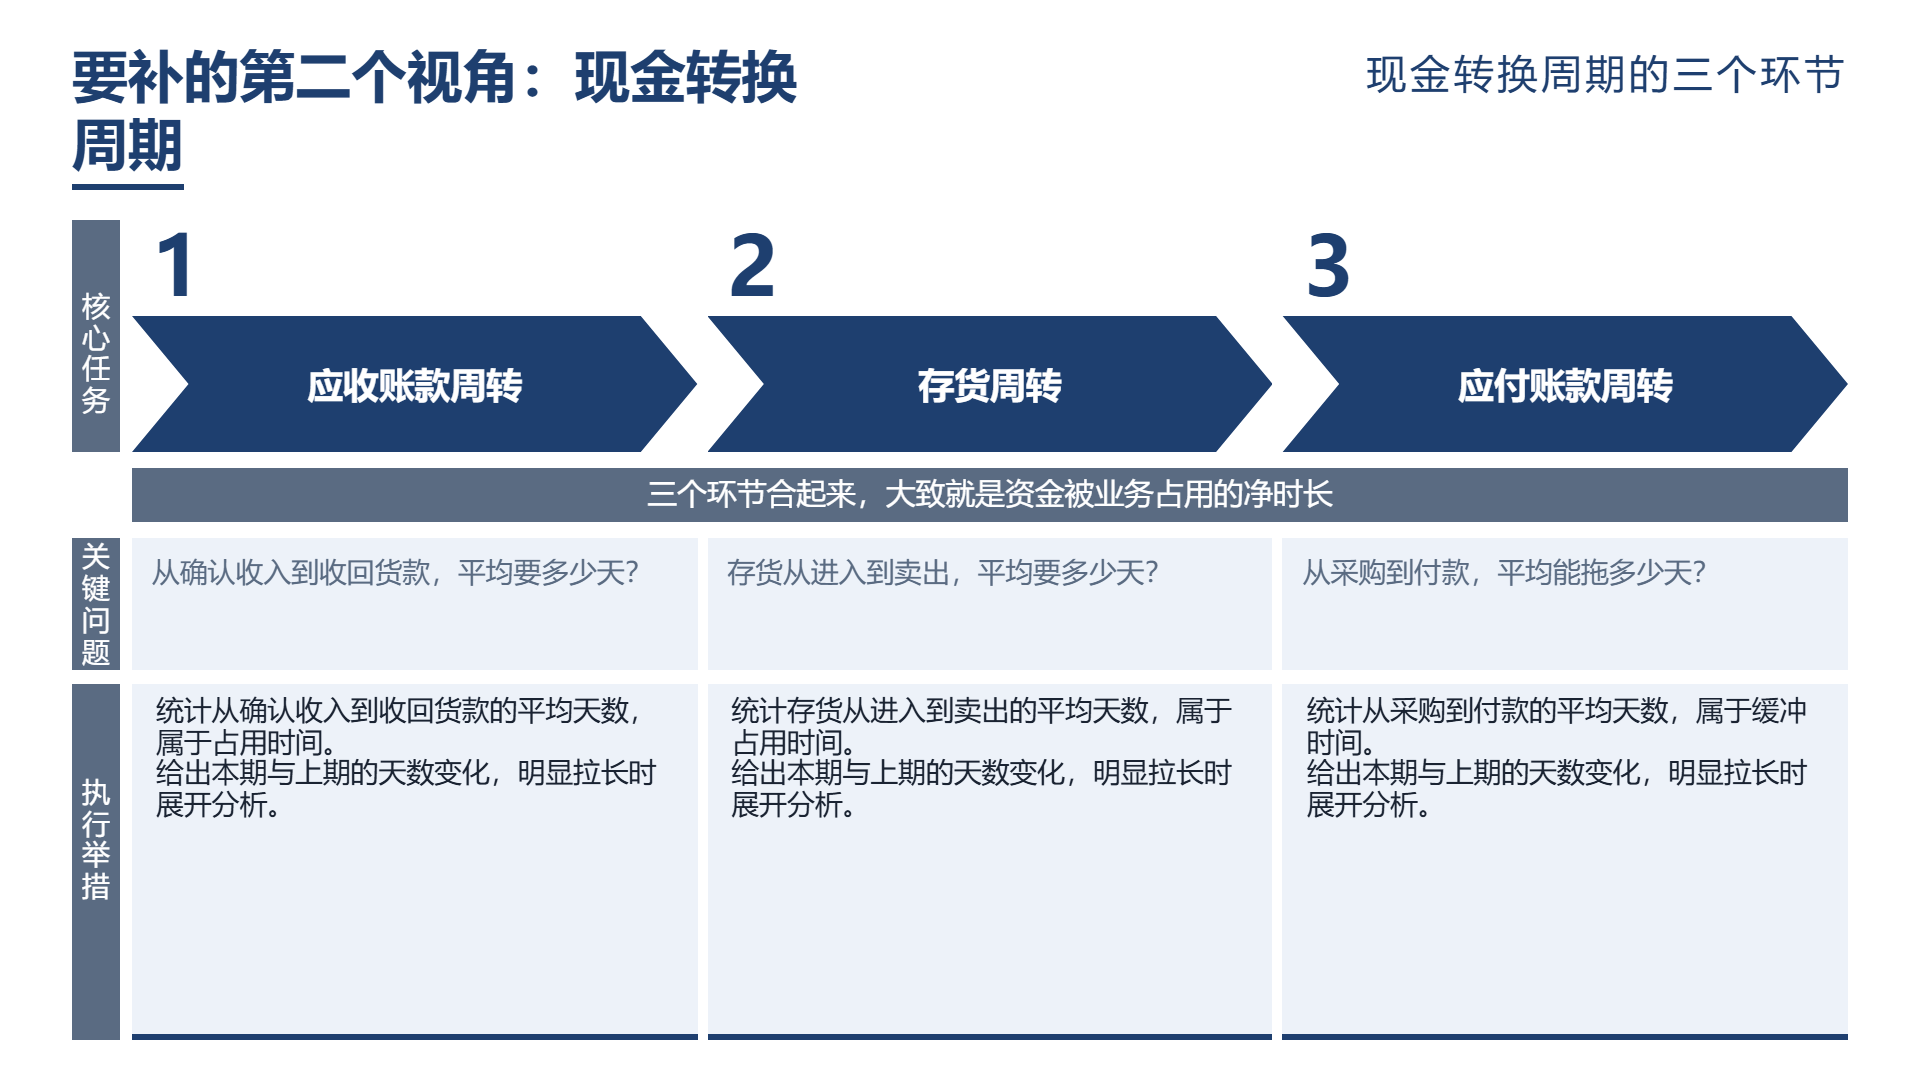
应付账款的周转天数,即从采购直至付款,其平均能够拖延多少日。
前面的两个是“占用时间”,后面的是“缓冲时长”这三者合在一起,大体上就是资金在业务当中被占用的平均时长。
**为什么这个视角对材料有价值?**
原因在于它将“资金效率”这一抽象概念转化为可与的相比的数值。在同一行业中,两个单位的利润水平相近,但是现金转换的周期可能存在差异— —周期较短的那一家,其业务规模需自有资金相对更少。这是资金紧张时候的实质性差异。
把材料写进去的方式是很简单的:提供三个环节天数,用来说明本期和上期的变动情况。要是某一个步骤天数明显地拉长了,那就是值得去进行分析的地方。
四、要补的第三个视角:增长的质量
前面的两个视角所聚焦的是“钱”,另外的视角则聚焦于“这个增长自身具有什么样的特性”
同样的增长率,其来源存在差异,其含义完全相同。判定增长质量可从五个层面进行切入:
营收结构包含收入由哪些部分构成,各部分所占比例的变化情况。
利润的构成情况是,利润主要从哪一个部分获取,是主营的还是其他的来源。
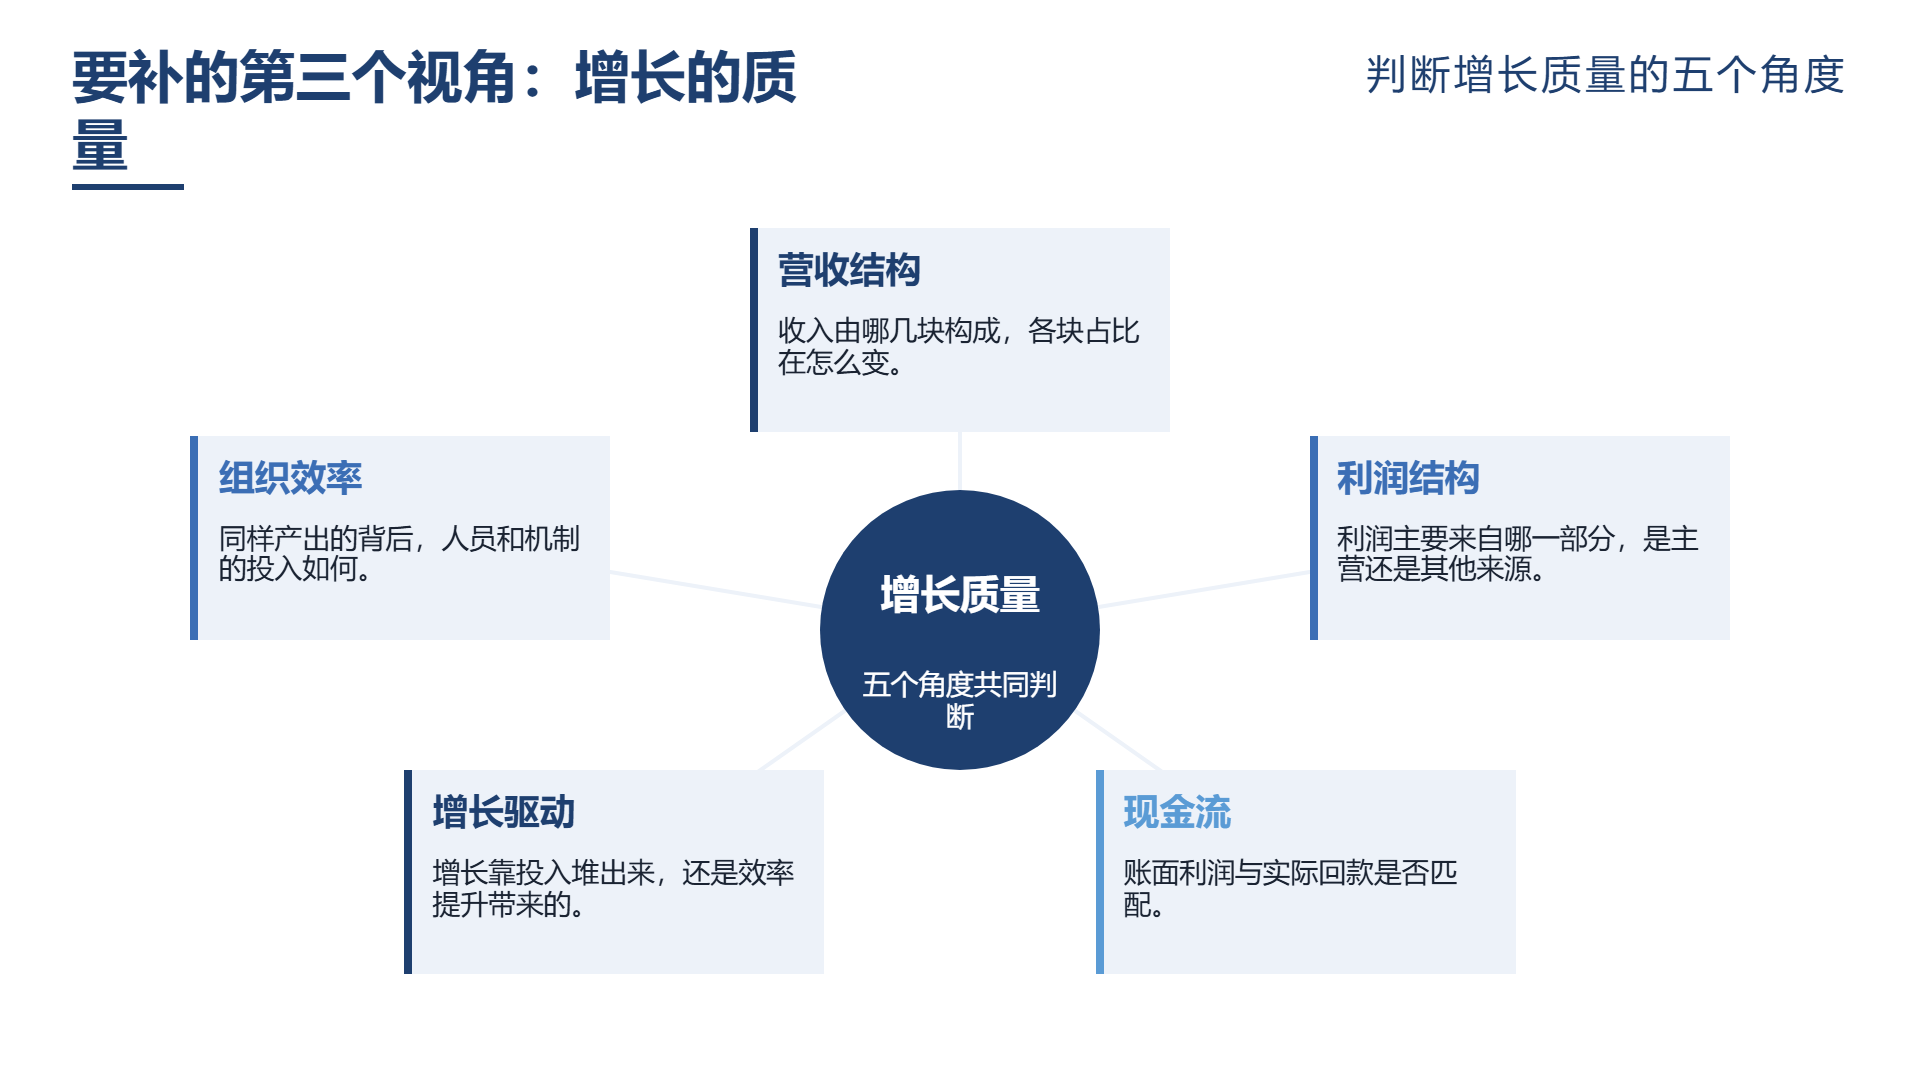
现金流就是账面的利润和实际的回款是否相符合。
增长驱动,即增长是由投入堆积而成的,亦是由效率提升所引发的。
组织效率,即同样产生的背后,是人员与机制投入的状况。
从五个角度进行展现,读者便能够判定该增长是“健康,可持续的”还是“依靠某一个因素来支撑的”
其中最为容易被忽视的是最后的两个。投入推动的增长以及效率推动的增长,在短期来看数字或许是一样的,但是前者得持续加入投入才能够维系,后者更有可能得以延续。判定下一年度预期的关键在于这一点。
五、往上游找:财务结果不是原因
有一层认识值得在材料里体现出来:**财务指标是经营动作的结果,不是原因。**
利润降低了,这并非是结论而是问题起始之处— —需要从业务维度去探寻它从哪里来。生产流程中的产量,质量,成本存在清晰的联动关联:产能的利用状况以及一回合格率的改变,会按顺序传递到成本,最终到达利润。销售方面同样如此,管道的覆盖以及成交的周期会对收入的稳固性产生影响。
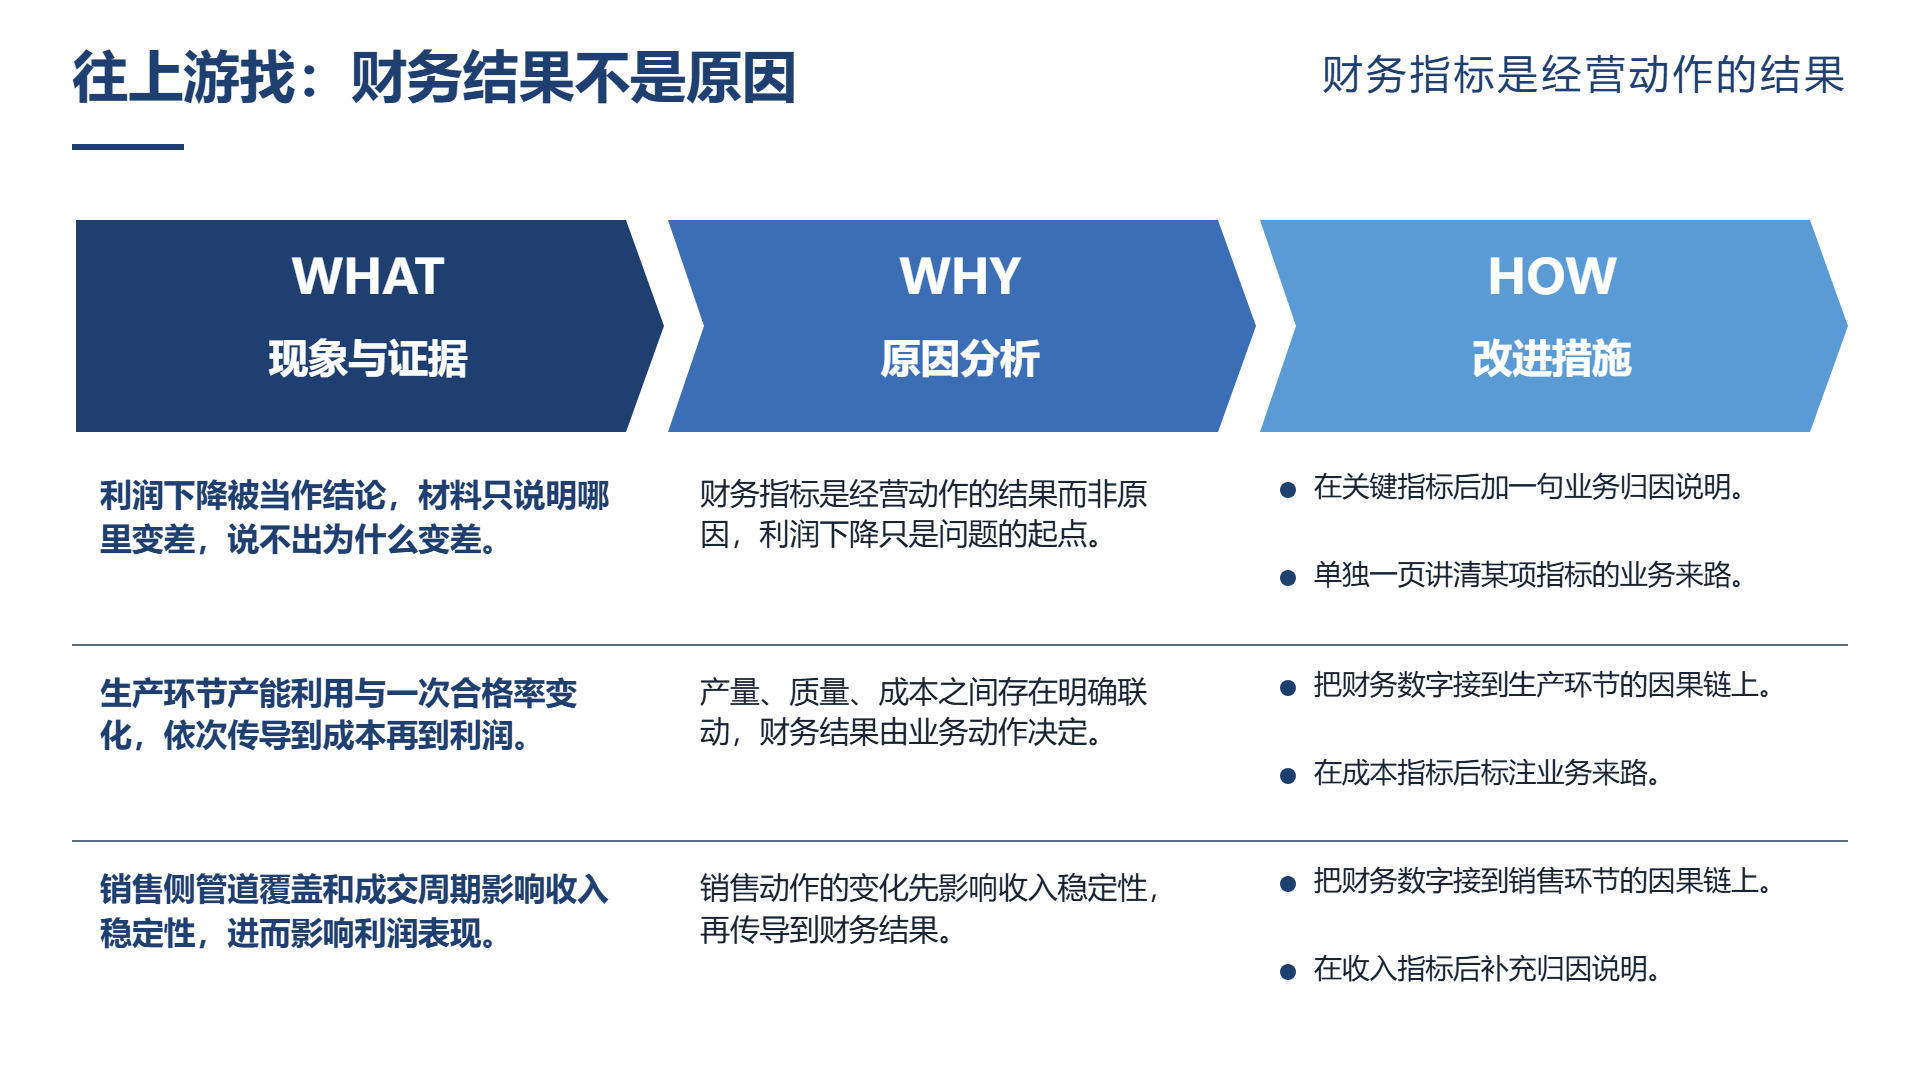
此乃财务分析的最终步骤:将财务数字连接至业务之因果链之上。否则材料仅能阐释“哪里变差”,无法说明“为何会变差,该动哪里”。
材料中呈现这一层面,无需另添一大段内容。可于关键指标之后添加归因阐释,或单独一页阐述某一指标的运作途径。
六、材料怎么组织
从综合的视角来看,财务方面的分析材料能够按照四段来进行组织:
第一段是总体财务方面的表现。收入,成本,利润的总体数量以及变动情况,给读者提供整体的定位。
第二段是利润和现金的对比情况。并列的利润以及经营的现金流,用来说明是否背离,还有背离的缘由。
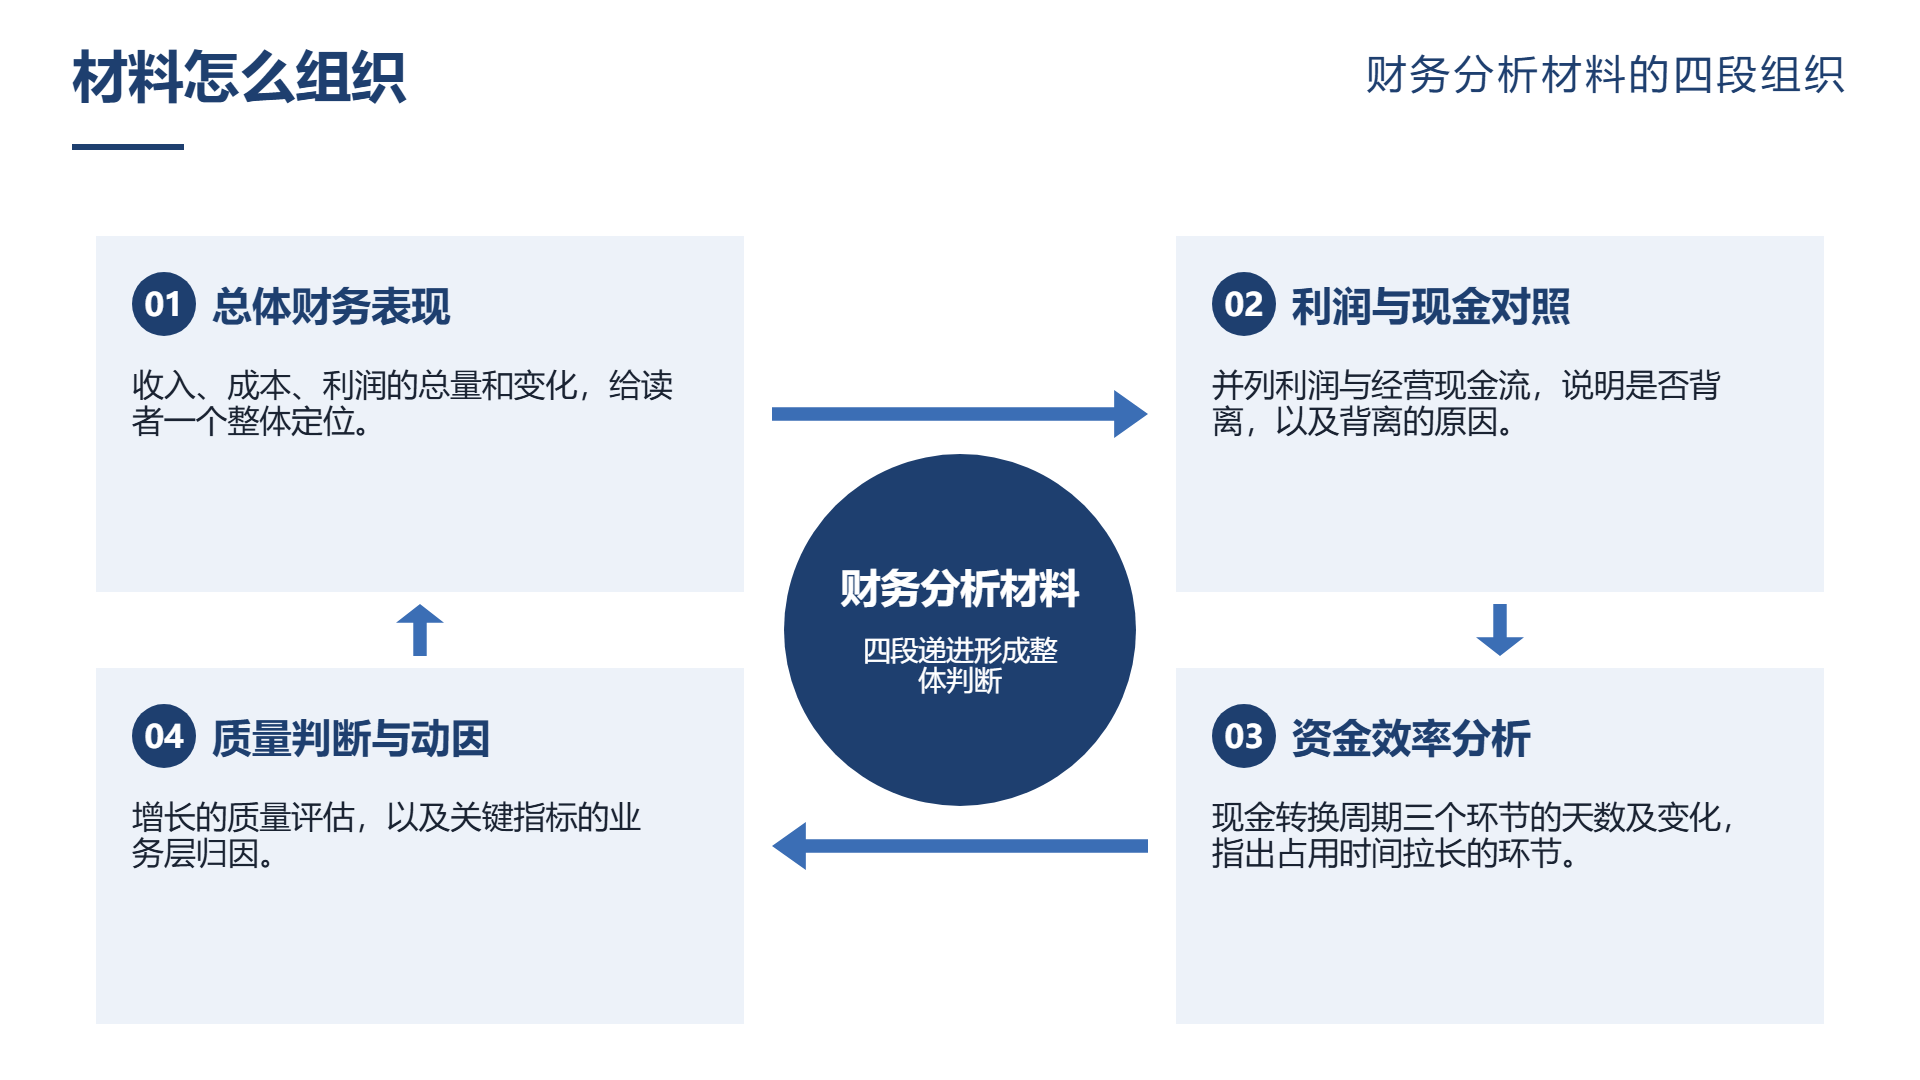
第三段,对资金效率进行解析。现金转换的周期包含三个阶段的天数以及变化情况,表明占用时间被拉长的阶段。
第四段是质量判断以及动因。关于增长质量的评估以及业务层面的归因。
就材料呈现而言,二狗 PPT具有“输入内容,生成大纲以及生成PPT”这三个步骤:将内容交付给现成文档,可直接上传并粘贴文字,随后生成卡片式结构化的大纲,该大纲可进行检查,增删,拖拽以及改写操作,财务分析中“多视角同时并列”的结构较为常见,借助卡片大纲对顺序与归类进行调整较为合适;确认之后按页匹配的版式进行生成,其输出具有可编辑,可导出的特性。它内部的模板按照方向划分成若干个系列,包含封面,目录,章节过渡,内容页这类页面类别;模板的系列名称和数量会跟产品迭代进行调整,依据官网来确定。要是把数据放到表格里面,它还具备智能图表的功能:把表格文件上传之后用自然的语言去描述想要看到的趋势,对比或者占比,能够生成折线的图,柱状的图或者饼图并且导出。按照表达任务来选择图表类型,讲趋势使用折线,讲对比使用柱状,讲构成使用饼图或是堆叠。
七、两个提醒
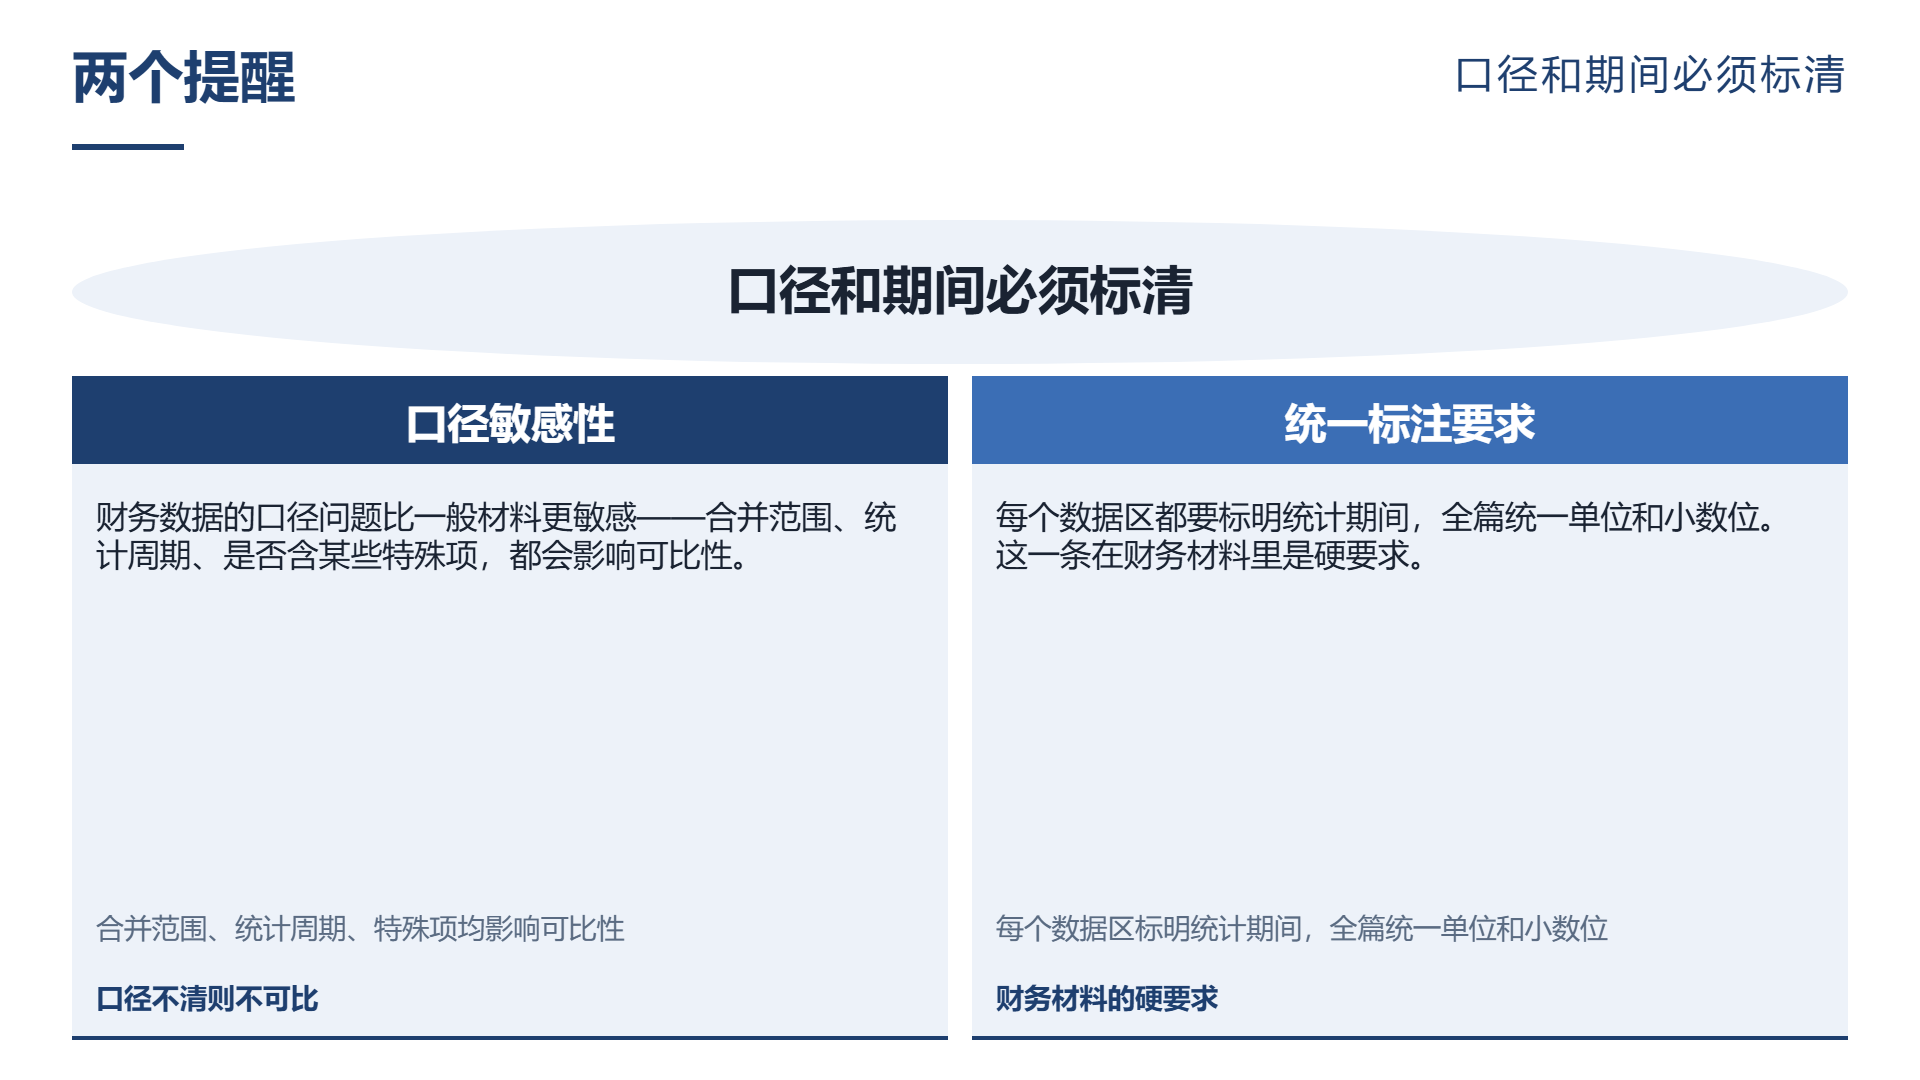
首先需要提醒的是,口径以及期间需要予以标注。财务数据口径方面的问题比普通材料更为敏感,比如合并范围,统计周期,是否包含某些特定项目,都会对可比性产生影响。每一个数据区域都要标注统计的时间段,全篇的统一单位以及小数位。此条件在财务资料里是硬性要求。
第二个需要提醒的是,数据的密级得在动手之前进行判断。财务数据一般是属于内部的信息,有哪些可以去写,哪些需要处理,得在准备的阶段厘清。涉密、敏感的材料不要上传到在线工具处理,这一步要在动手前判断;工具产生初稿,在正式使用之前核算复核以及对外表述的分寸,仍需自行把控。
若你手中存在一份财务方面的分析资料,建议开展一项检查工作:对材料中的结论逐一询问“这是利润维度上的还是处于现金维度的”。若所有结论均聚焦于利润层面,则仍有一层尚未完成,而那一层往往是读者最为关注的所在。
常见问题
- 财务分析为什么不能只看利润?
利润是账面结果,不等于钱真的收回来。利润确认与现金收付存在时间差,还包含折旧摊销等非现金项目,因此利润好并不代表经营健康。
- 利润和经营现金流背离说明什么?
利润上涨而经营现金流下降通常需要追问原因,一般与应收账款、存货或预付款项的变化有关,材料中应把两个指标趋势并列呈现。
- 现金转换周期包含哪三个环节?
包括应收账款周转天数、存货周转天数和应付账款周转天数,前两者是占用时间,后者是缓冲时间,合起来反映资金被占用的平均时长。
- 如何判断增长的质量?
可从营收结构、利润构成、现金流匹配、增长驱动和组织效率五个层面切入,重点区分投入推动的增长与效率推动的增长。
- 财务分析材料应该怎么组织?
可按四段组织:总体财务表现、利润与现金对比、资金效率解析、质量判断与业务动因,并标注数据口径、期间、单位和密级。
继续阅读
- 01
国企绩效考评PPT:考核和汇报不是一回事
说明国企绩效考评PPT与汇报材料的区别,讲解考评材料如何围绕指标标准、业绩归因、责任主体和改进指向四个环节组织,并介绍人与组织效率维度、三段式材料结构,以及数据口径与考核口径一致、涉密信息处理等注意事项,帮助读者把业绩从结果推进到可判定。便于读者从搜索结果中了解页面主题、主要内容与适用场景,再进入原文查看完整信息。
2026-10-06 - 02
国企营销策略PPT:讲清"怎么卖"比讲清"卖了多少"更重要
说明国企营销策略PPT为何应把重点从投放量、覆盖量、成交量等结果数据转向策略选择本身,介绍市场与目标、策略取舍、投入与效果、后续调整四段式材料结构,并提醒区分曝光与成交、说明成本口径、处理效果时间差,同时注意涉密与敏感数据脱敏,帮助汇报讲清打法背后的判断依据。帮助读者快速掌握文章重点并用于实际参考。
2026-10-04 - 03
国企项目汇报 PPT 制作:从素材堆到成品要过五道工序
面向国企项目汇报场景,说明把零散素材加工成完整 PPT 材料要经过的五道工序:按可交付成果拆分项目、为每项配上计划与实际基准、把风险与问题分开列、交代流程与责任、把下一步写实。文章还提醒标注数据时间节点、避免只用百分比表达进度,并说明涉密材料不宜上传在线工具、生成结果仍需人工核对。帮助读者快速了解重点。
2026-10-04