
目录
财务方面的分析资料,最为常见的构造是按照三张表来运行。
分析资产负债的表,利润的表以及现金流量的表。
每一个部分对科目进行过一遍,计算出十几种比率。
完成之后听众明白财务数据是如何的,却不清楚该担忧什么。
由于报表属于会计分类的方式,并非是管理思考的途径。
一、先定"这次分析要回答什么"
财务解析的起始点并非数据,而是问题所在。
三种常见的分析目的:
第一种阐释变化。此月利润为何降低。
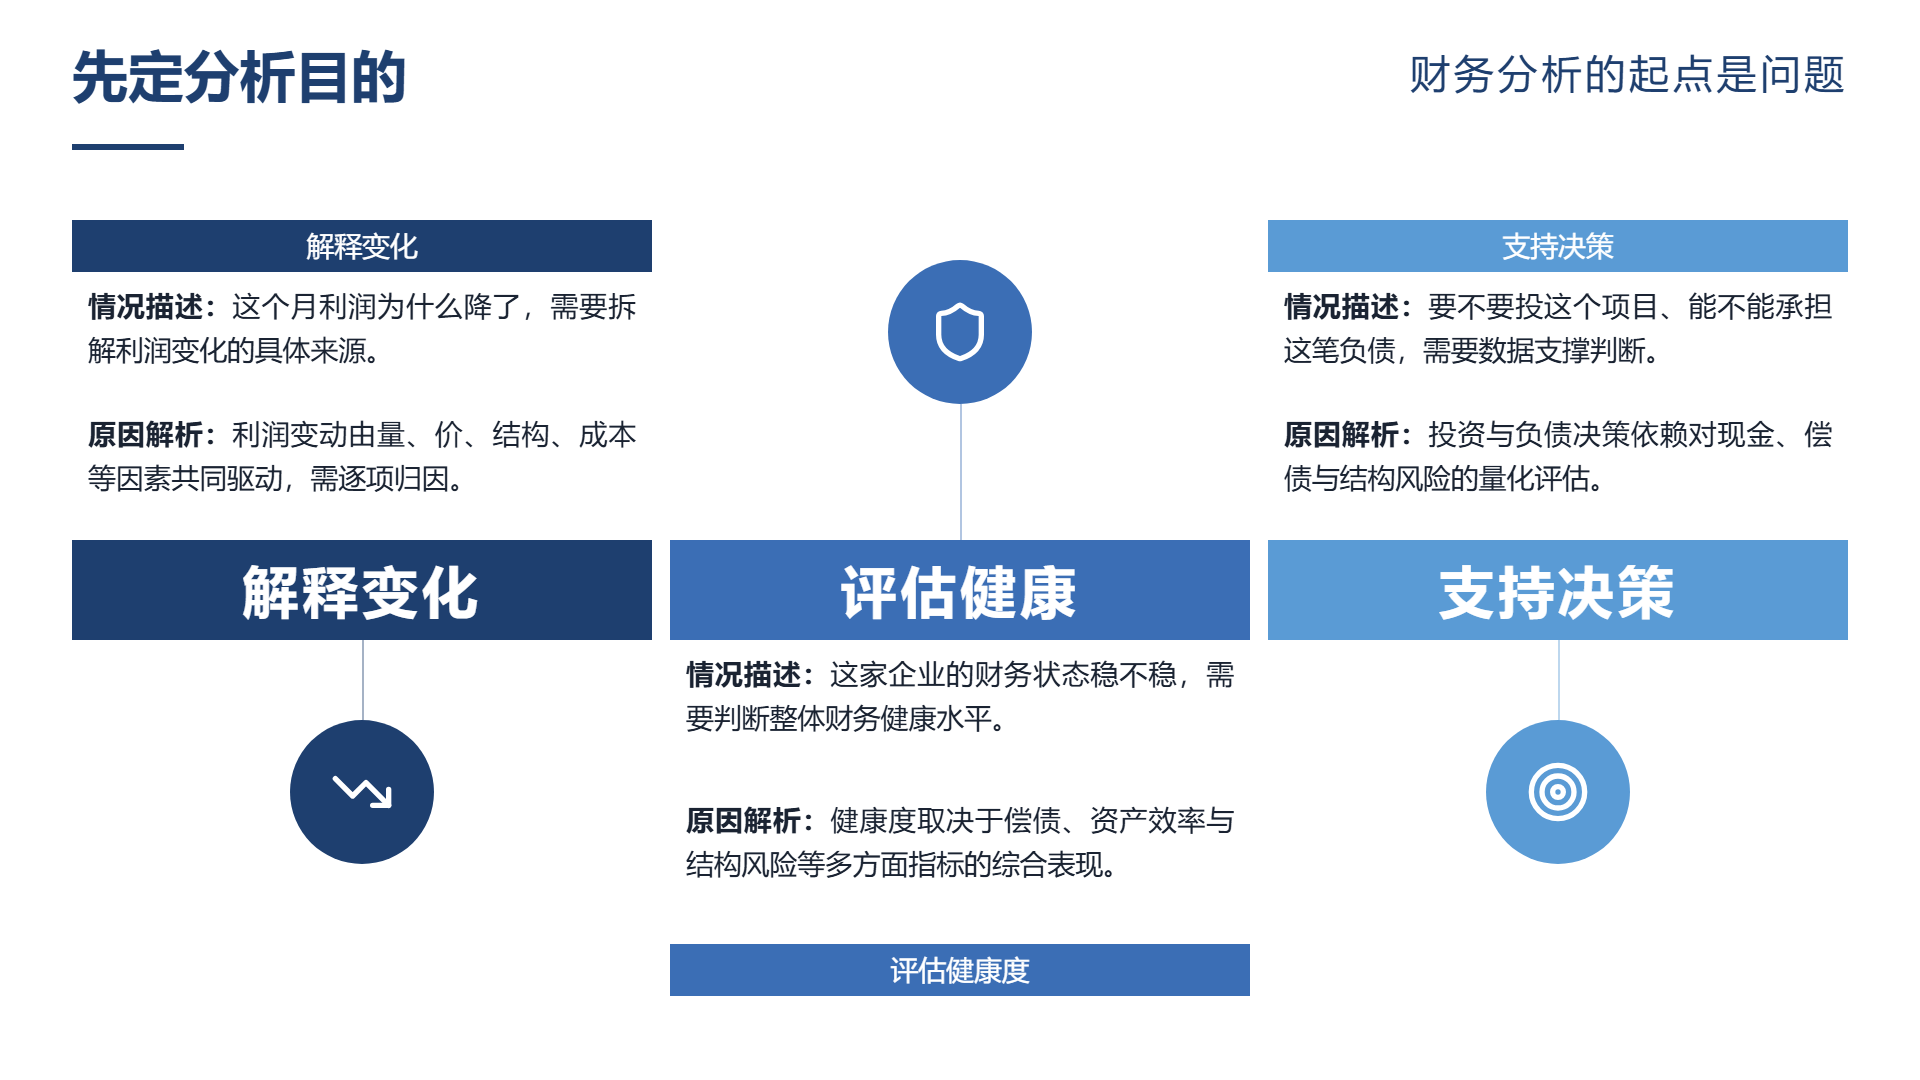
第二类,对健康度进行评估。此企业财务状况是否稳定。
第三种是支持决策的。要不要去投资这个项目,能不能去承担这个负债。
在三种目的之下,“哪些数据是重要的”完全不一样。
不定的目标就开始进入科目,肯定会进行数据的罗列。
二、五类高频问题与对应的分析路径
第一类利润变动。拆成量,价,结构,成本这四项。
第二类现金紧张状况。观察经营活动当中现金流和利润的相互匹配,应收以及存货占用情况,短债到期的分布情况。
第三类就是偿债的能力。短时间看流动的比率还有速动比率。长时间观察资产负债的率以及利息保障的倍数。
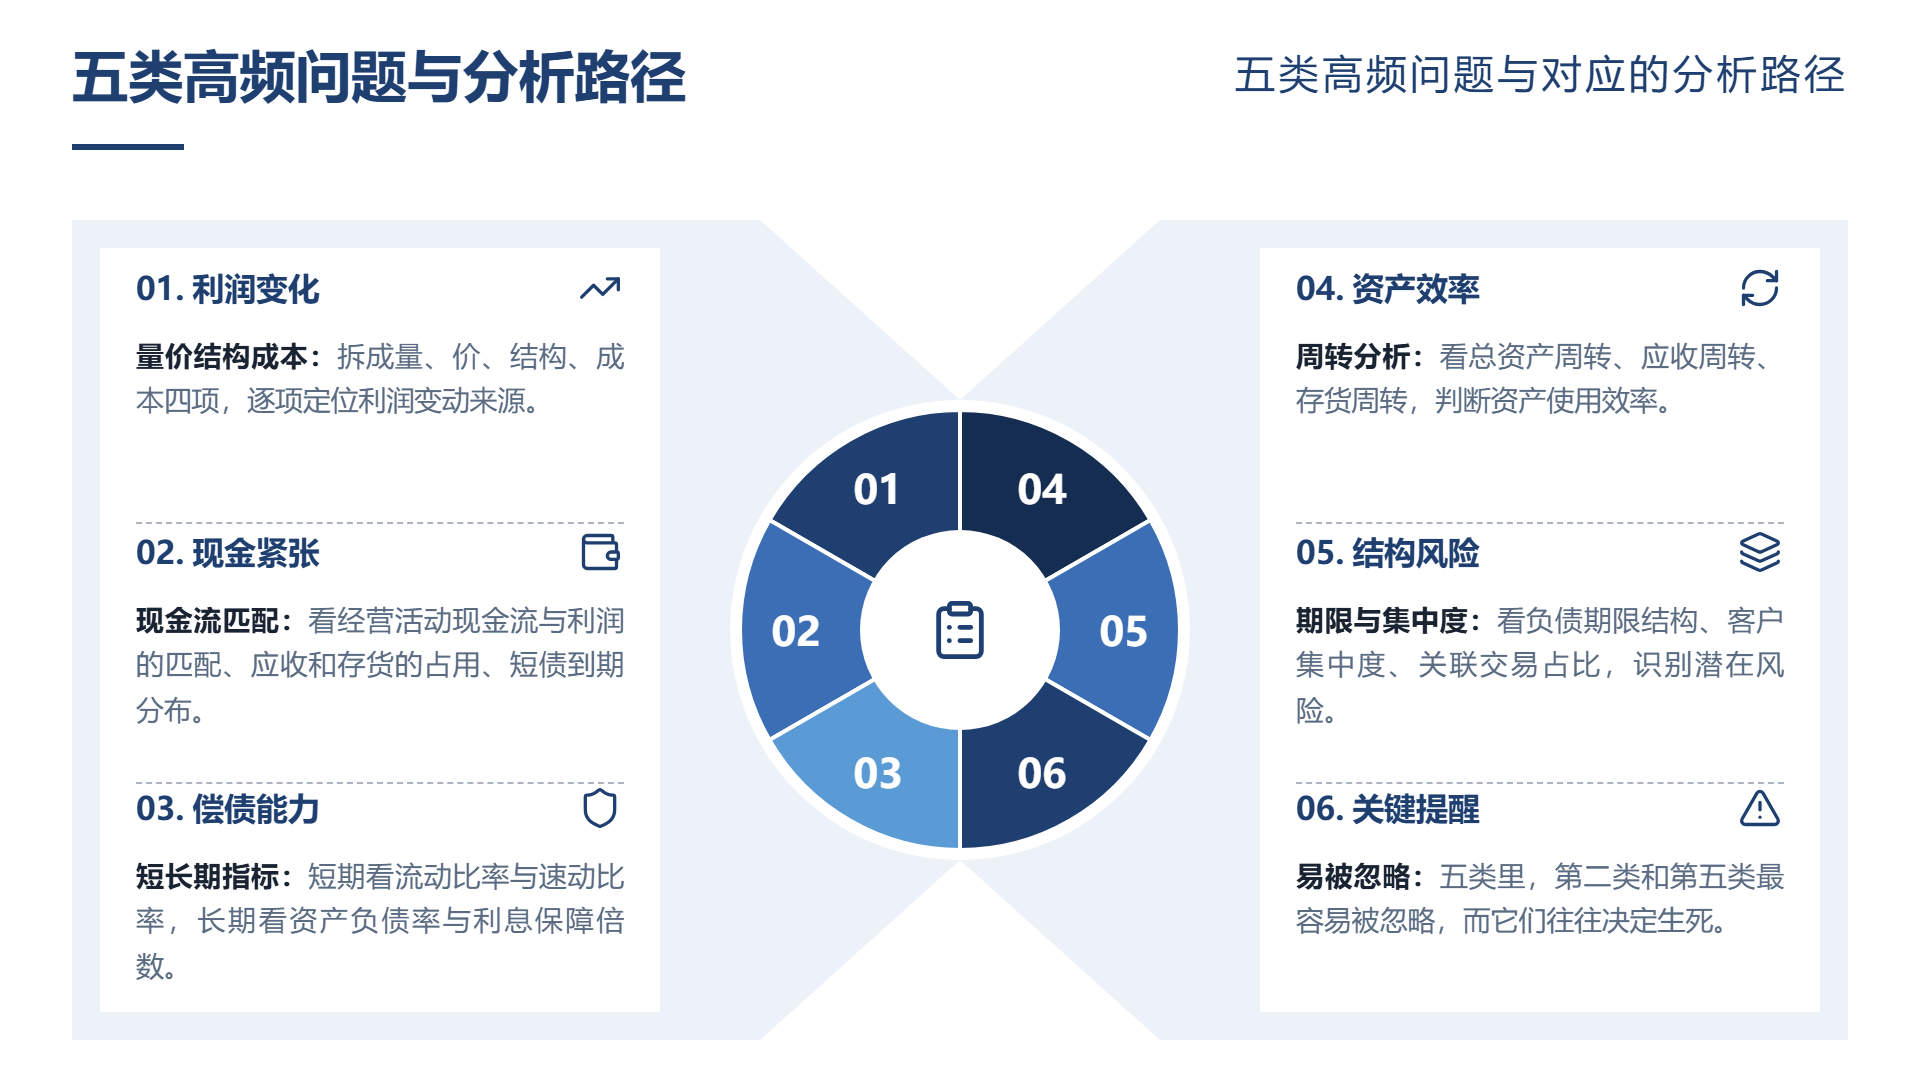
第四类资产效率,查看总资产的周转情况,应收情况以及存货情况。
第五类关于结构风险的。查看负债的期限结构,客户的集中程度,关联交易的占比。
五类中,第二类与第五类最易被忽视,并且它们常常决定生死的。
三、"有利润没现金"要单独讲
此乃财务分析中最为经典的错位。
连续三年的企业利润有所增长,但是经营活动的现金流一直是负的。
原因通常有三:
应收账款出现增加情况。收入确定了,钱没有收到。
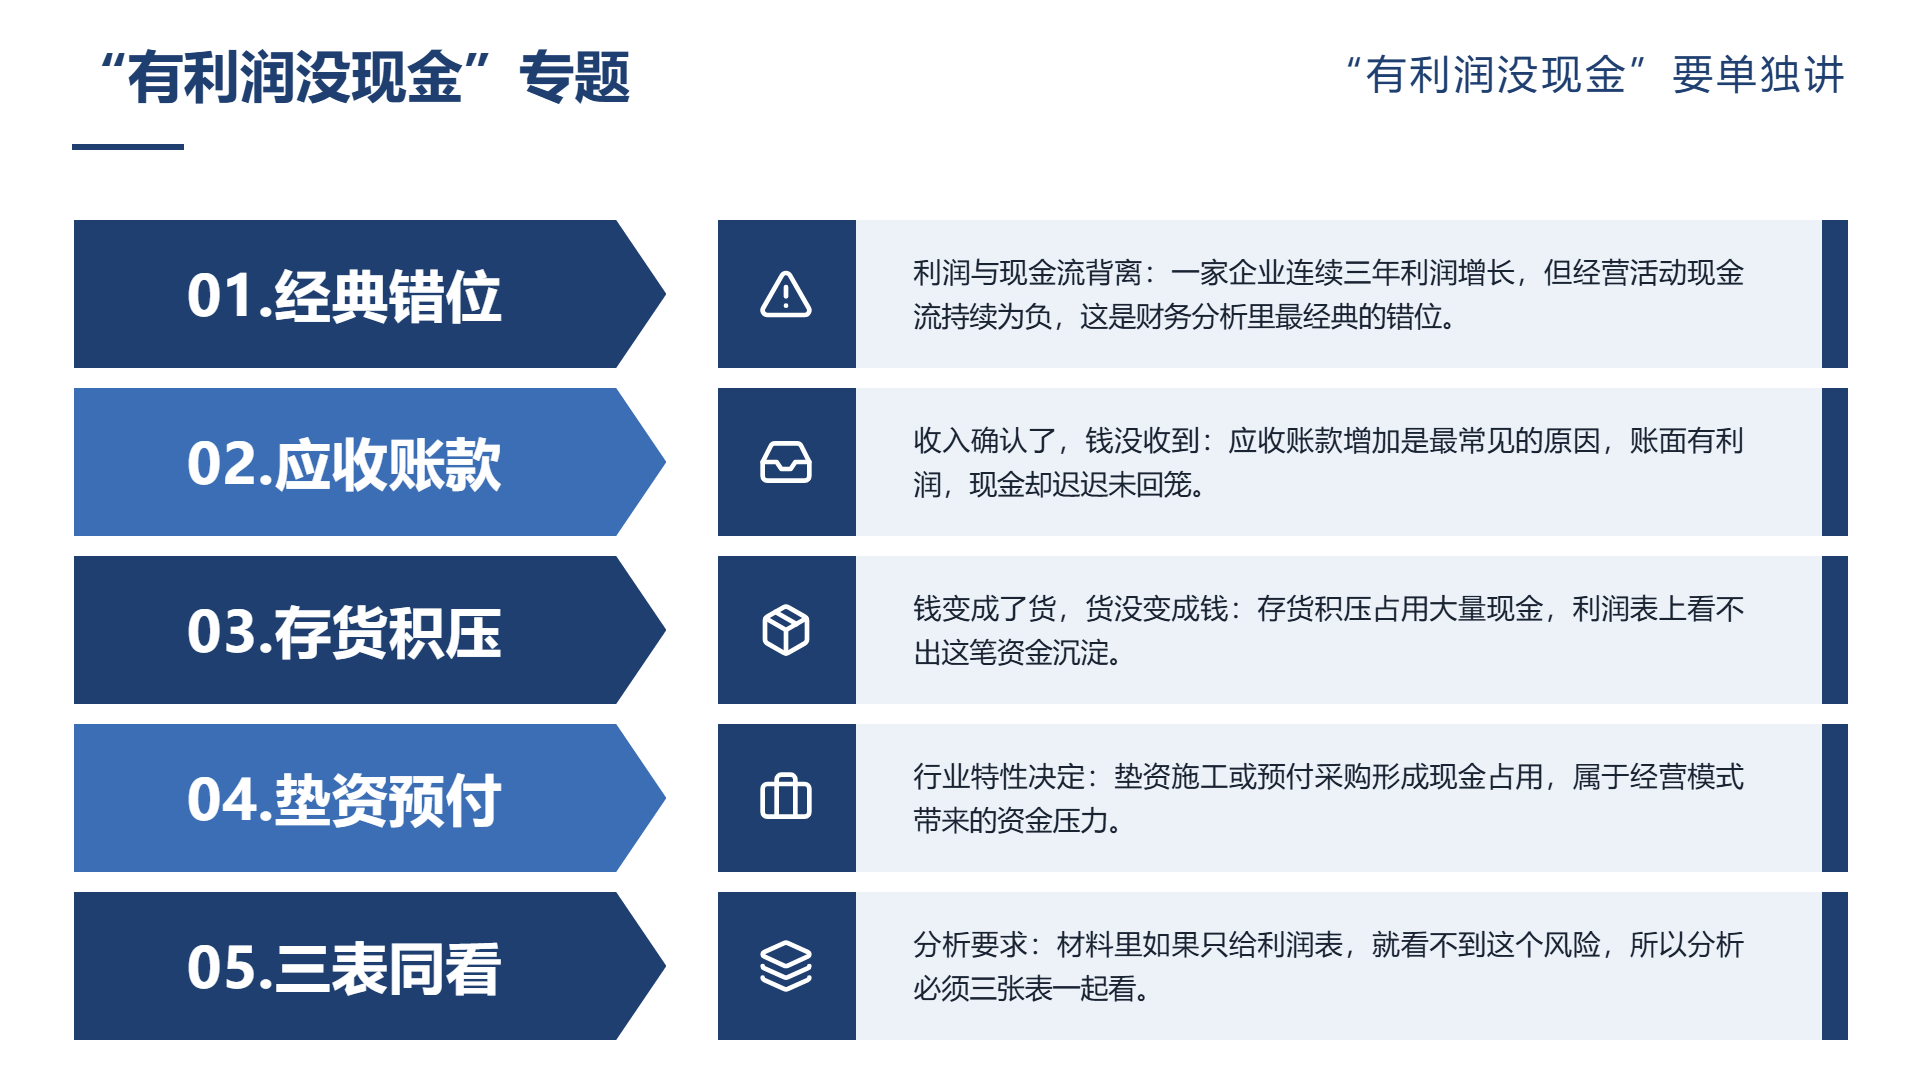
第二,储货积压。货物变成了货物,货物没有变成钱物。
其三,垫资进行施工或者是预付进行采购。由行业特性导致的现金占据。
三种中第一种最为常见。
材料当中如果仅仅给出利润表,那么就看不到风险。因此分析得三张表共同看。
四、比率不能只给数字
此条最为关键的影响。
单独存在一个流动比率为1. 2的情况,读者不能够判定好坏。
三个要素必须齐:
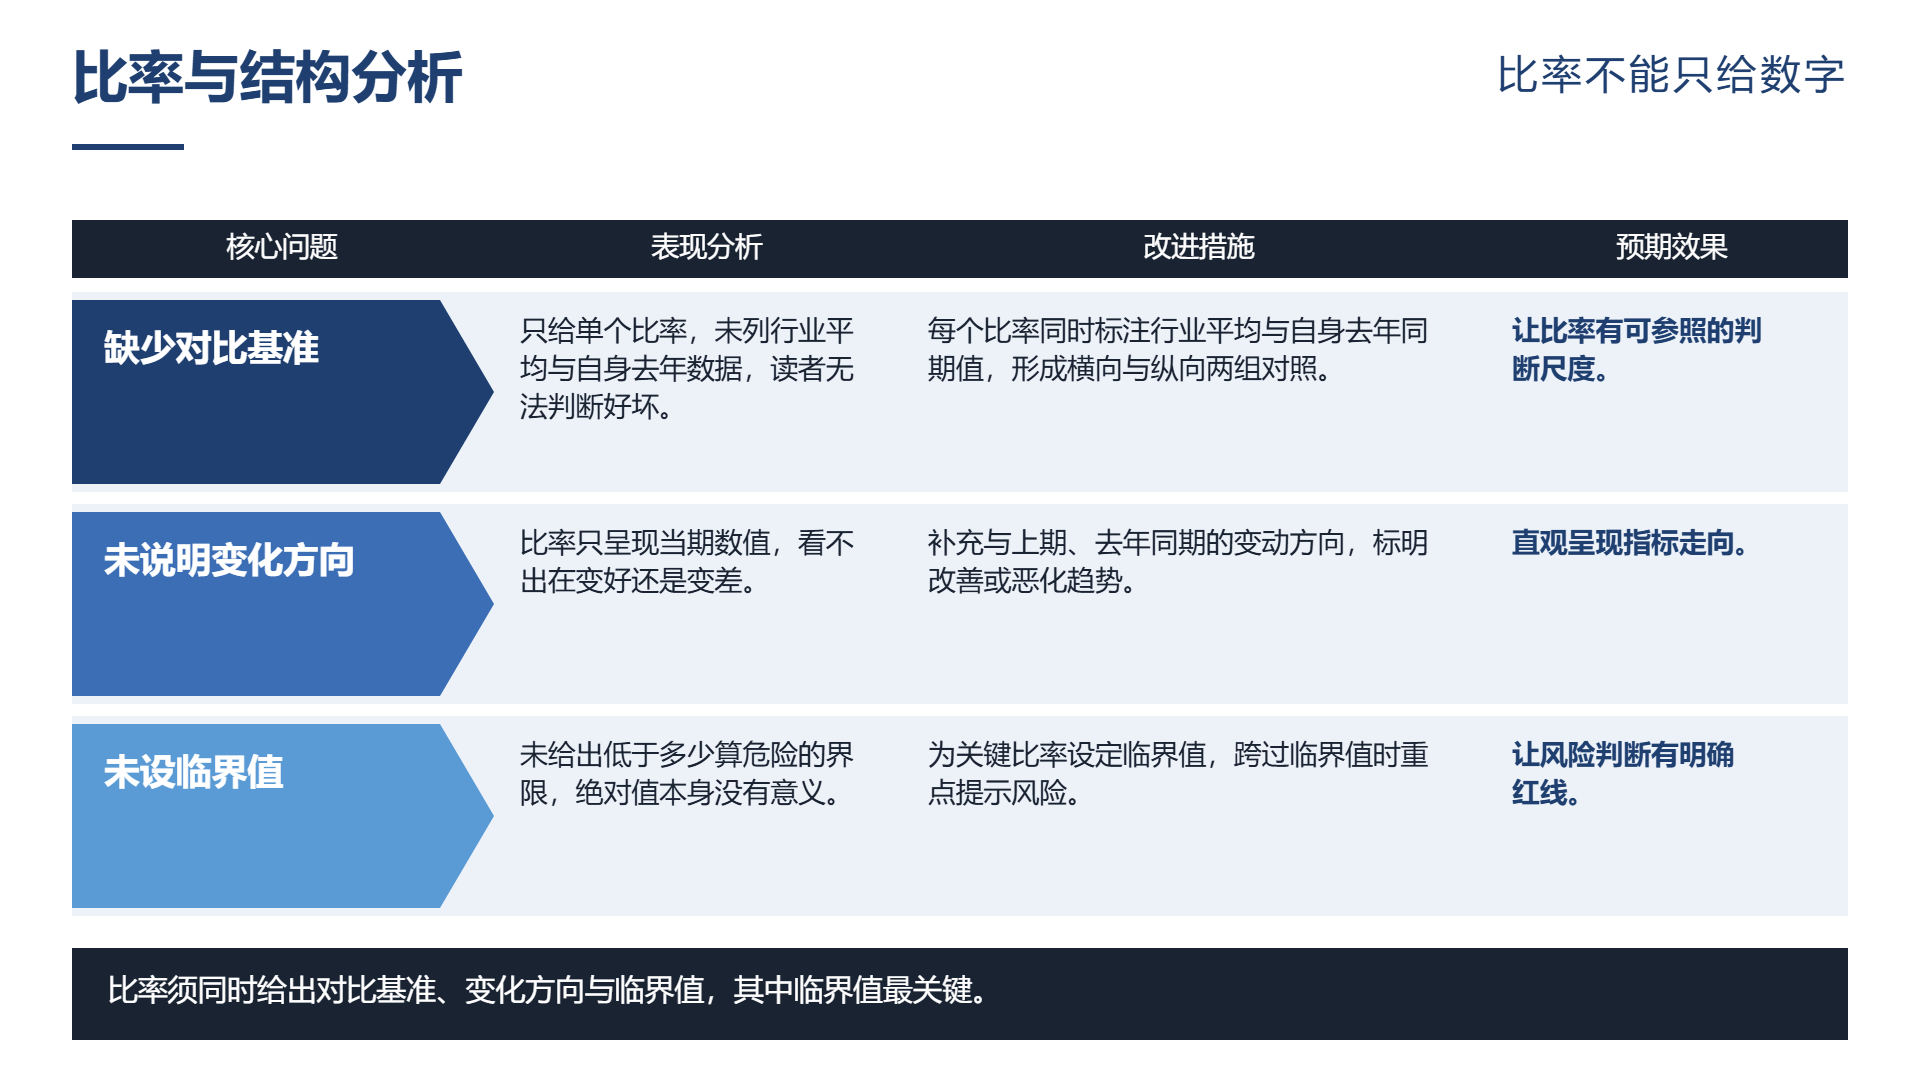
首先对比基准,行业平均数量,自身去年数量。
第二,改变方向。变好或者变差。
第三临界值。数值低于多少就是危险。
三个当中,第三个是最为关键的,因为比率绝对值不存在意义,跨越临界值才具备意义。
五、结构分析比比率更直观
同一组数据结构图和比率表是一样的。
三种常用结构:
其一,收入的结构。各个业务以及各个产品所占的比例的变化。
其二,成本构造。料,工,费各自所占的比例。
第三资产负债的构造。流动和非流动的占比。
第三种是最能体现风险的情况— —短债长投属于财务危机常见的原因。
六、趋势要看三年以上
单期的数据没办法说明趋势。
三年可以看出方向、五年能够看出周期的。
三种趋势形态要区分:
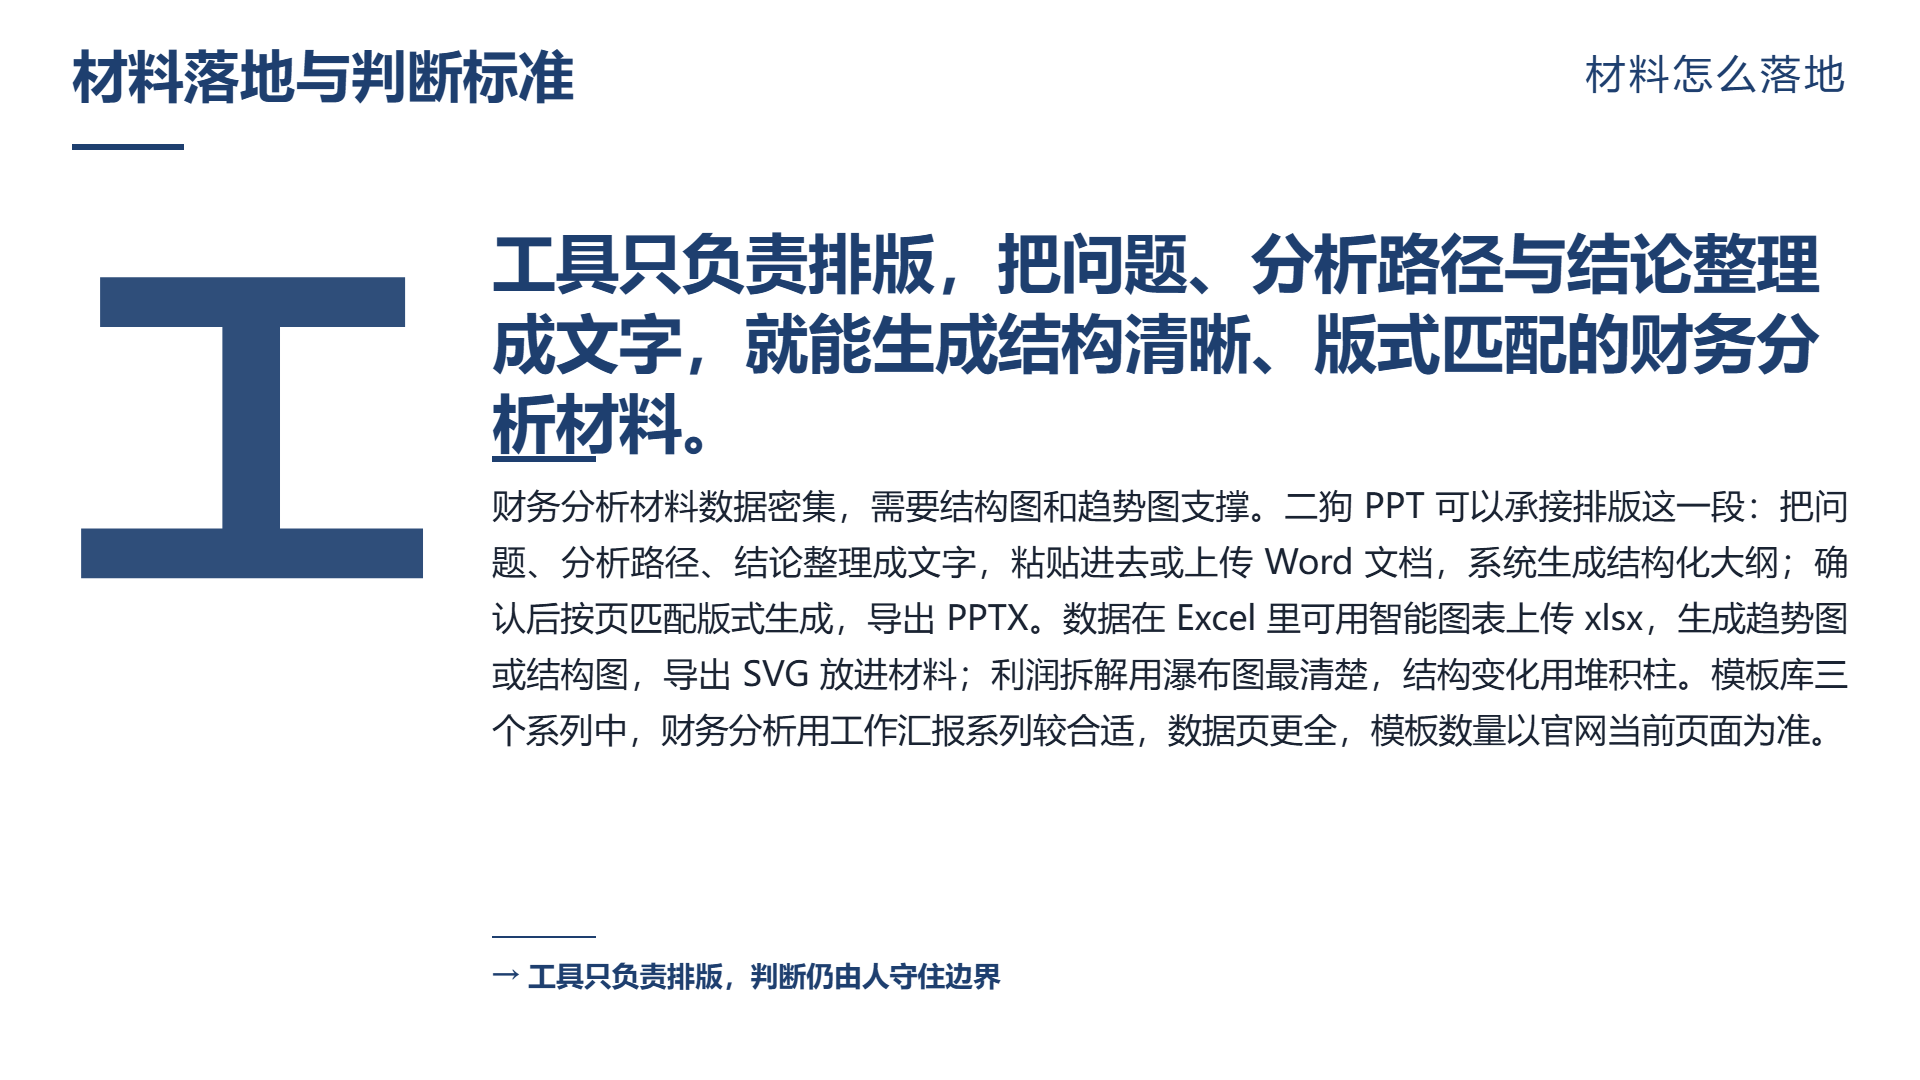
首先,稳步改进。指标不断向好。
第二,有涨有跌不存在方向。
第三,变差。
第二种是最为需要解释的,因为它常常表明经营受到外部影响比较大,自身的稳定性不够。
七、几个常见问题
按报表来组织的问题一。讲完之后听众不晓得结论。
问题二乃比率堆砌之事。给予二十比率,无主次。
只有这一期。看不见趋势。
问题四是利润和现金流要分开来讲。不存在有利润没有现金此类问题。
问题五是口径不一样。包含不包含子公司以及包含少量股东权益。前后不统一。
问题六,不落实行动。分析之后没有人去改变任何的决定。
八、材料怎么落地
财务解析的材料数据比较多,得有结构图以及趋势图相结合。
二狗 PPT能够承接排版方面的工作:把问题,分析路径,结论整合成文章,粘贴到Word文档里面或者上传word文档系统产生结构化的大纲确认之后按照页匹配的版式进行生成导出PPTX。
数据存储于Excel之中,可借助智能图表向xlsx上传,进而产生趋势图或者结构图,随后导出SVG并将其导入材料中。利润的拆解以瀑布图为最为清晰,结构的变化则借助堆积柱来实现。
官网的模板库当中呈现出三个系列,通用商务单色渐变适合用于述职,方案以及通用的商务场景;工作汇报双色对比适用于工业汇报类的演示;红色专题红金双色适合志愿服务,公益活动,文明实践这类庄重的场景。财务方面的分析运用工作的汇报系列是比较合适的,数据页是更为全面的。模板的数量是持续变动的数据,在选取之前是以官网当下页面作为依据。
必须坚守的边界是财务数据的口径得和审计报告以及财务报表相符合;对外的材料涉及没有公开的数据得脱敏;发布之前需要经过财务方面的负责人核查。工具只是用来进行排版。
九、判断标准
分析讲解完,问听者一个问题,这家企业当下最应当担忧的是什么。
能够说出具体的风险点,就表明分析已经到位;要是仅仅说“整体还可以”,就说明报表不存在问题。
财务解析的意义,不在于对科目进行一番梳理,而在于使人知道应该担忧什么。
常见问题
- 财务分析 PPT 为什么不该按三张报表组织?
报表是会计分类方式,不是管理思考路径。按科目逐项过一遍并计算大量比率,听众虽知道数据如何,却不清楚该担忧什么,也难以形成结论。
- 财务分析开始前应先确定什么?
先确定这次分析要回答什么问题,例如解释利润变化、评估财务健康度或支持投资与负债决策;目的不同,重要数据也完全不同。
- 比率只给数字为什么不够?
单独一个比率无法判断好坏,需要同时给出行业平均或自身去年等对比基准、变化方向,以及低于多少算危险的临界值,其中临界值最关键。
- 为什么财务分析要看三年以上趋势?
单期数据无法说明趋势,三年可看出方向、五年可看出周期;还需区分稳步改善、涨跌无方向和持续变差三种形态,其中涨跌无方向最需要解释。
- 财务分析材料落地要注意哪些边界?
数据口径应与审计报告和财务报表一致,对外材料涉及未公开数据需脱敏,发布前经财务负责人核查;工具只用于排版,不替代判断。
继续阅读
- 01
消防培训知识ppt:不同岗位要知道的,不是同一套
说明消防培训 PPT 为何要按岗位分层设计:一线员工掌握判断、出口、报警与不返回,班组长负责清点人数与报告缺口,安保消控讲设备实操,管理层讲责任、资源与验证,并给出分层考核方式、常见问题与材料落地方法,帮助不同岗位记住真正需要的内容。便于读者从搜索结果中了解页面主题、主要内容与适用场景,再进入原文查看完整信息。
2026-11-18 - 02
ppt可视化图表:不是所有数据都该变成图
说明 PPT 可视化图表并非把所有数据都变成图,而是让一项判断被看见。文章介绍先明确图表要说明什么,再按趋势、对比、结构、相关性选择折线图、条形图、堆积柱和散点图;同时说明数据过少、需精准读数、类别过多或口径不可比时不该做图,并给出标题写结论、坐标轴标注、图例与来源、配色区分及清理装饰等要点。可供读者参考。
2026-11-18 - 03
答辩ppt怎么演讲:材料只占三成,讲占了七成
答辩材料只占三成、讲占七成,文章给出答辩 PPT 演讲的完整准备方法:先按背景、方法、结果、局限分配陈述时间,用结论式开场抓住注意力,每页只讲一件事,按比较、结论、异常三步讲图表,并针对方法质疑、结论质疑和延伸提问给出应答思路,同时提醒念屏幕、背稿、超时等常见错误。帮助读者快速掌握文章重点并用于实际参考。
2026-11-18