
目录
对财务报表进行分析的材料,最为简便的办法是将三张表分别进行讲解。
资产的负债表是资产负债的结构,收入的利润表是收入,现金的流量表是经营投资来进行筹资。
三页说完,每一页都对,可是结论常常是错误的。
由于三张表存在勾稽的关系,任意一张表出现异常,都需要另外两张来进行解释。
一、三张表的关系,一句话说清
资产的负债表是某一个时间点的家底。
利润的表格是一段时间里的赚钱的能力。
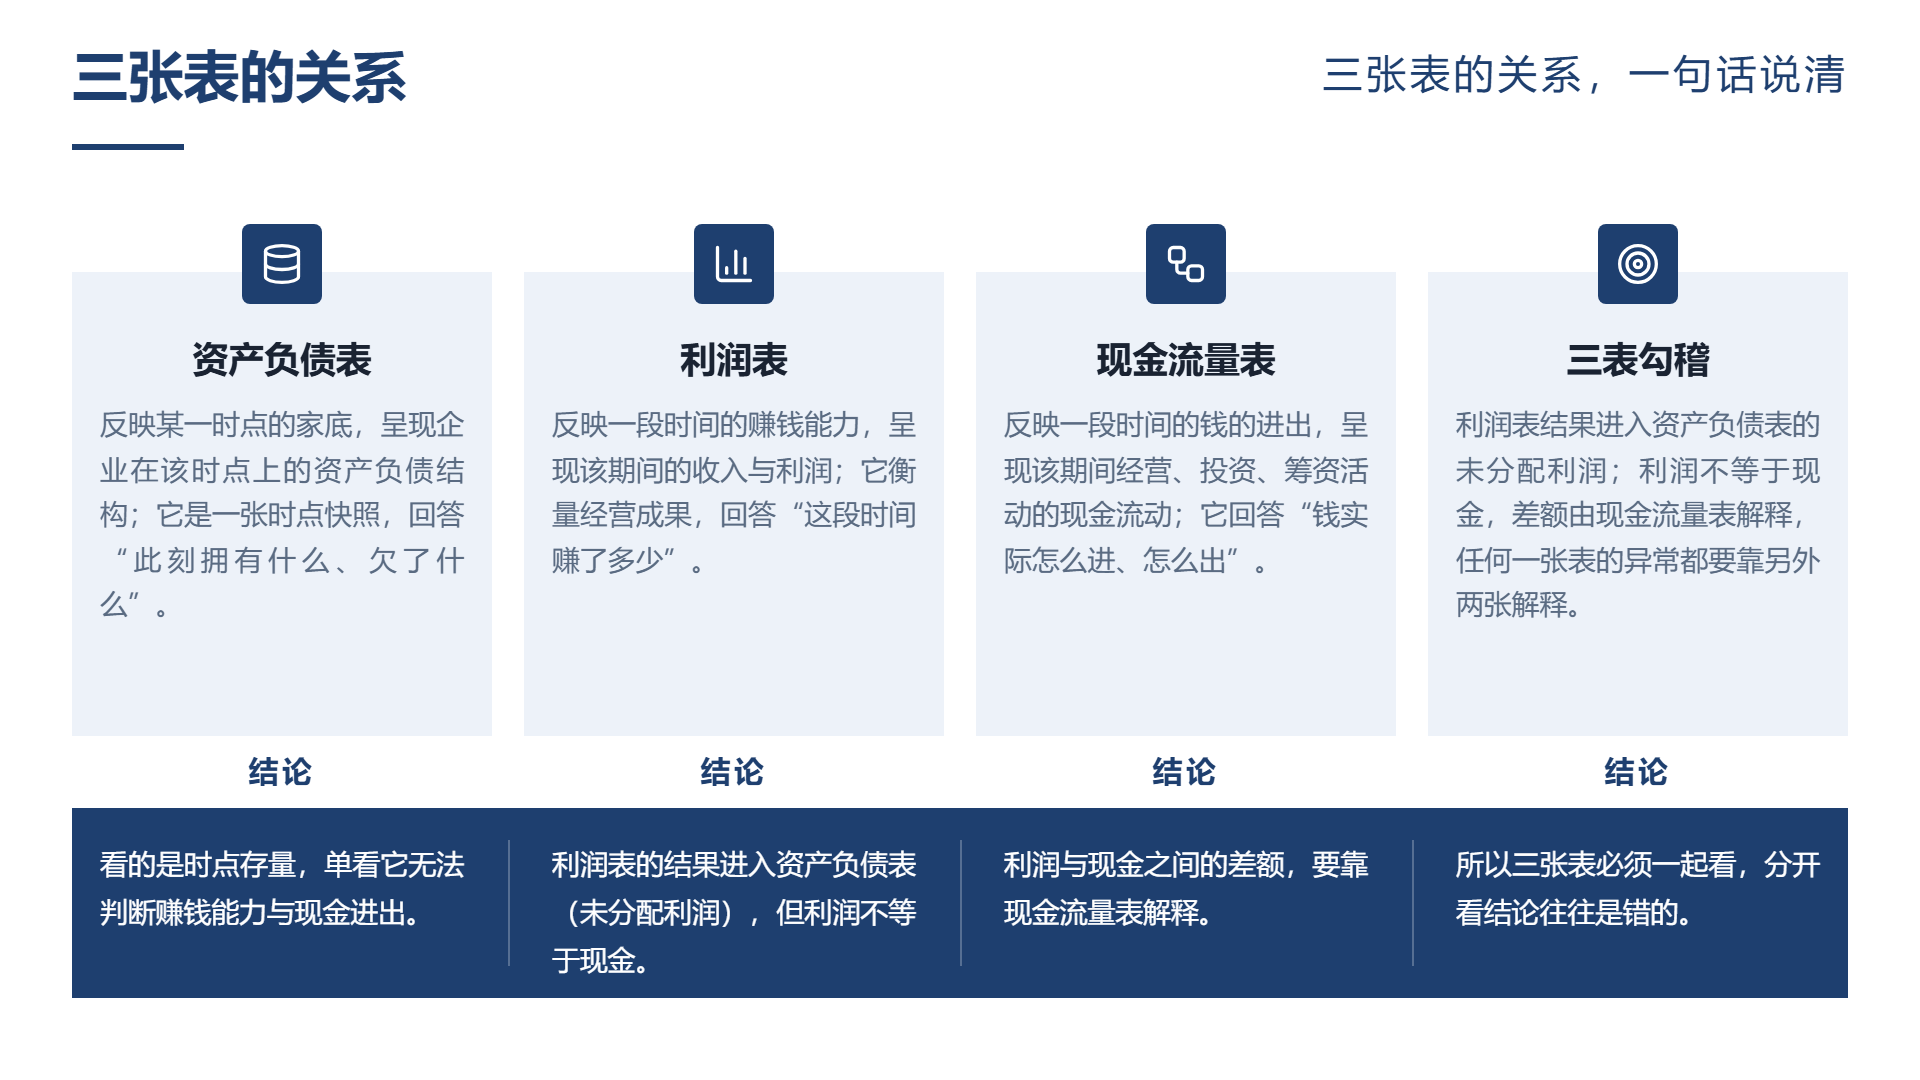
现金的流量表是一段时间里钱的进出情况。
关键的关联情况是:利润表里的结果被进入到资产负债的表(没有进行分配的利润),可是利润不等同于现金。这个差值需要借助现金流量的表来进行阐释。
因此三张表得一起查看。
二、最常见的错:有利润没现金
此乃财务分析中最为经典的陷阱。
利润表呈现出盈利的状态,但是现金流比较紧张甚至出现了资金链的断裂情况。
原因通常是三类:
第一类应收账款出现增加情况。收入已经确认,钱没有收回。
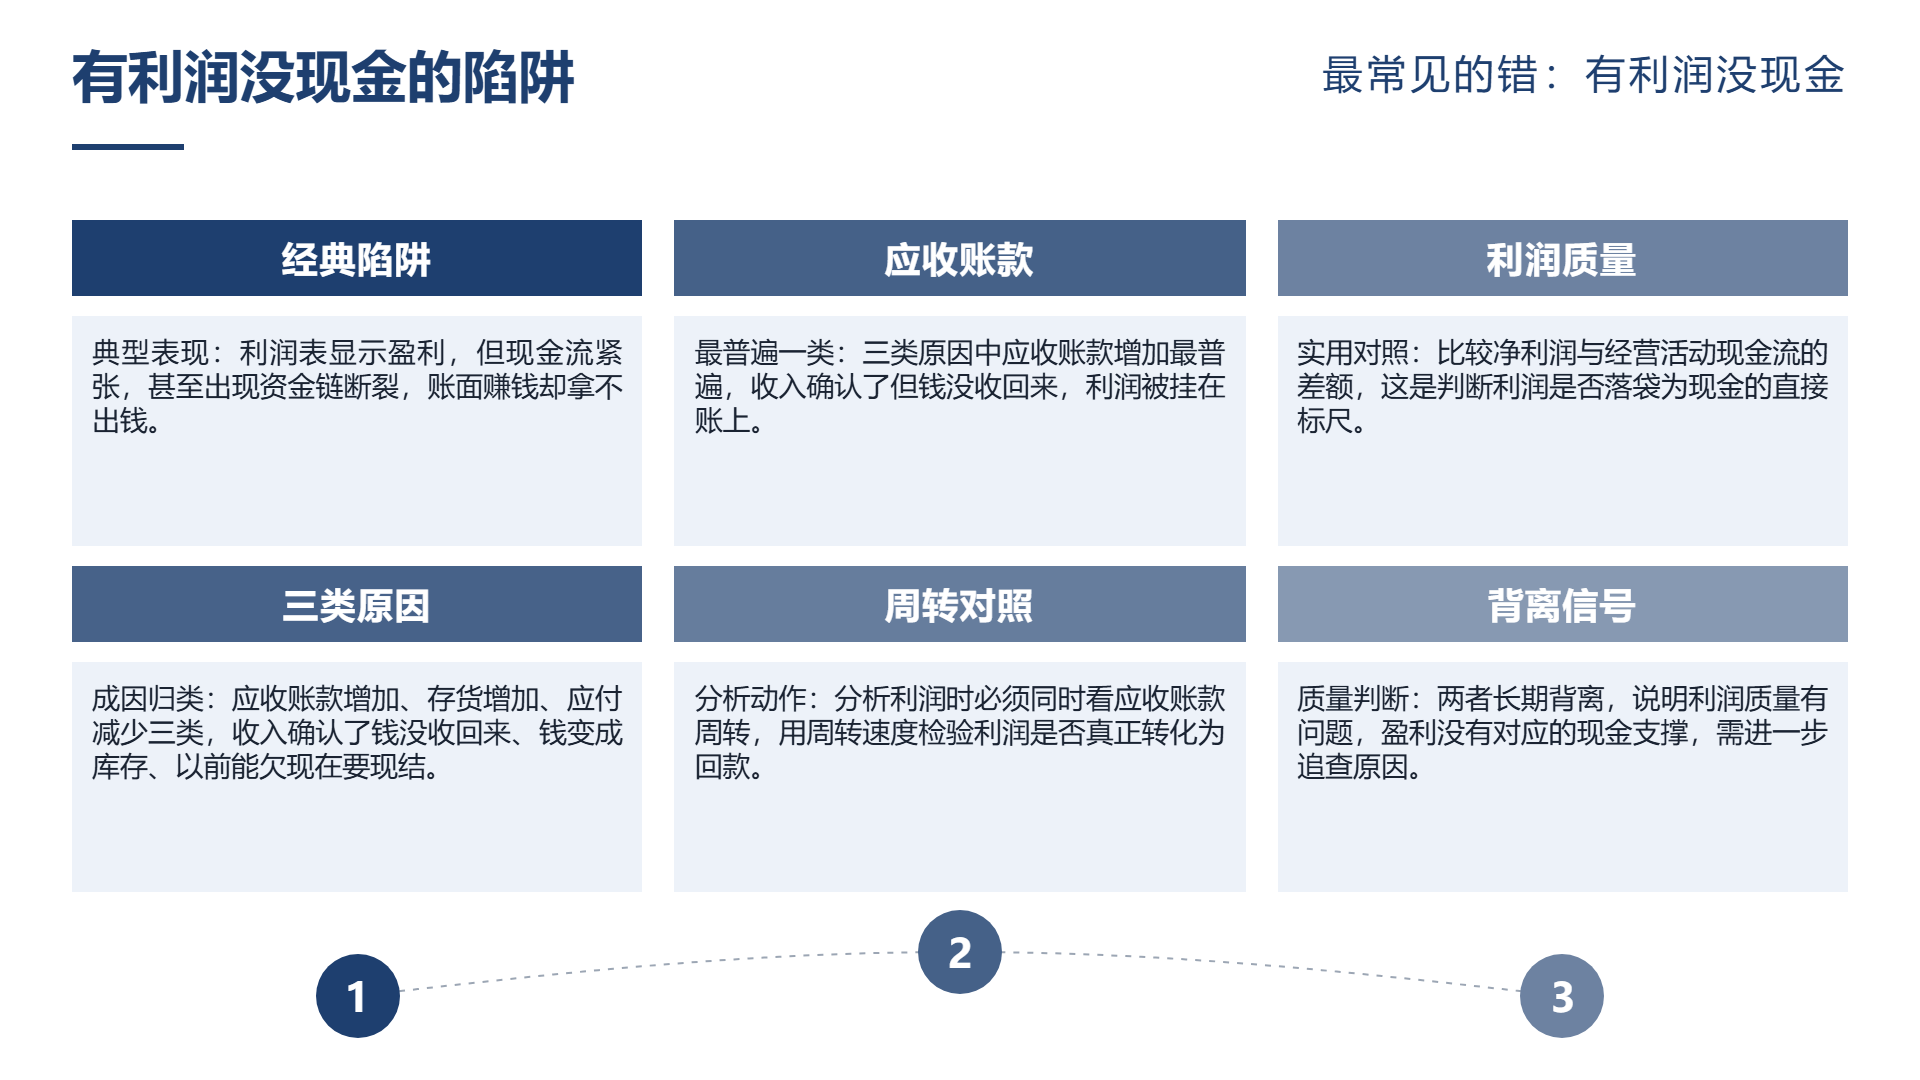
第二类存货增多。钱变成库存。
第三类应付降低。以往可以欠下,现在得现结。
三类当中,第一类是最为常见的。所以在分析利润的时候,需要同时去看待应收账款的周转情况。
一个实际的对比:净利润和经营活动的现金流之间的差额。这两者长时间相互背离,就表示利润质量存在问题。
三、比率分析的四个方向
第一类是盈利能力的。毛利率净利率,净资产的收益率情况。
第二类营运能力,应收账款、存货、总资产的周转。
第三类是偿债能力的。流动的比率速率,资产的负债比率。
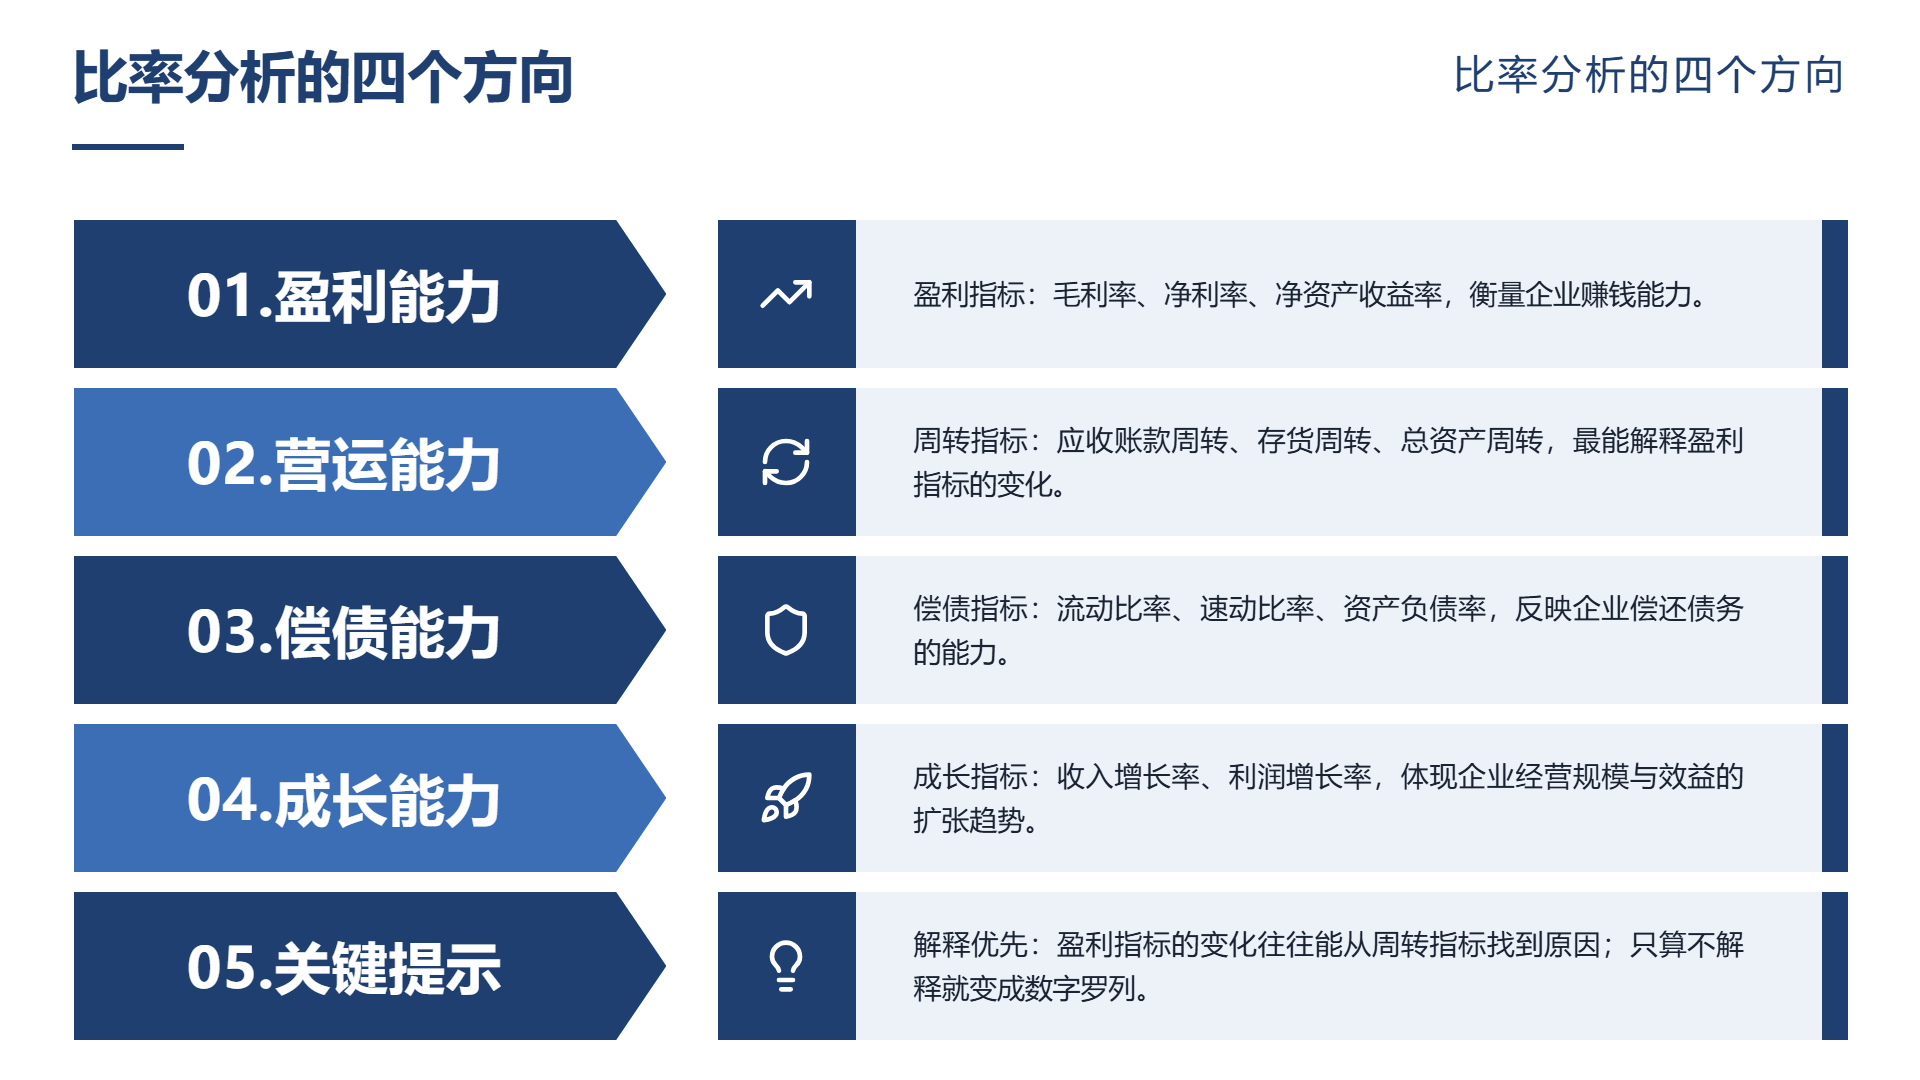
第四类成长能力,收入增长的比率,利润增长比率。
在四类当中,第二类是最能够阐释第一类,盈利指标发生变化的,常常能够通过周转指标来找出原因。
材料里要是仅仅算不解释的话,就变成数字罗列了。
四、结构分析比比率更直观
比率为点,结构为面。
三种结构分析:
首先,资产的结构情况。流动的资产以及非流动方面各自所占的比例。此比例体现出企业的重要程度。
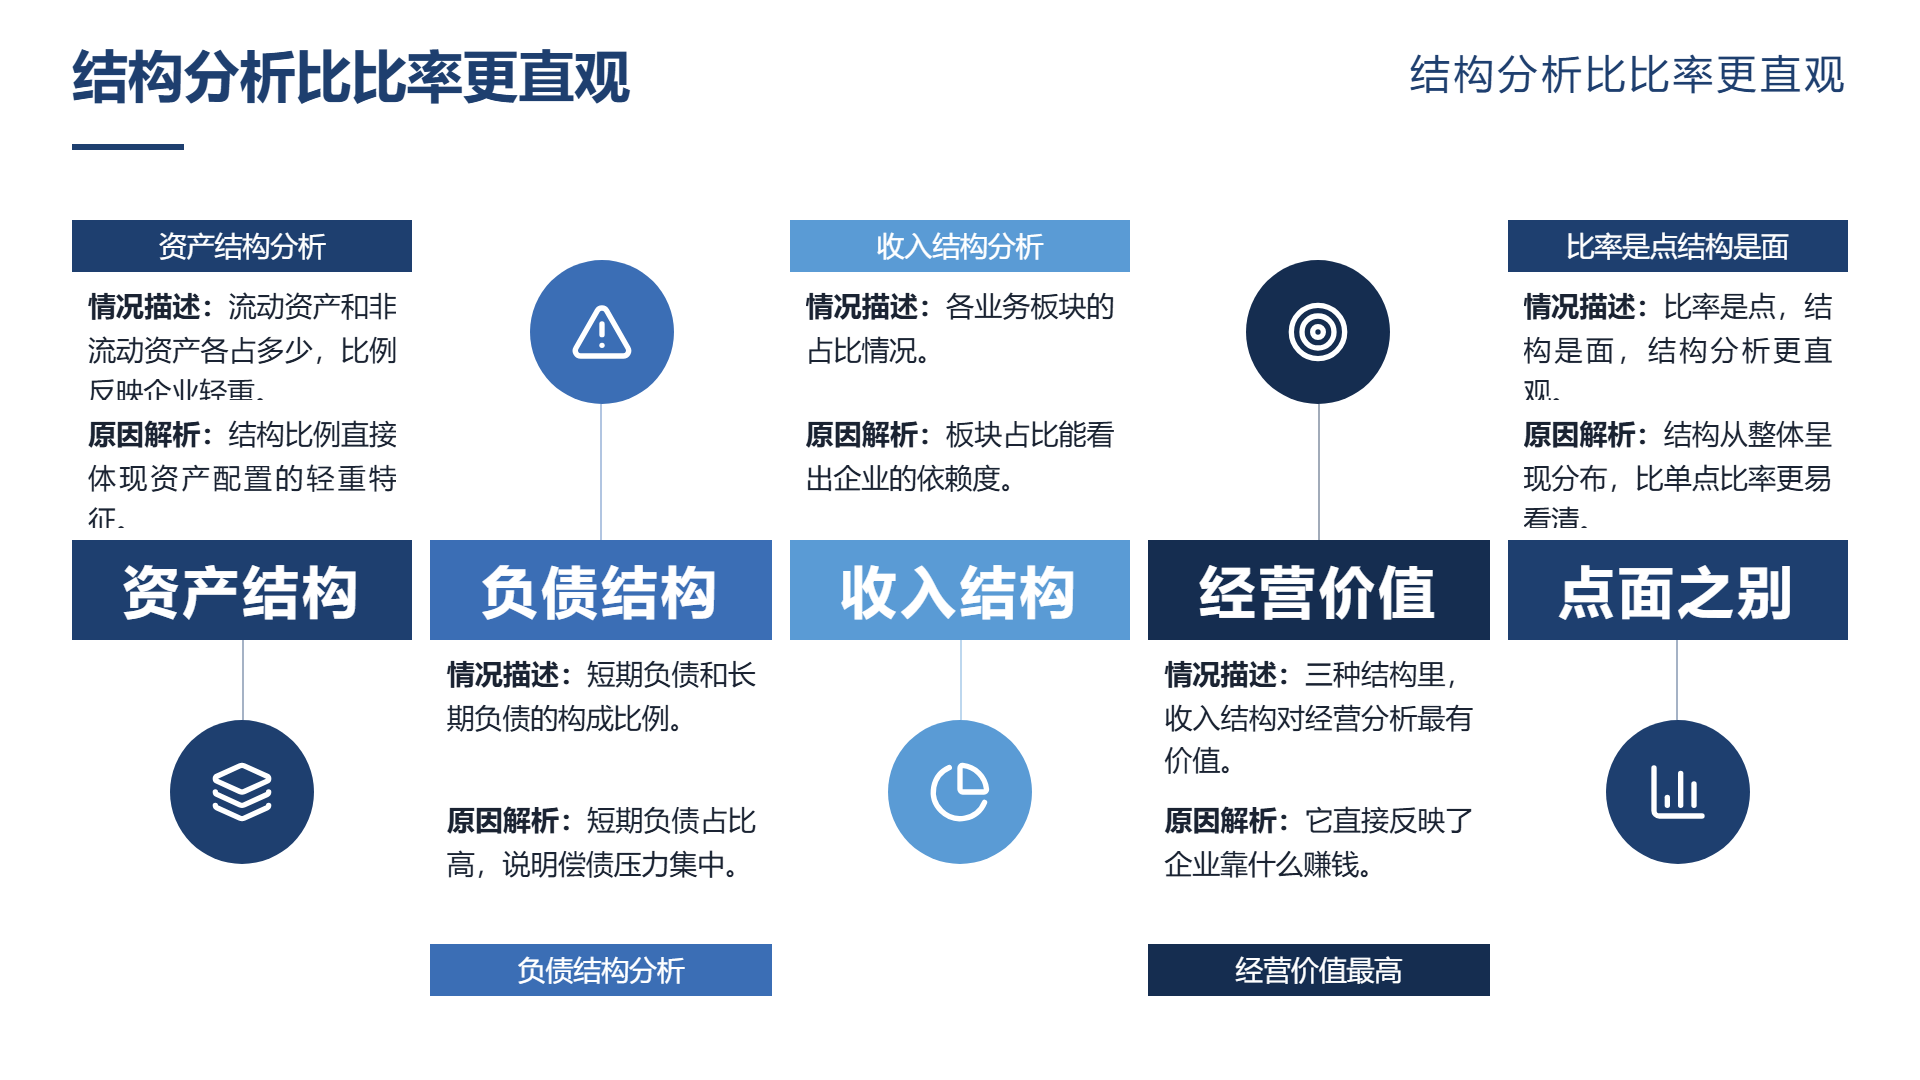
其二,负债构造。短期的负债以及长期负债所构成的。短期的负债占比比较高,表示偿债压力比较集中。
第三收入构成。各个业务板块所占的比例。这能够看出企业依赖的程度。
第三种对于经营分析是最有价值的,它直接体现出“靠什么来赚钱”
五、趋势要看三年以上
单期的数据只能够表明现状,没有方向。
至少看三年,能看到三种情况:
其一,稳定类型。指标的波动比较小,表示经营是稳定的。
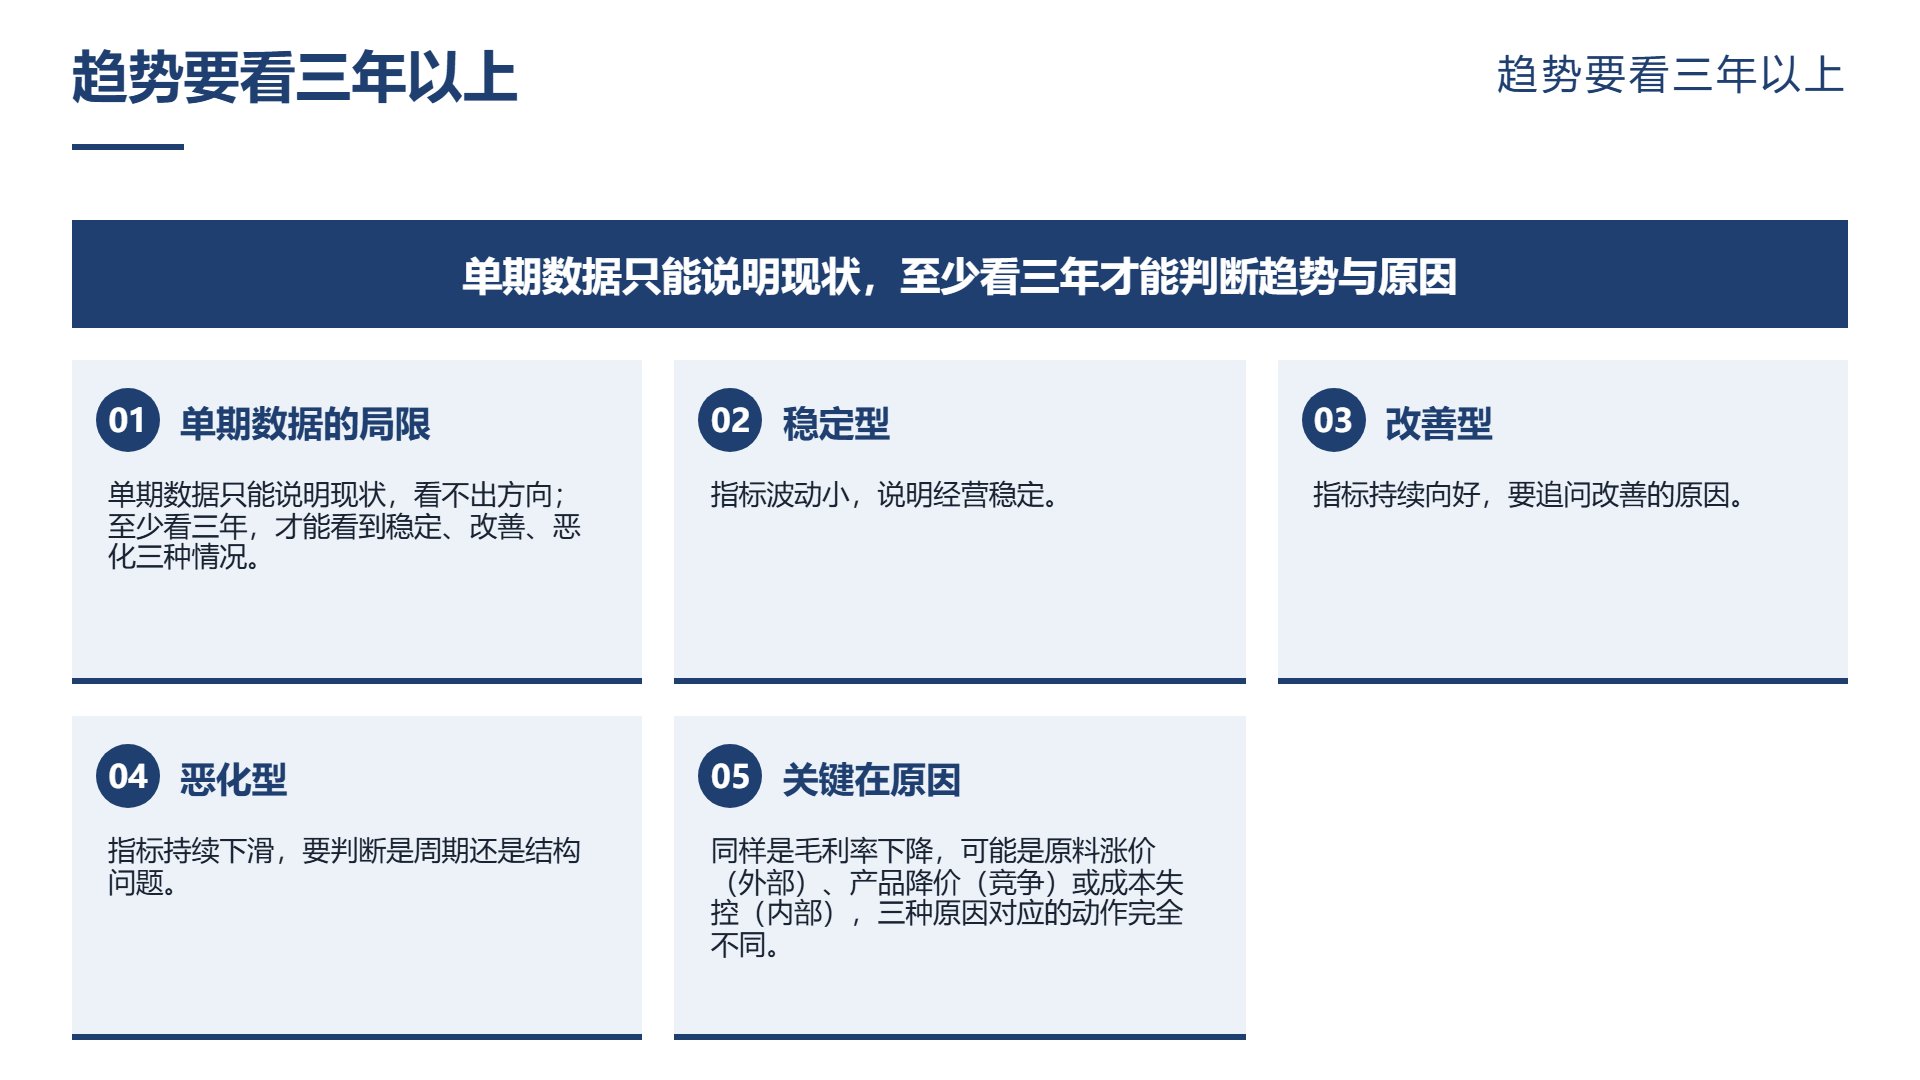
第二,优化型。指标不断向好,得去追问改进的缘由。
第三,呈现恶化态势。指标不断下滑,需判断周期以及结构方面的问题。
关键之处在于“原因”这一方面。毛利率出现下降,或许是原料出现涨价的情况,也或者是产品出现降价的竞争状况,还或者成本出现失控的状况。
三种因素,所对应的行为完全不一样。
六、几个容易出错的地方
第一口径不一样。合并报告和母公司的报表不可以混用。
其二期间不契合。采用年度数据和季度目标相比较。
其三,行业不同。不同的行业比率标准存在差异,跨行业的比例没有价值。
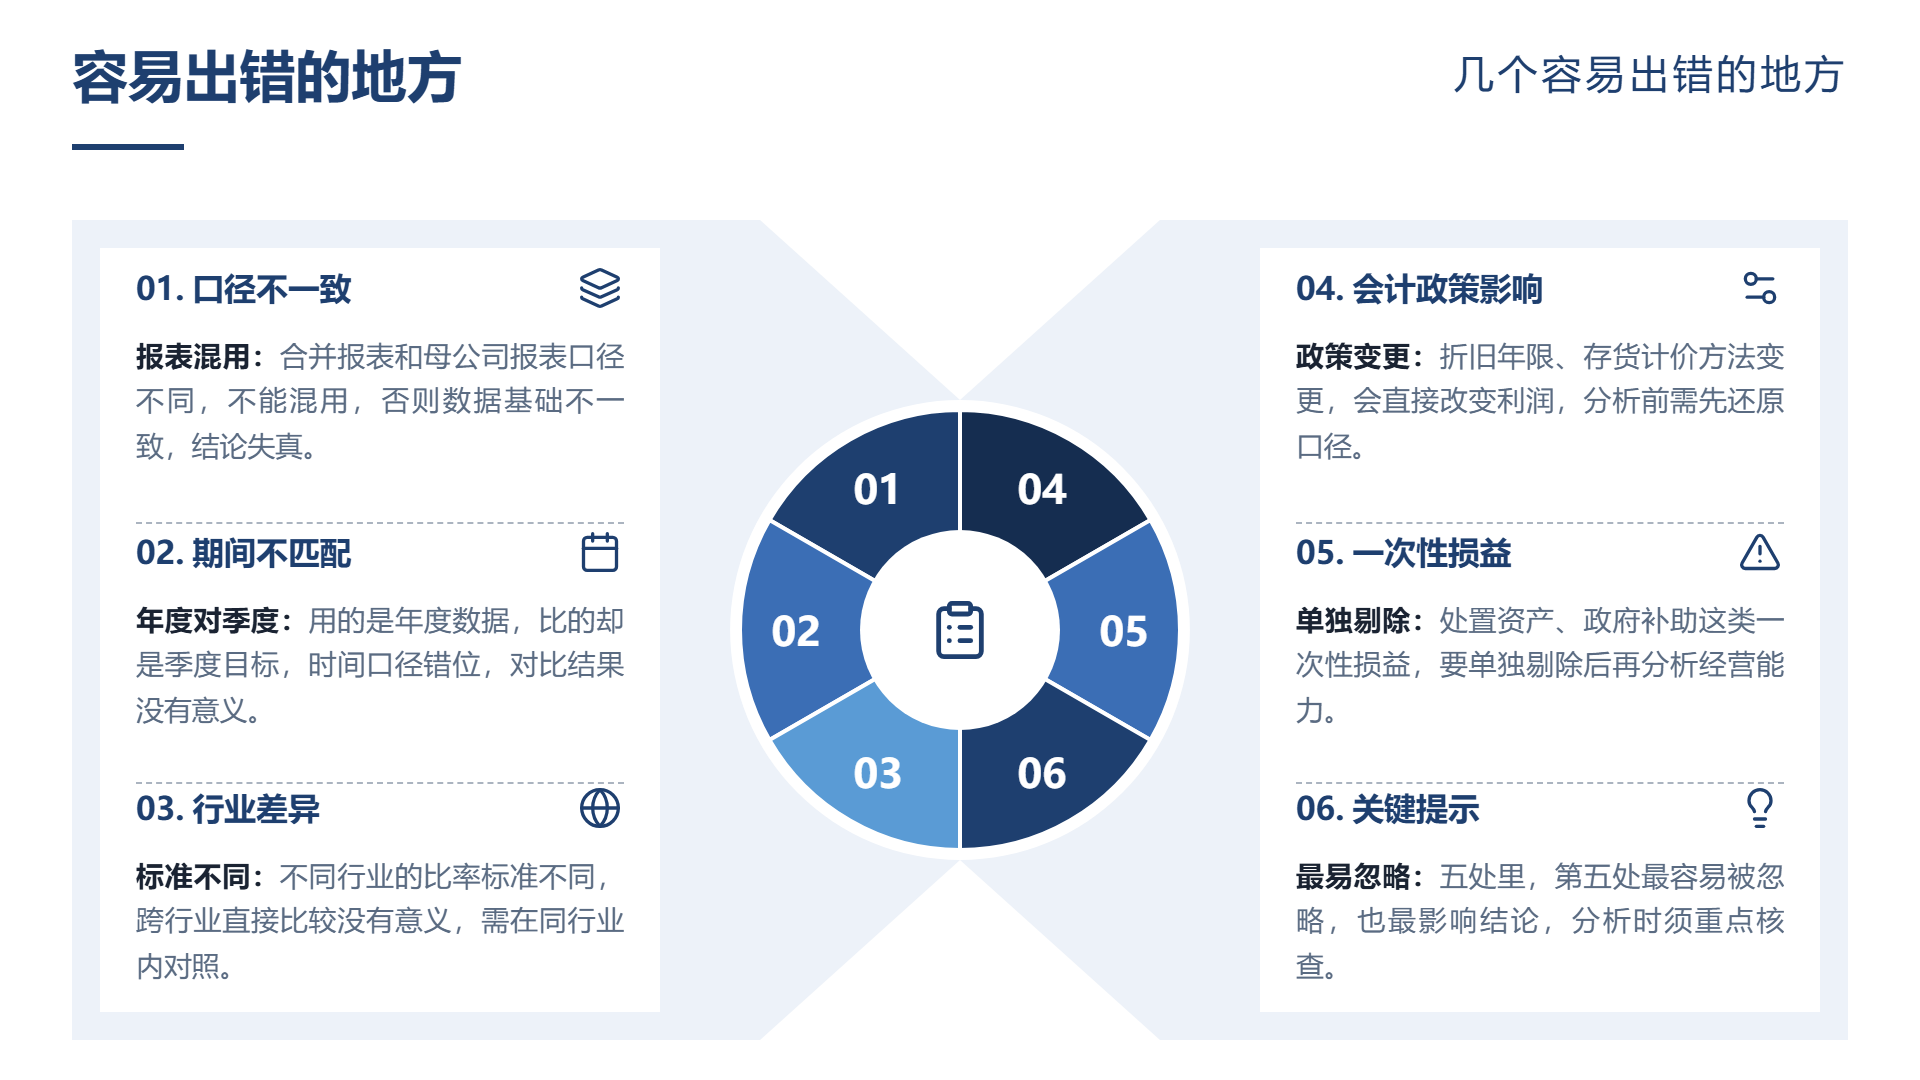
其四会计政策的作用。折旧的年限以及存货计价的方式的变动,会直接对利润产生影响。
第五,属于一次性的损益。对于处置资产,政府补助等等,需要单独分析经营方面的能力。
五处之中,第五处极易被忽视,且对结论产生影响。
七、材料结构建议
5段。
第一段总体的判断。用一句话说明财务的状况。
关键的数字加上对照。
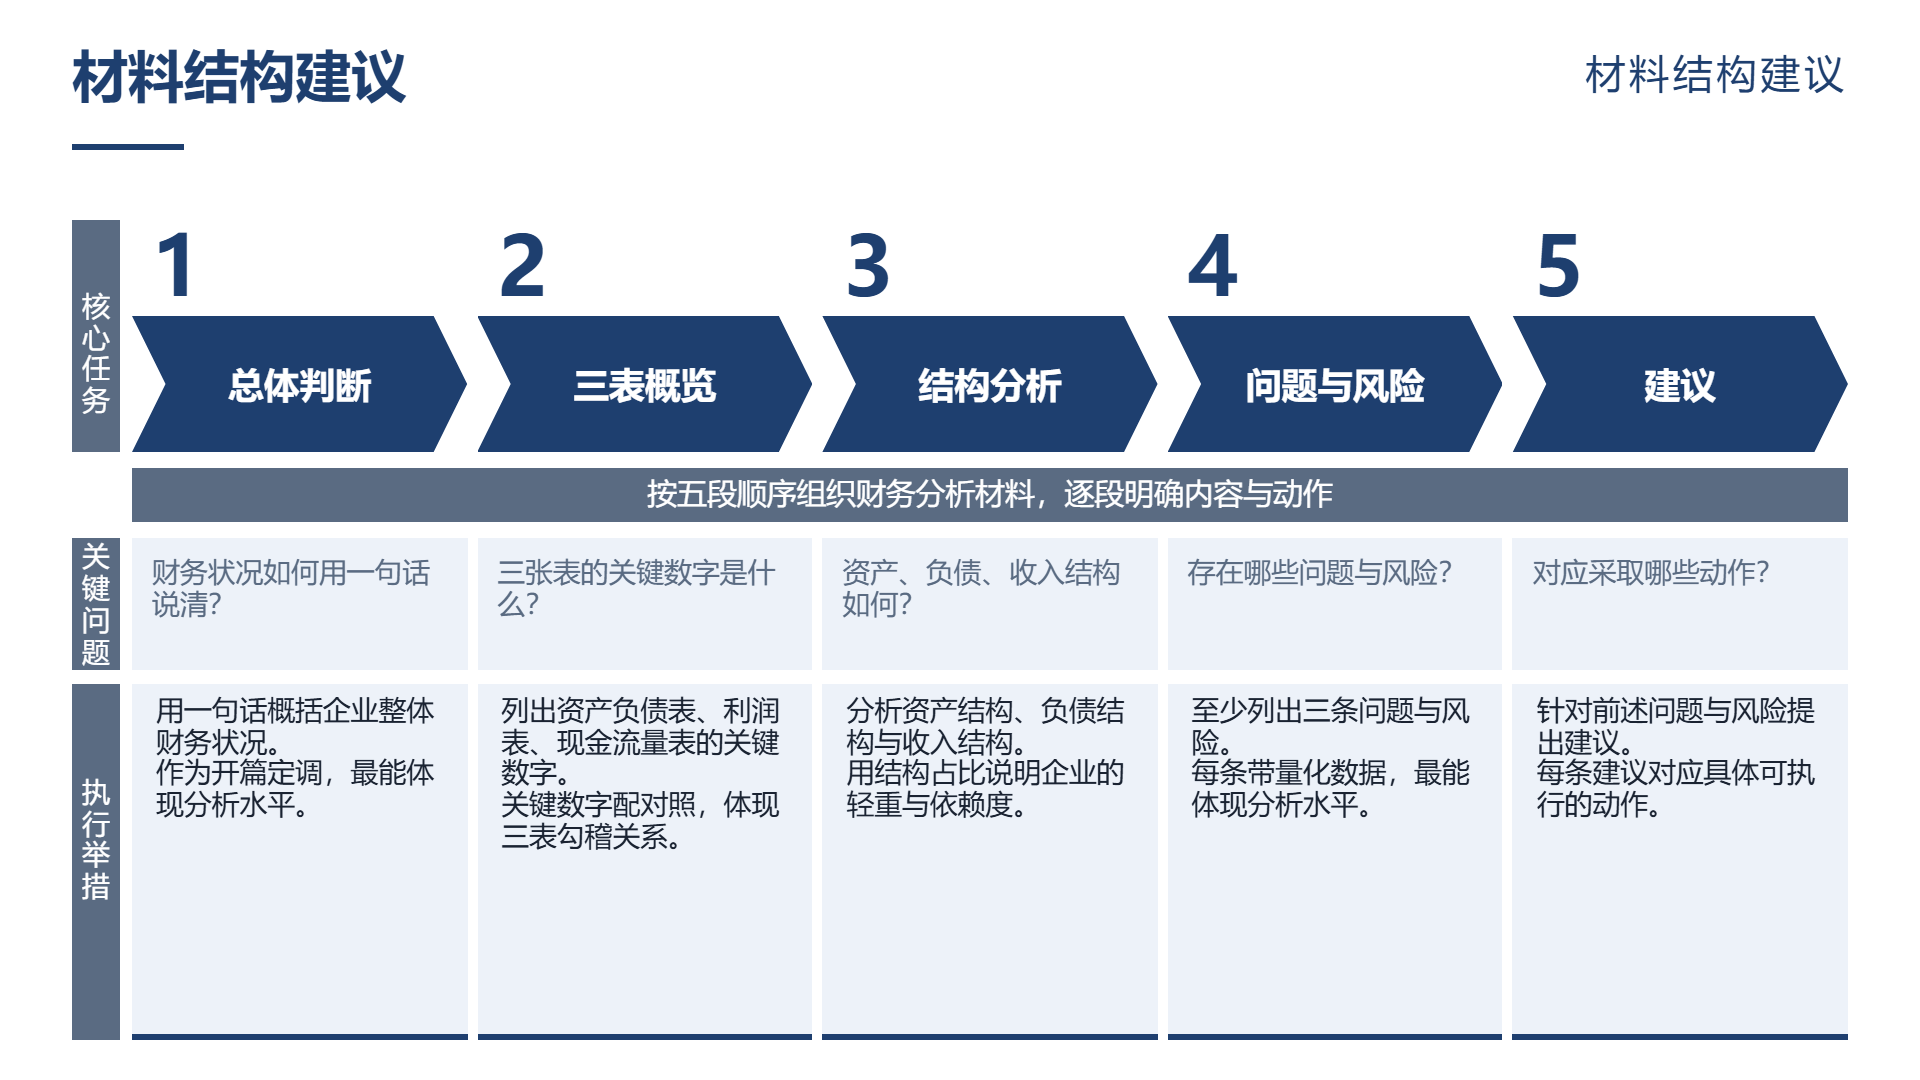
第三段结构解析。资产,负债,收入的构造。
第四段关于问题和风险的。至少有三条带量化的。
第五段建议。相应动作。
在五段之中,第一段以及第四段最为能够体现分析的水平。
八、材料怎么落地
财务方面的分析资料数量多,表格多。
二狗 PPT能够承接排版方面的工作:把三表的数据,结构的分析,问题整合成文字,把它粘贴进来或者上传到Word文档当中,系统产生结构化的大纲;于卡片式的编辑器当中调整章节确认之后按照页匹配的版式生成PPTX。
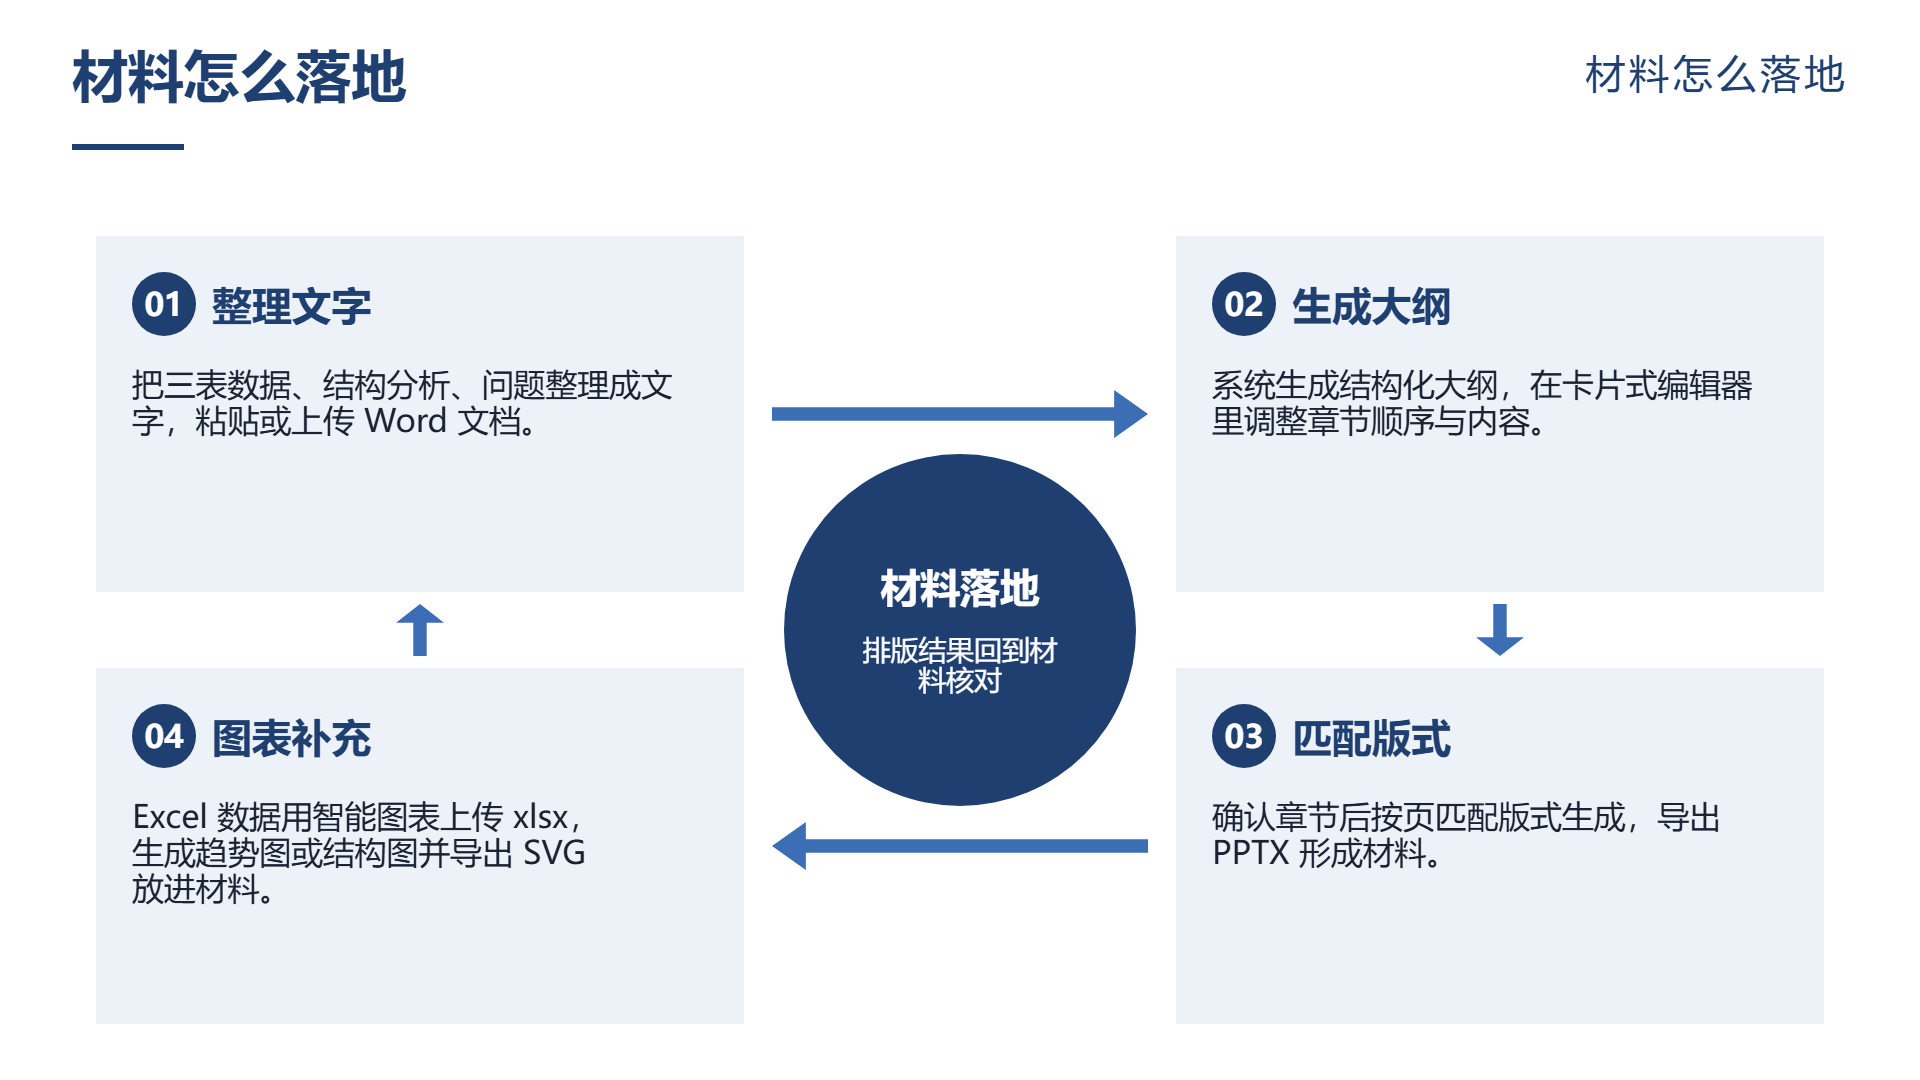
数据存在于Excel里的时候,可以通过智能图表来上传xlsx从而生成趋势或者结构图,把SVG导出来放进材料里面。三年的趋势使用折线方式,结构的占比使用堆积柱方式。
官网的模板库当中呈现出三个系列,通用商务单色渐变适合用于述职,方案以及通用的商务场景;工作汇报双色对比适用于工业汇报类的演示;红色专题红金双色适合志愿服务,公益活动,文明实践这类庄重的场景。财务方面的分析运用工作的汇报系列是比较合适的,数据页是更为全面的。模板的数量是持续变动的数据,在选取之前是以官网当下页面作为依据。
必须坚守的边界:企业机密的财务数据需要脱敏,数据口径要和审计报告相符合,在材料发布之前建议经过财务负责的核对。工具只用来排版。
九、判断标准
分析讲解完毕,问听者一个问题,这家企业能够赚钱,钱在哪里。
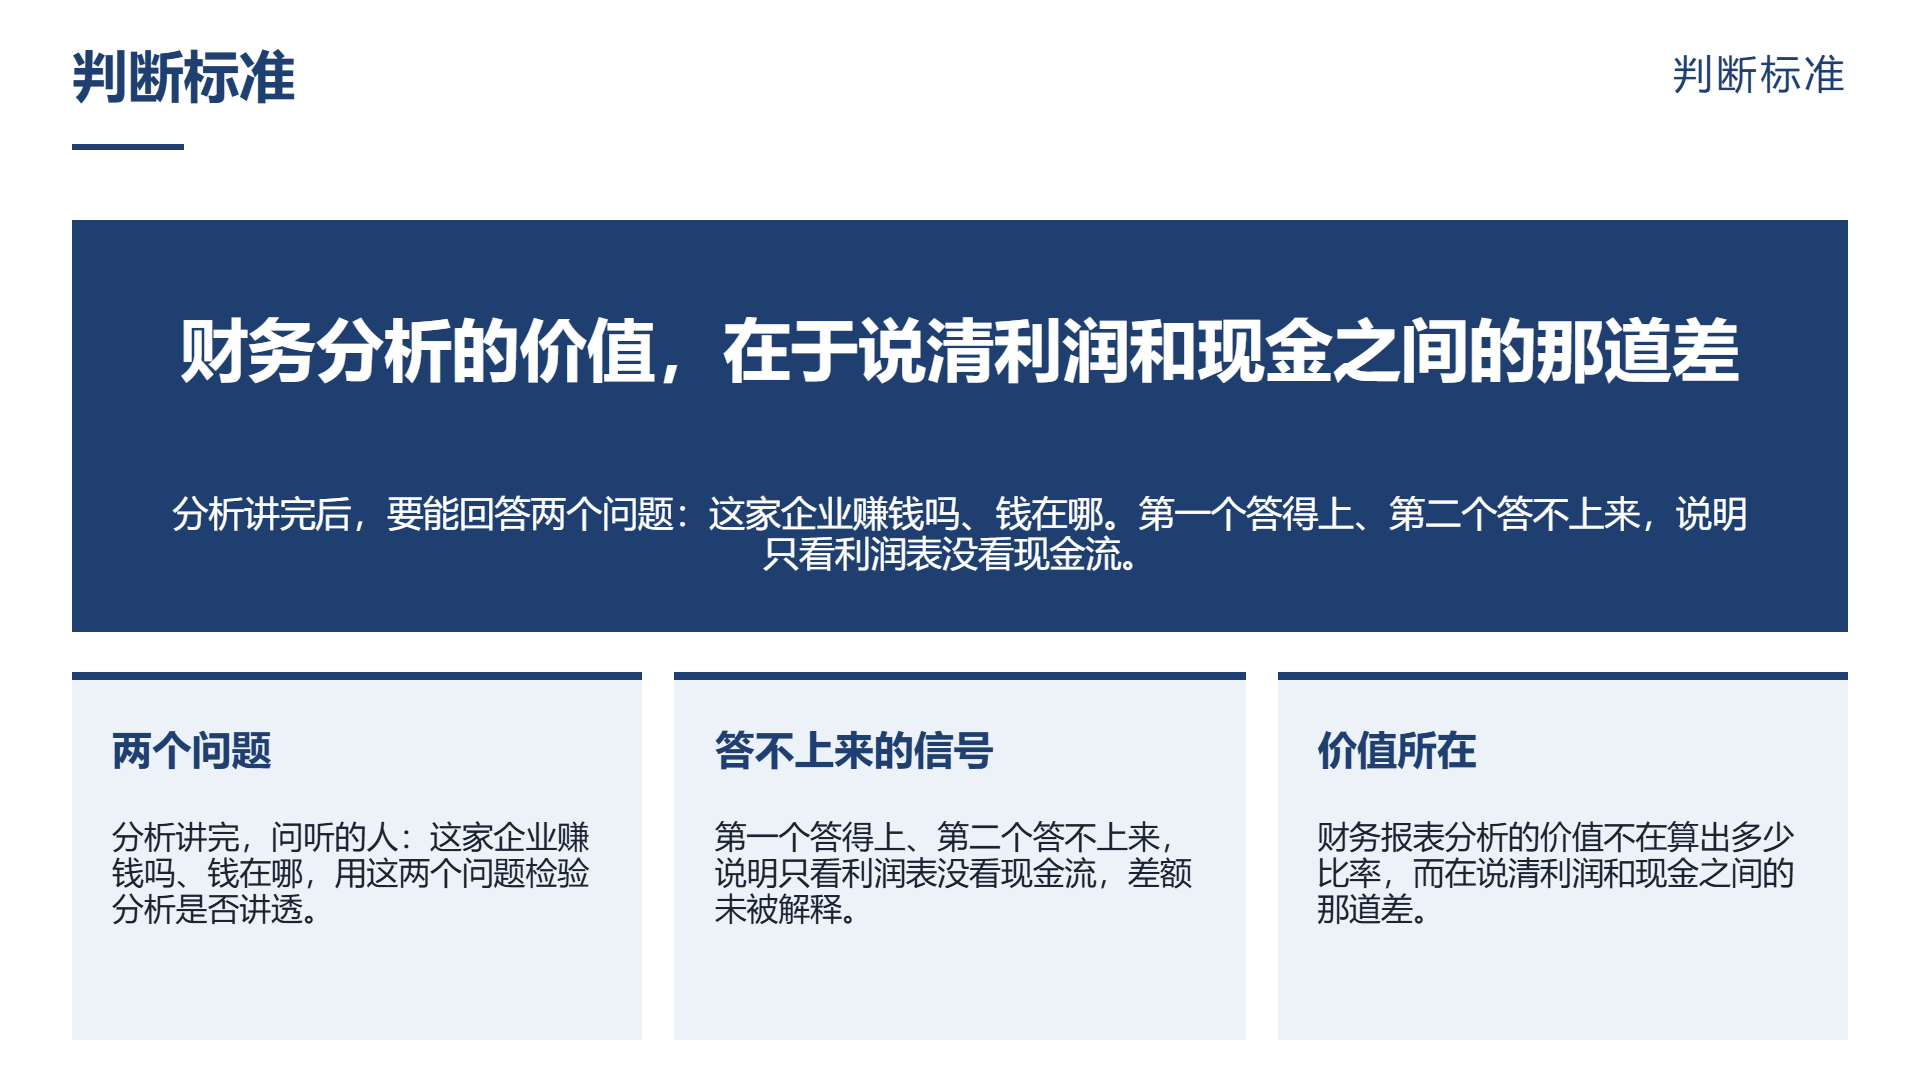
其一答得上,其二答不上,意味仅仅看利润表而没有看现金流情况。
企业对财务报表进行分析的意义,不在于计算出多少个比率,而在于明确利润与现金之间存在的差距。
常见问题
- 为什么财务报表三张表要一起看?
利润表的结果会进入资产负债表的未分配利润,但利润不等于现金,这个差值需要靠现金流量表解释,所以任意一张表异常都要用另外两张来解释。
- 有利润却没现金是什么原因?
常见原因有三类:应收账款增加,收入已确认但钱没收回;存货增多,钱变成库存;应付减少,原来能欠的现在要现结。其中应收账款最常见。
- 比率分析应该看哪几个方向?
分为盈利能力、营运能力、偿债能力和成长能力四类。其中营运能力最能解释盈利能力的变化,只算比率不解释就变成数字罗列。
- 财务分析材料的结构怎么安排?
建议五段:总体判断、关键数字加对照、结构解析、带量化的问题与风险、建议动作。第一段和第四段最能体现分析水平。
- 财务分析PPT有哪些容易出错的地方?
合并报表与母公司报表口径混用、期间不匹配、跨行业比较比率、会计政策变动影响利润、一次性损益未单独分析,其中一次性损益最易被忽视。
继续阅读
- 01
幼儿园安全知识ppt:讲"能怎么做",别只讲"不许做"
幼儿园安全知识课件容易写成禁令集合,本文说明禁令对幼儿为何效果有限,并给出每条禁令配一个替代动作、用肯定句表述的方法。文章按接送、活动、饮食、盥洗、应急五类场景分开讲解,把陌生人规则改成可执行动作,区分教师版与家长版,避免恐吓式表达,并介绍疏散、接送、口令三类演练与课件排版落地建议。帮助读者快速了解重点。
2026-11-15 - 02
企业发展能力分析ppt:增长不等于发展
说明企业发展能力分析不能只看收入、利润、资产三项增长率,而应从规模、效率、结构、可持续四个维度判断增长质量。文章介绍如何拆解量价与并表因素、用人均利润和资产产出衡量效率、用客户集中度观察结构风险,并结合研发、人才与现金流及三到五年趋势得出结论,最后给出材料排版与数据核查建议。便于读者快速理解文章主要内容。
2026-11-15 - 03
防诈骗宣传ppt:讲清"那一刻怎么反应过来",比罗列骗术有用
介绍防诈骗宣传 PPT 如何从罗列骗术转向讲清识别信号与中断动作:用四步结构归纳骗术共性,给出五个中断信号、转账后黄金十分钟的三步处理,说明受害者心理与不同人群的差异,并提醒避免恐吓、说教和罗列式写法,帮助听众在关键时刻停下来。便于读者从搜索结果中了解页面主题、主要内容与适用场景,再进入原文查看完整信息。
2026-11-15