
目录
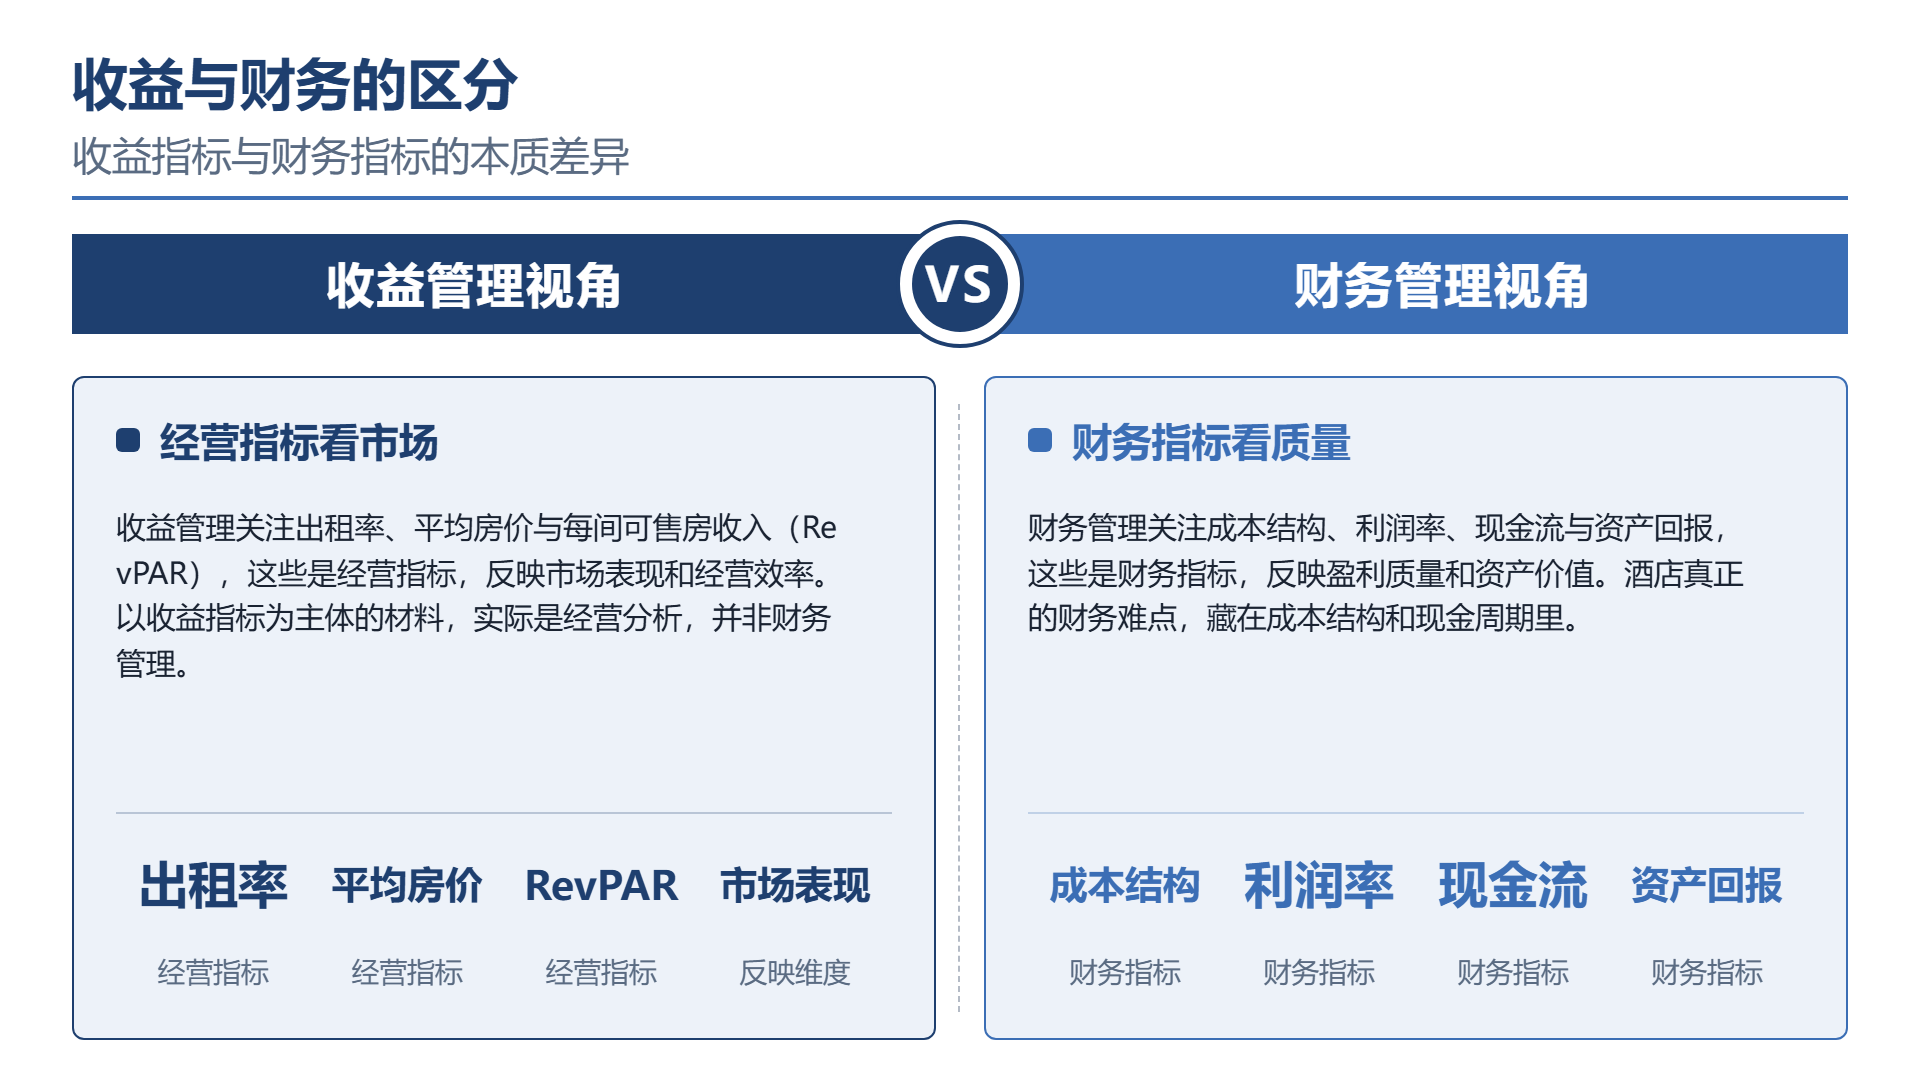
酒店的财务管理方面的资料,最常出现的偏差就是把收益分析当作财务分析。
两者所运用的数据存在差异。
收益的管理所关注的是出租的比率,平均的房价,每一间可售房的收入,这些属于经营方面的指标。成本的结构,利润率,现金流,资产的回报等等,这是财务的方面。
一份把收益指标当作主体的资料,实际上是经营方面的分析而不是财务的管理。
酒店行业实际的财务难题,存在于成本结构以及现金周期之中。
一、酒店成本的五块,比例差别很大
酒店它的成本构成和制造业是完全不一样的— —它不存在原材料(也就是所占的比例很低),它的主要成本就是人力以及固定的投入。
通常分五块:
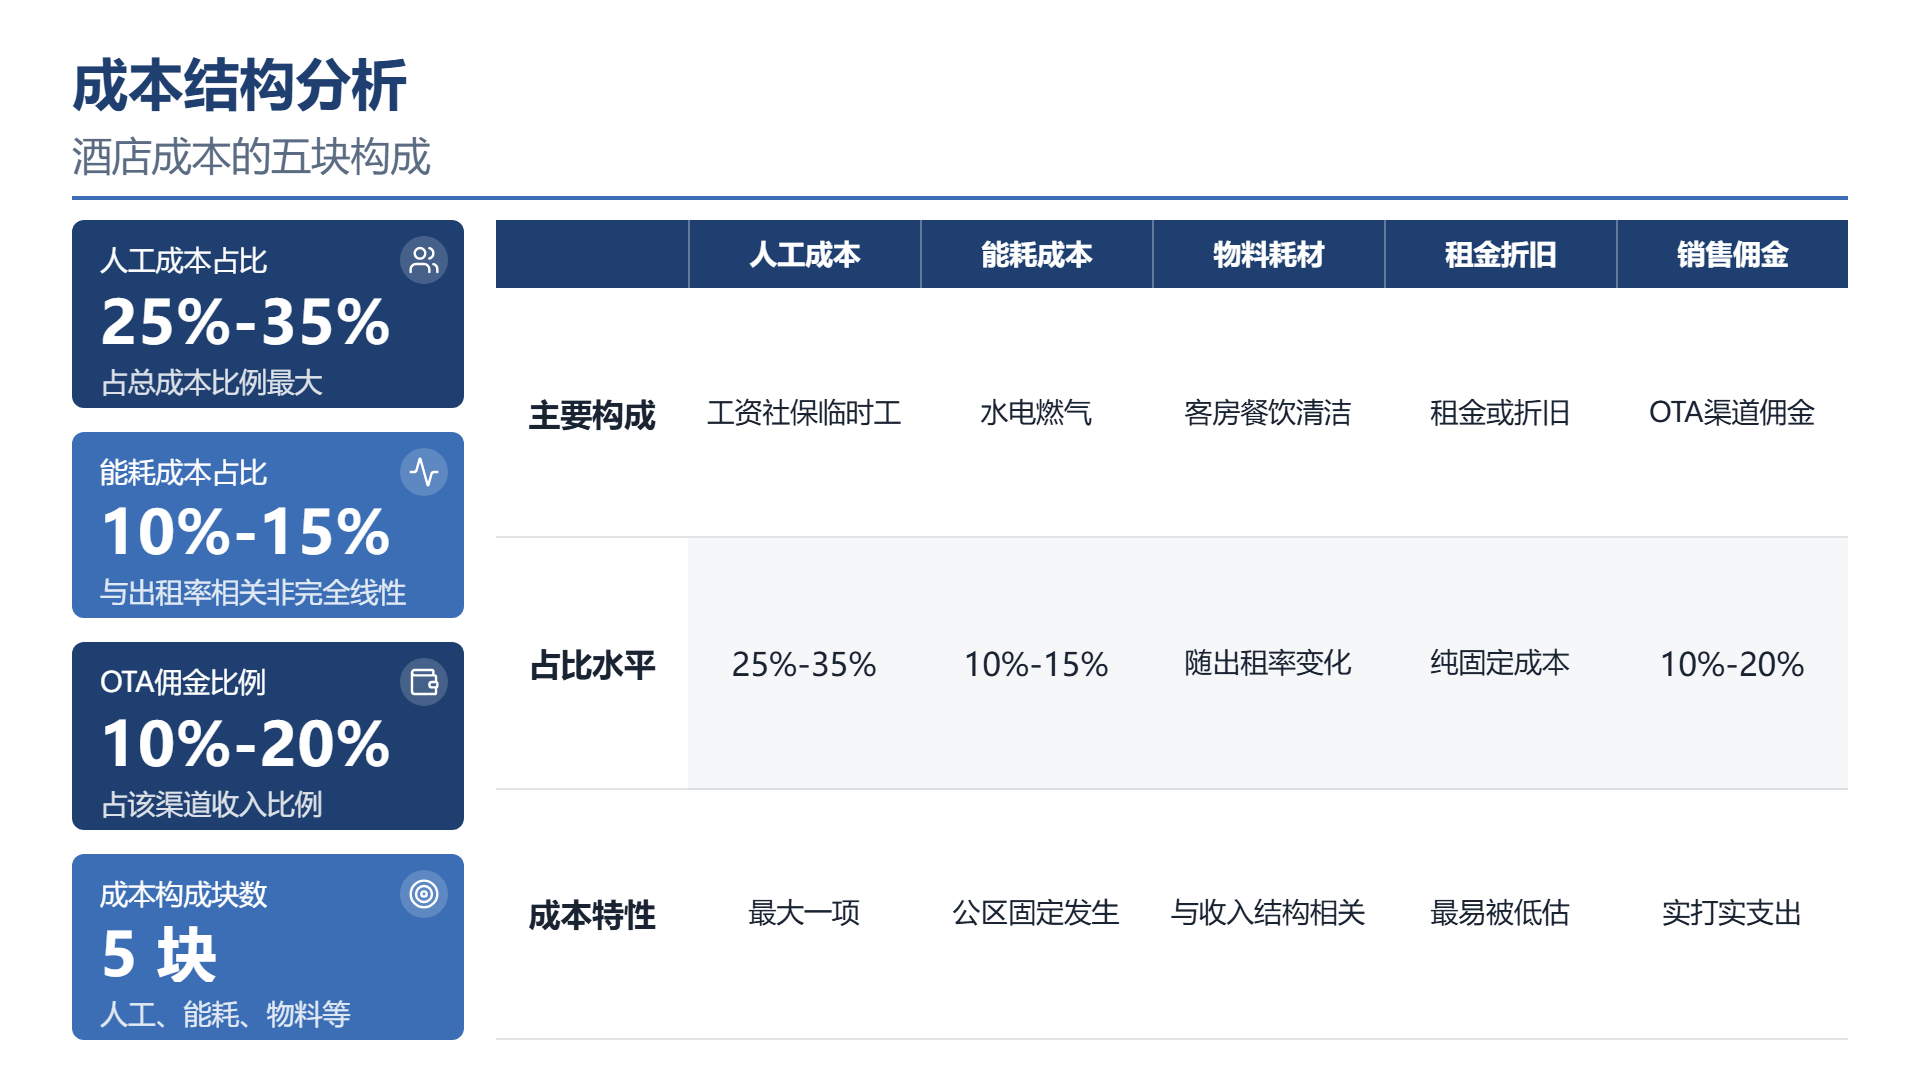
第一块人工。包含固定的工资,社保,旺季临时的用工。在总成本中所占的比例一般处于两成五至三成五的区间内。
第二块是能耗。总的成本是水电燃气。这一方面和出租率存在关联但不完全是线性的— —公区,走廊,大堂的能源消耗是固定的。
第三部分,物料以及耗材。包含客房用品,餐饮原料,清洁用具。占比和出租率以及餐饮收入的结构有关系。
第四方面,租金以及折旧的摊销。自己所拥有的物业折旧租赁租金。这一方面是纯固定的成本。
第五个部分是销售费用以及渠道佣金情况。OTA佣金一般占据这个渠道的收入的半数到2 %,这是实实在在的成本状况。
五块中第四块最易被忽略,因折旧不会带来现金流,可它确实是在每间房子的成本里面。
二、单房成本是核心指标
酒店的财务管理当中最为关键的指标,就是单房的成本。
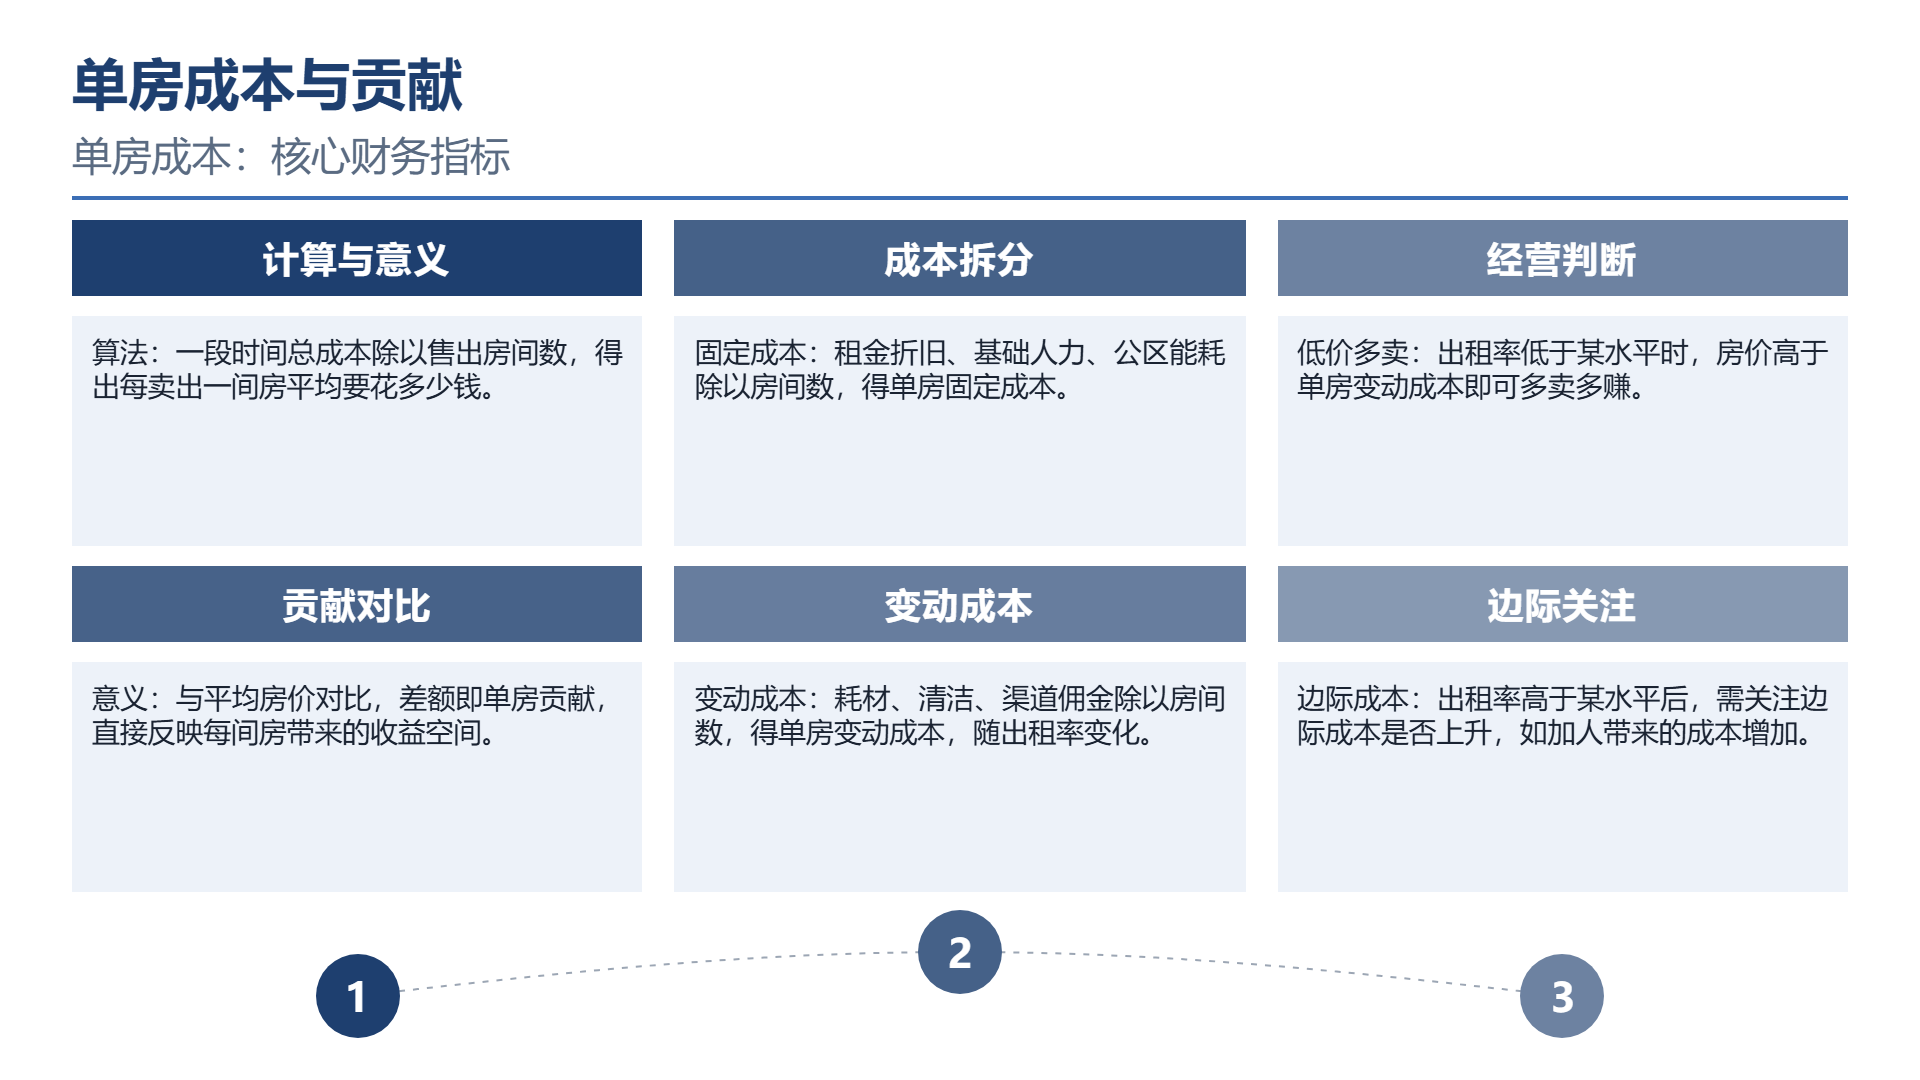
算法是一段时间里的总成本加上售出房间的数量。
此数值表明:每售出一间房屋,平均需花费多少钱。其意义在于与平均房价进行对比,二者的差即单房的贡献。
进一步而言,可分解为固定成本与变动成本这两个部分:
把租金折旧,基础人力,公区能耗除以房间的数量,得算出单房固定的成本。
变动的部分耗材,清洁,渠道佣金除以房间的数量,就是单房变动所产生的成本。
拆开后判断就明白:出租率处于低于某一水平的时候,房价要是比单房的变动成本高,多卖出一间就能够多赚钱;高于这个水平之后,需要查看边际的成本是否上升(例如需要添加人员)。
这一层的解析比“收入多少,成本多少”要好得多。
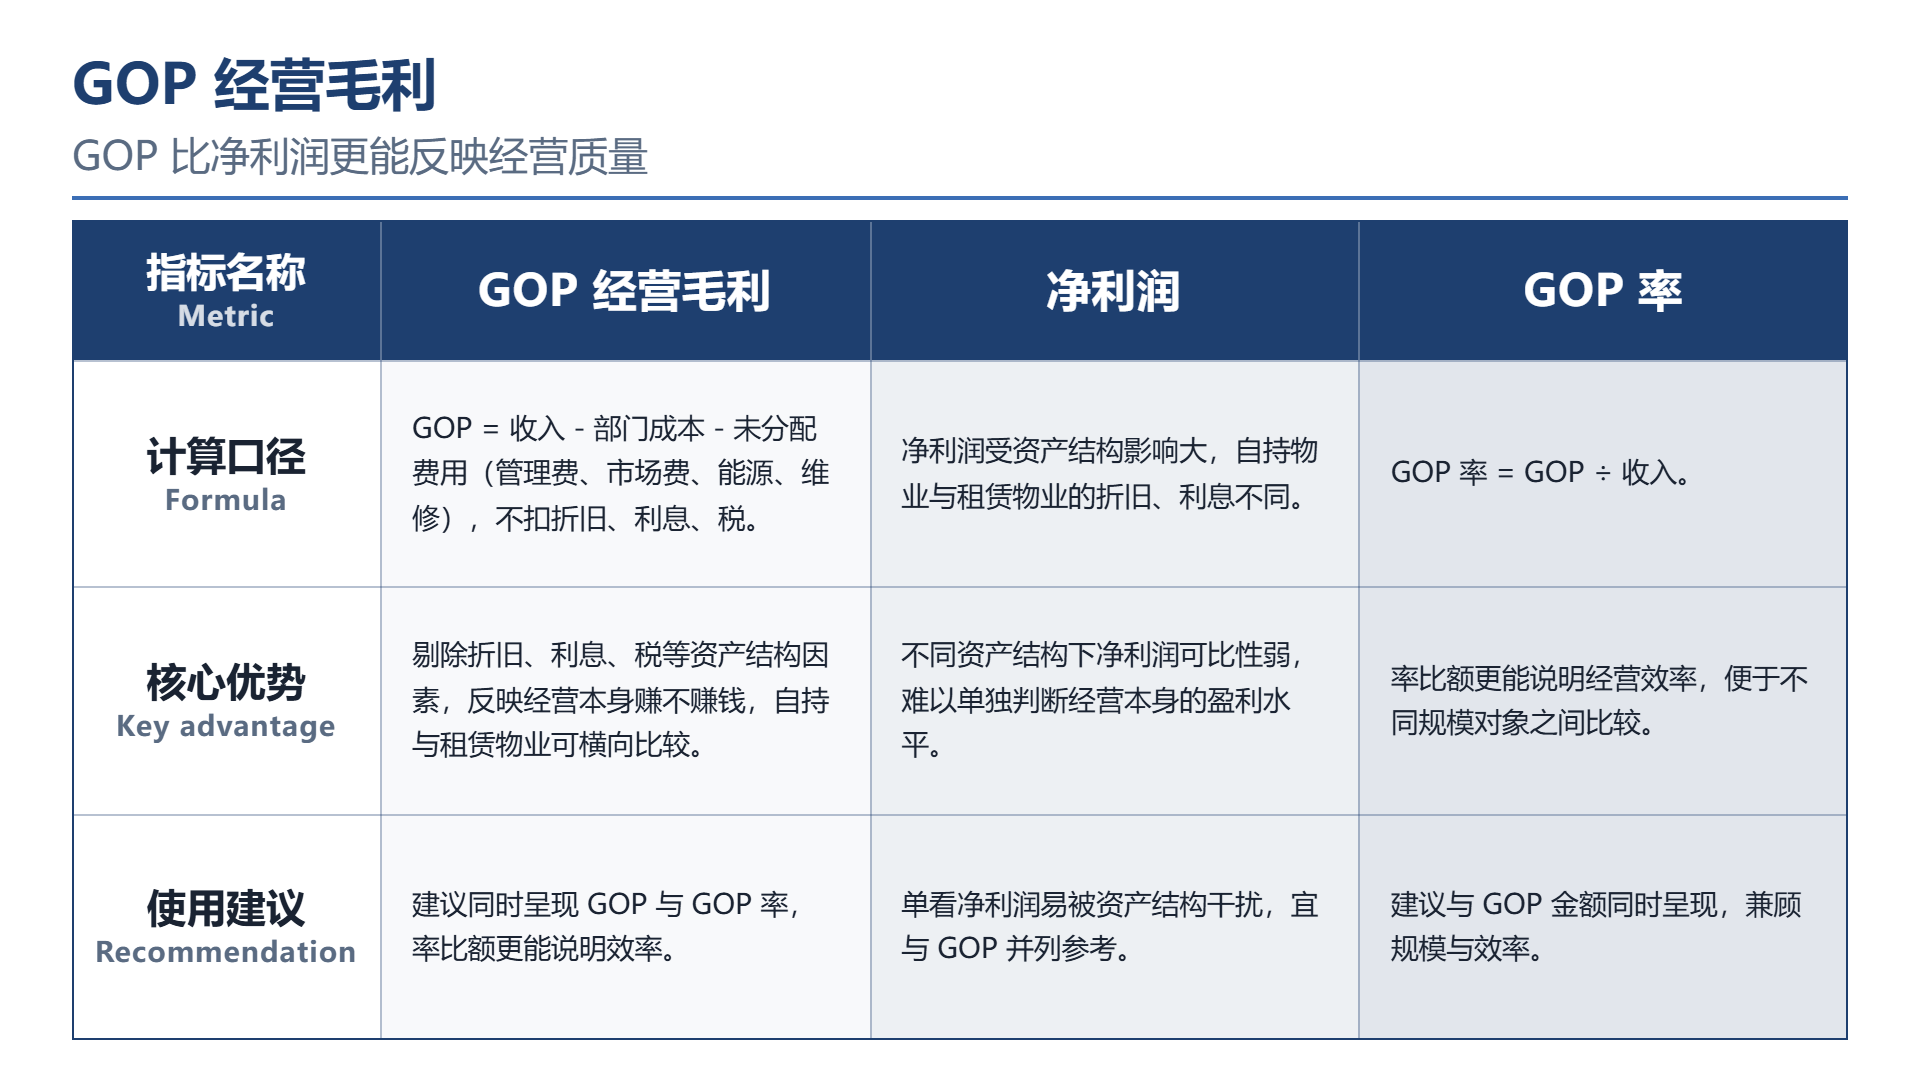
三、GOP 比净利润更能反映经营质量
酒店领域存在一个专属指标GOP,其经营毛利情况。
它就是收入减去部门成本再减去未分配的费用管理费,市场费,能源,维修,不扣除折旧,利息,税。
为什么用 GOP 而不是净利润?
由于净利润会受到资产结构的影响,自持物业与租赁物业在折旧以及利息方面存在明显差异,二者不能相提并论。
GOP把这些剔除掉,体现的是“经营自身能不能赚钱”
材料当中建议同时提供两个数量:GOP以及GOP率GOP等于收入。率比额能够体现效率。
四、现金周期是酒店财务的隐性问题
酒店其现金周期与多数行业存在差异。
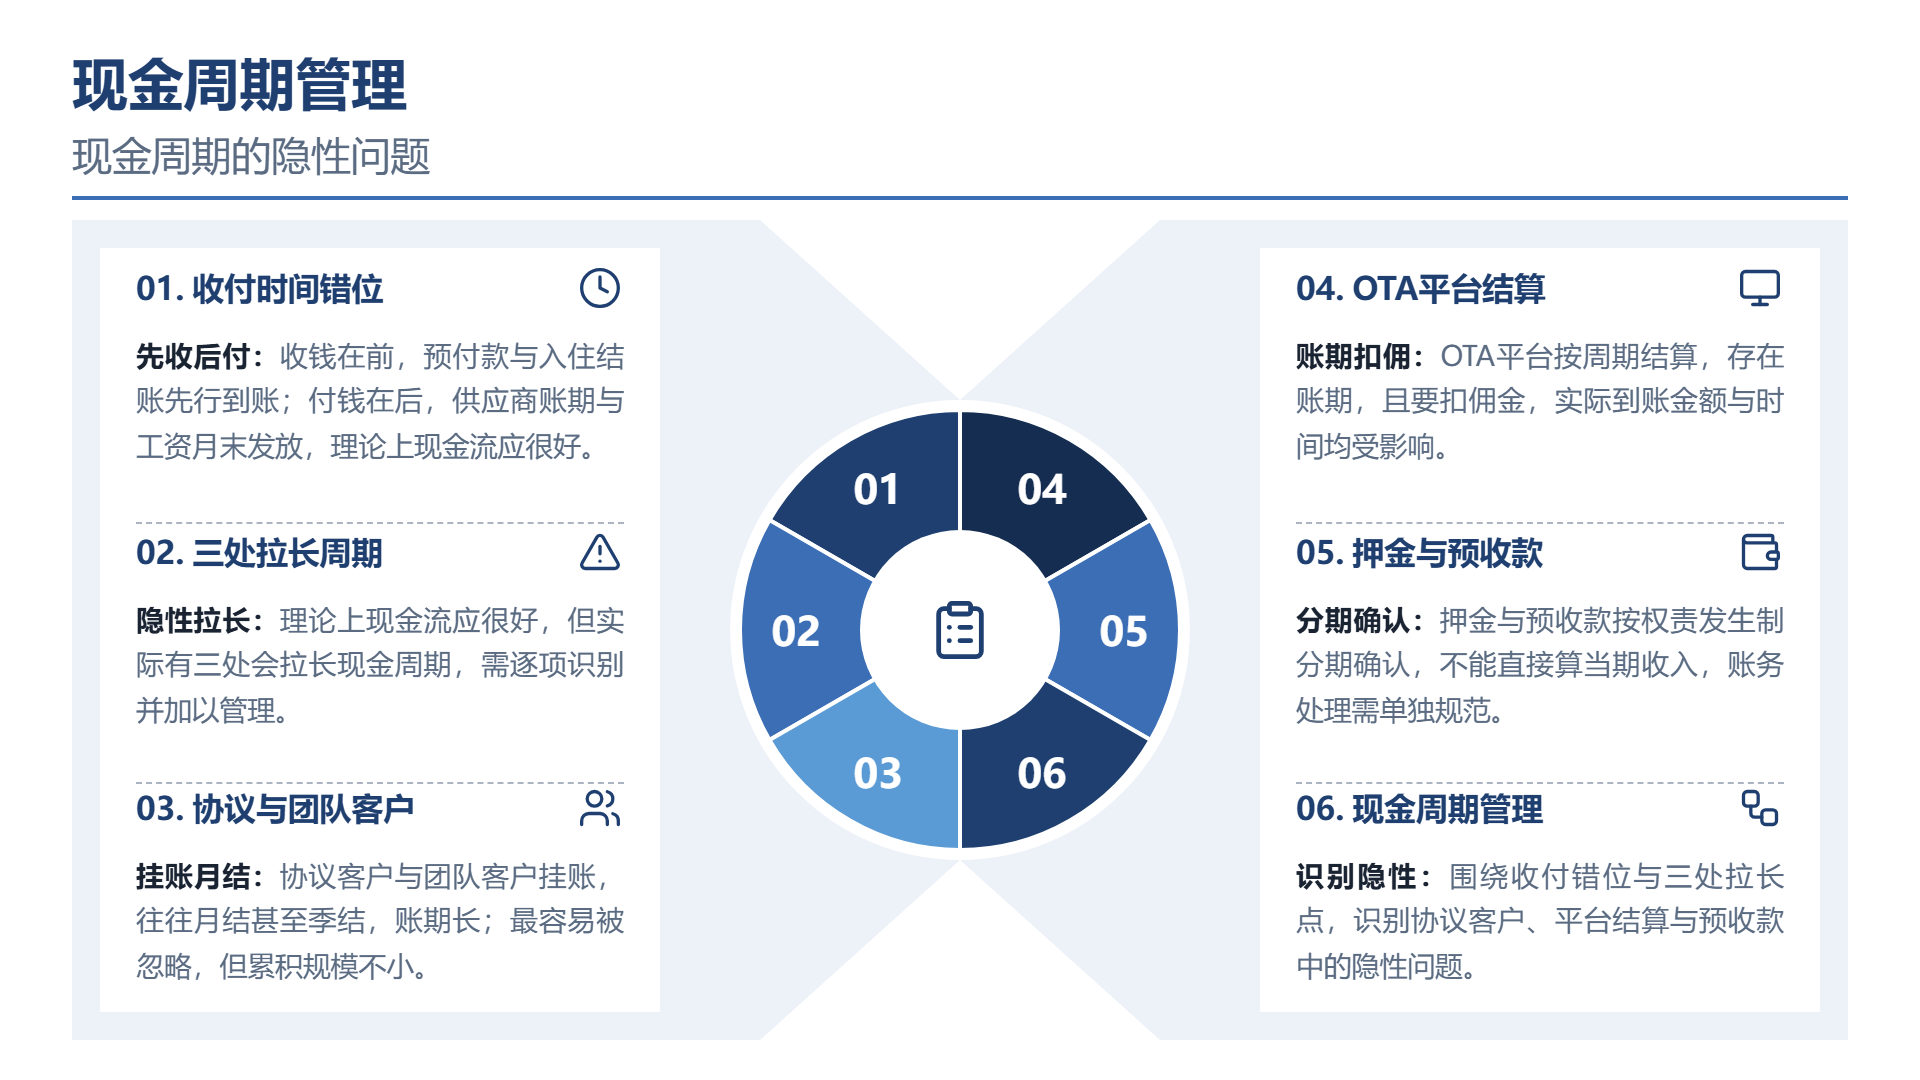
收钱的前提是客人有预付款,入住的时候结账,付钱的后提是供应商的账期,工资是月末发放的。理论上的现金流应当是良好的。
但实际有三处会拉长周期:
协议客户以及团队客户这一类的挂账,一般是月结或者季结的,账期比较长。
第二点,OTA平台的结算情况。平台一般按照周期来进行结算,存在账期,并且要扣除佣金。
第三,对押金以及预收款进行账务方面的处理。若是预收,需依据权责发生的制度分期予以确认,不可直接计算当期的收入。
协议客户的账期最易被忽视,因为它并非像应收那般显眼,但是累积起来的规模相当可观。
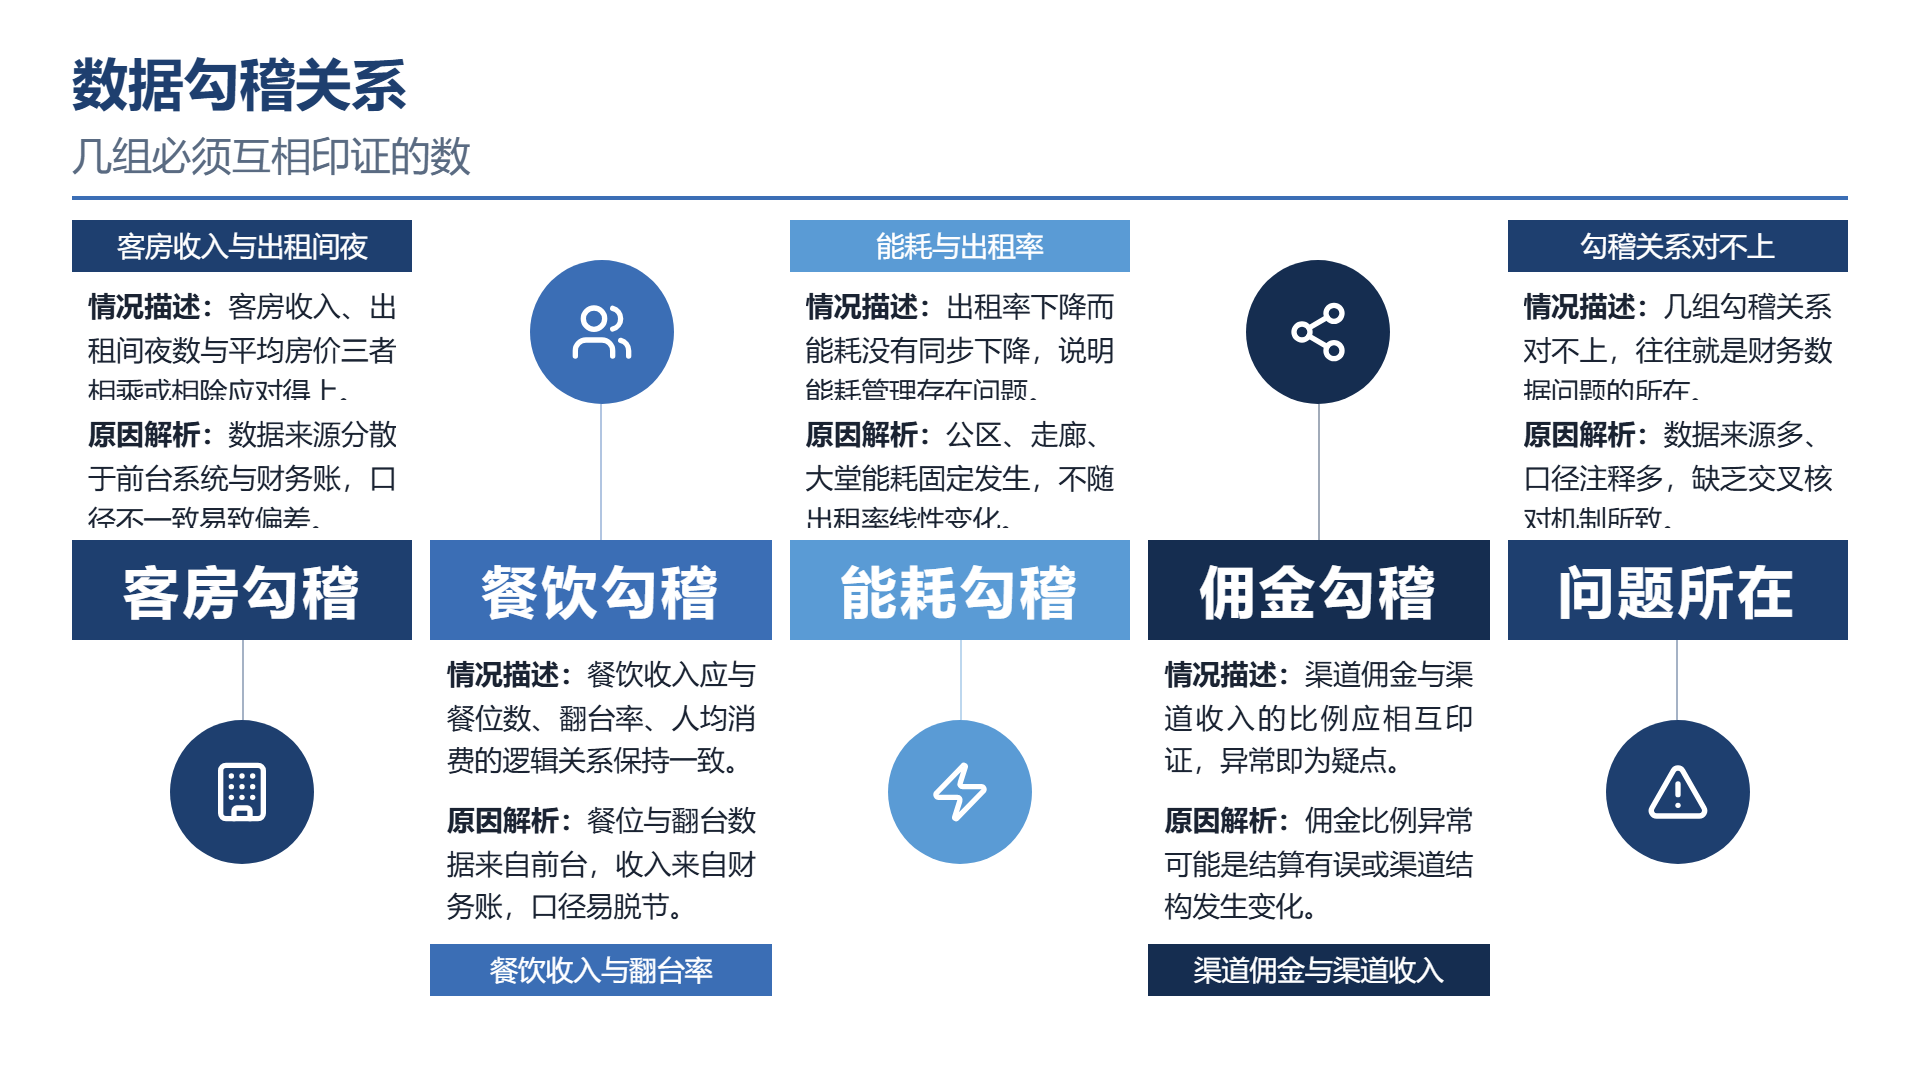
五、几组必须互相印证的数
前台系统财务账渠道后台能耗表这类数据来源比较多。
几个必须对上的勾稽关系:
客房的收入和出租间的夜数,平均的房价相互对应。
餐饮的收入以及餐位数,翻台率,人均消费情况。
能耗和出租率。要是能耗出现下降情况,那就意味着能耗管理存在问题。
渠道的佣金以及渠道所获取的收益。佣金的比例出现异常,或许是结算出现偏差或者渠道构造发生变化。
这几组不一样,常常就是问题的地方。
六、材料结构建议
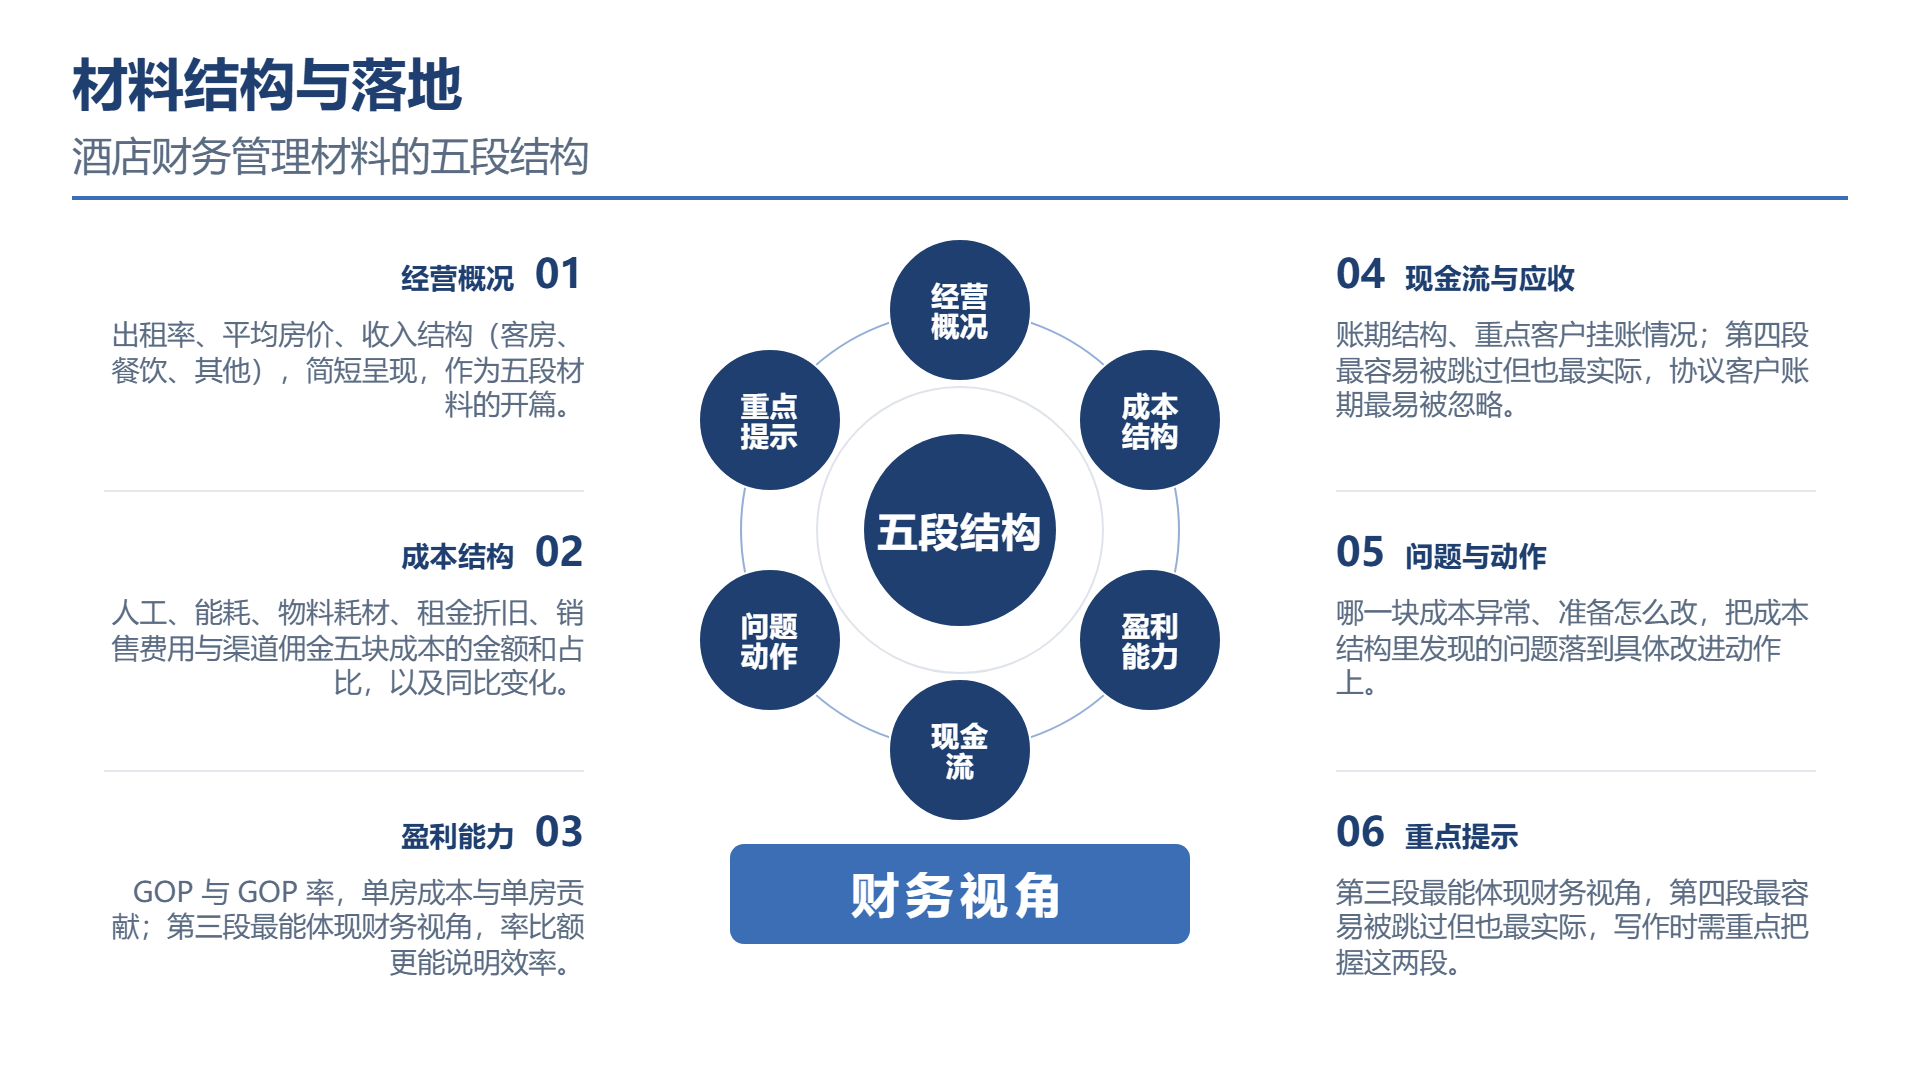
酒店财务管理材料,建议五段:
第一段经营方面的状况。出租的比率平均的房价,收入的构成包含客房,餐饮,其他。简单。
第二部分,成本构造。五个成本的数额和占比以及同比的变化情况。
第三部分,盈利的能力。单房成本以及单房所产生的贡献。
第四段现金流以及应收情况。账期的构造,重点客户的挂账状况。
第五段是问题和动作。哪个部分成本异常,准备怎么改进。
五段当中,第三段是最能够体现财务角度的,第四段是容易被忽略但是最为实际的。
七、材料怎么落地
酒店的财务资料数据比较多,表格多图片多,口径说明多。
二狗 PPT能够承接排版方面的工作:把成本构造,盈利解析,现金流整合成文章,粘贴到Word文档里面或者上传成为结构化的大纲,在卡片式的编辑器当中对章节进行调整,确认之后按照页匹配的版式来生成PPTX。财务方面的材料构造稳定,能够按月或者按季进行使用。
数据存储于Excel中,可借助智能图表向xlsx上传,借助自然语言阐述所期望的对比或者占比,进而生成折线,柱状图或者饼图,随后导出SVG并将其放入材料中。成本构造采用饼图或是堆积柱,其趋势采用折线方式。
需要提及的是,工具不能够判定财务逻辑是否对的。生成之后需要核对成本五块有没有齐全,单房成本拆除了固定还有变动,GOP口径如何说明,勾稽关系如何对上。
八、判断办法
材料完成之后,问听者一个问题,这个月每售卖一间房子,我们赚多少钱,成本哪一个最有压缩的空间。
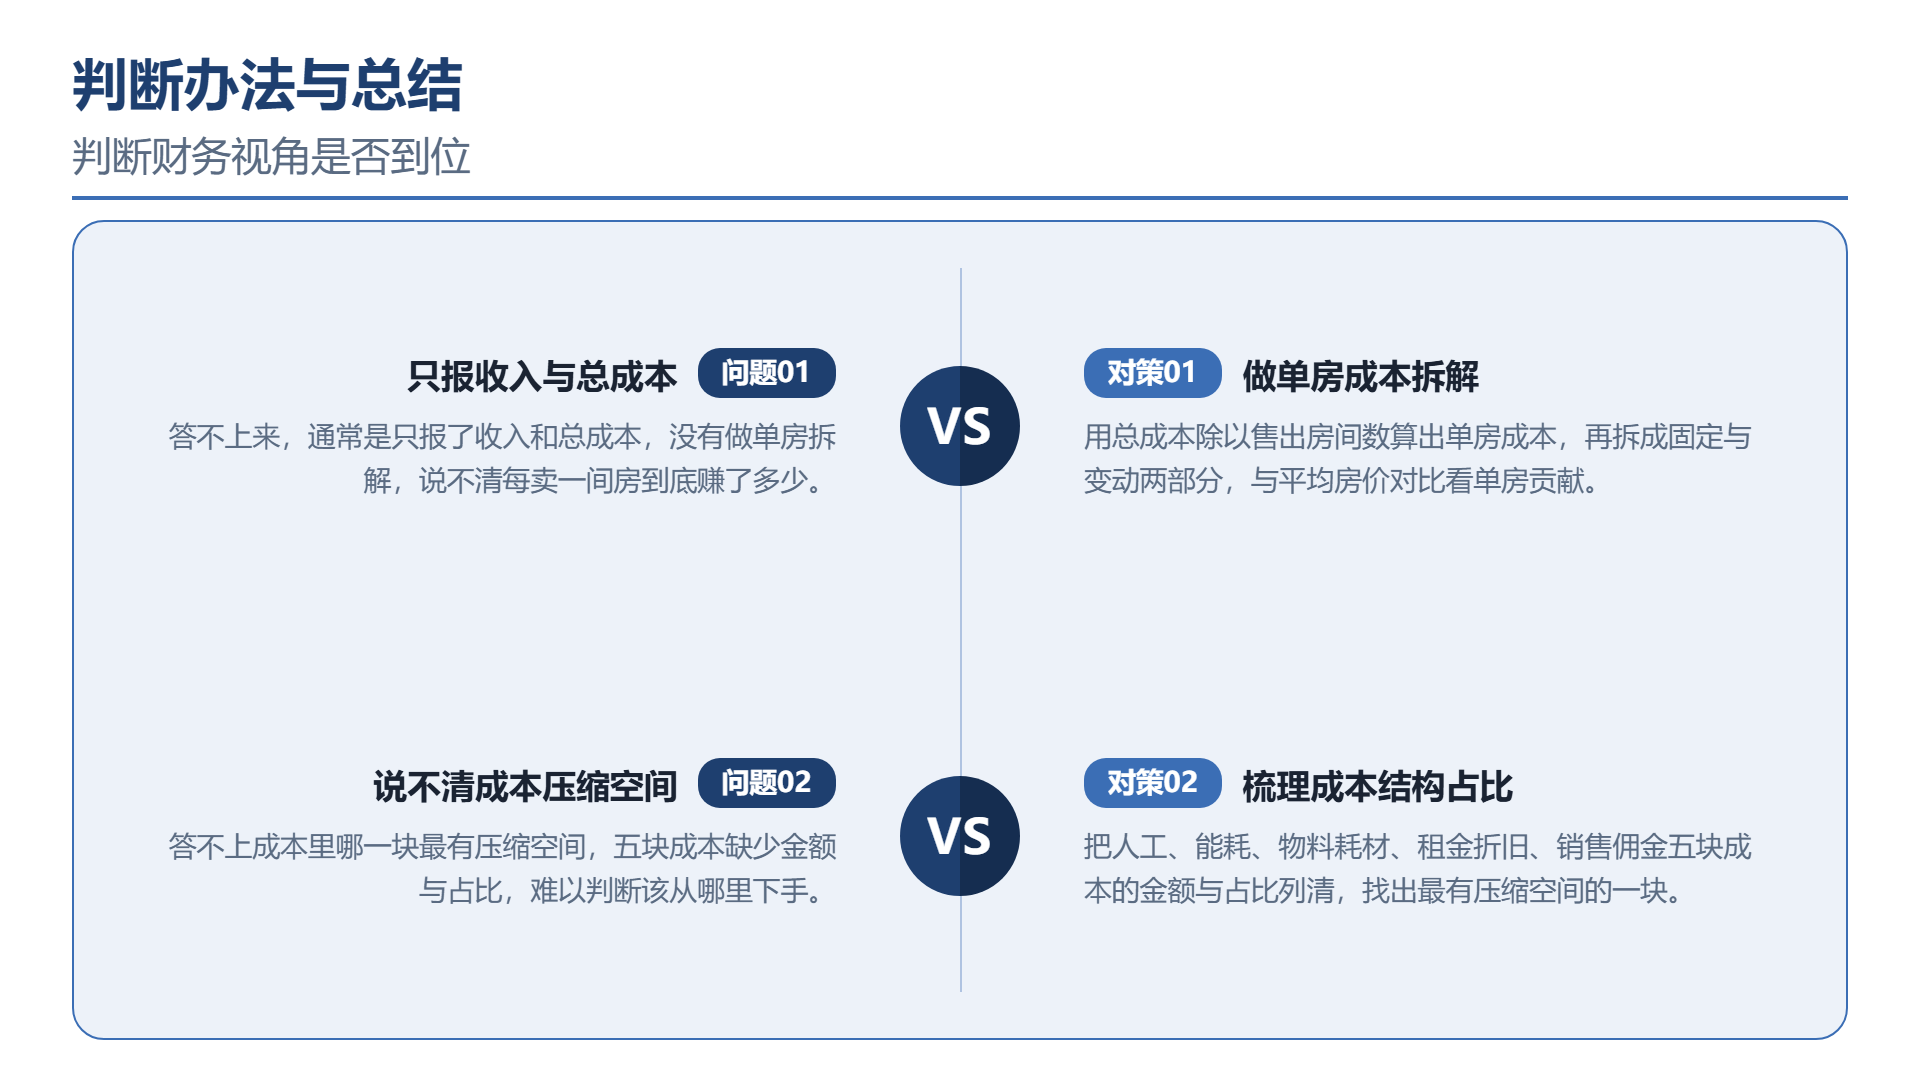
答得上就表示财务视角是到位的;答不上的一般是只报收入以及总成本的,没有进行单房拆解的。
酒店的财务管理价值,不是报出收入以及成本,而是说清楚每一间房背后存在的账。
常见问题
- 酒店收益管理和财务管理有什么区别?
收益管理关注出租率、平均房价、每间可售房收入等经营指标;财务管理关注成本结构、利润率、现金流和资产回报。把收益指标当主体,实际是经营分析而非财务管理。
- 酒店成本主要分哪几块?
通常分五块:人工、能耗、物料及耗材、租金及折旧摊销、销售费用及渠道佣金。其中租金与折旧摊销是纯固定成本,最容易被忽略。
- 单房成本怎么算,有什么用?
用一段时间总成本除以售出房间数,得到每售出一间房的平均成本,再与平均房价对比得出单房贡献;还可拆成固定与变动两部分,用于判断出租率与边际成本。
- 为什么酒店用 GOP 而不是净利润?
净利润受资产结构影响,自持物业与租赁物业在折旧和利息上差异明显,不能直接比较。GOP 不扣折旧、利息和税,反映经营本身能否赚钱,建议同时给出 GOP 与 GOP 率。
- 酒店财务材料应该怎么组织结构?
建议五段:经营状况、成本结构、盈利能力(单房成本与贡献)、现金流与应收账期、问题与动作。第三段最能体现财务视角,第四段最容易被忽略但最实际。