
目录
在保险专题内部的分享材料当中,最常出现的失败是仅仅说“保什么”
保障的范围很清晰,责任的免除一句都没有。
实际的理赔纠纷大多出现在“不保什么”以及“什么条件之下才保”这两个方面。
因此一份具有责任性质的保险资料,其责任免除方面的阐释篇幅不可超出保障范畴的范围。
一、先讲清保险的基本逻辑
分享的起始之处,值得一页一页地阐述:保险并非储蓄,也并非投资。
它是将不确定的很多损失转化成为确实的小额的支出。
这个定义带出两个推论:
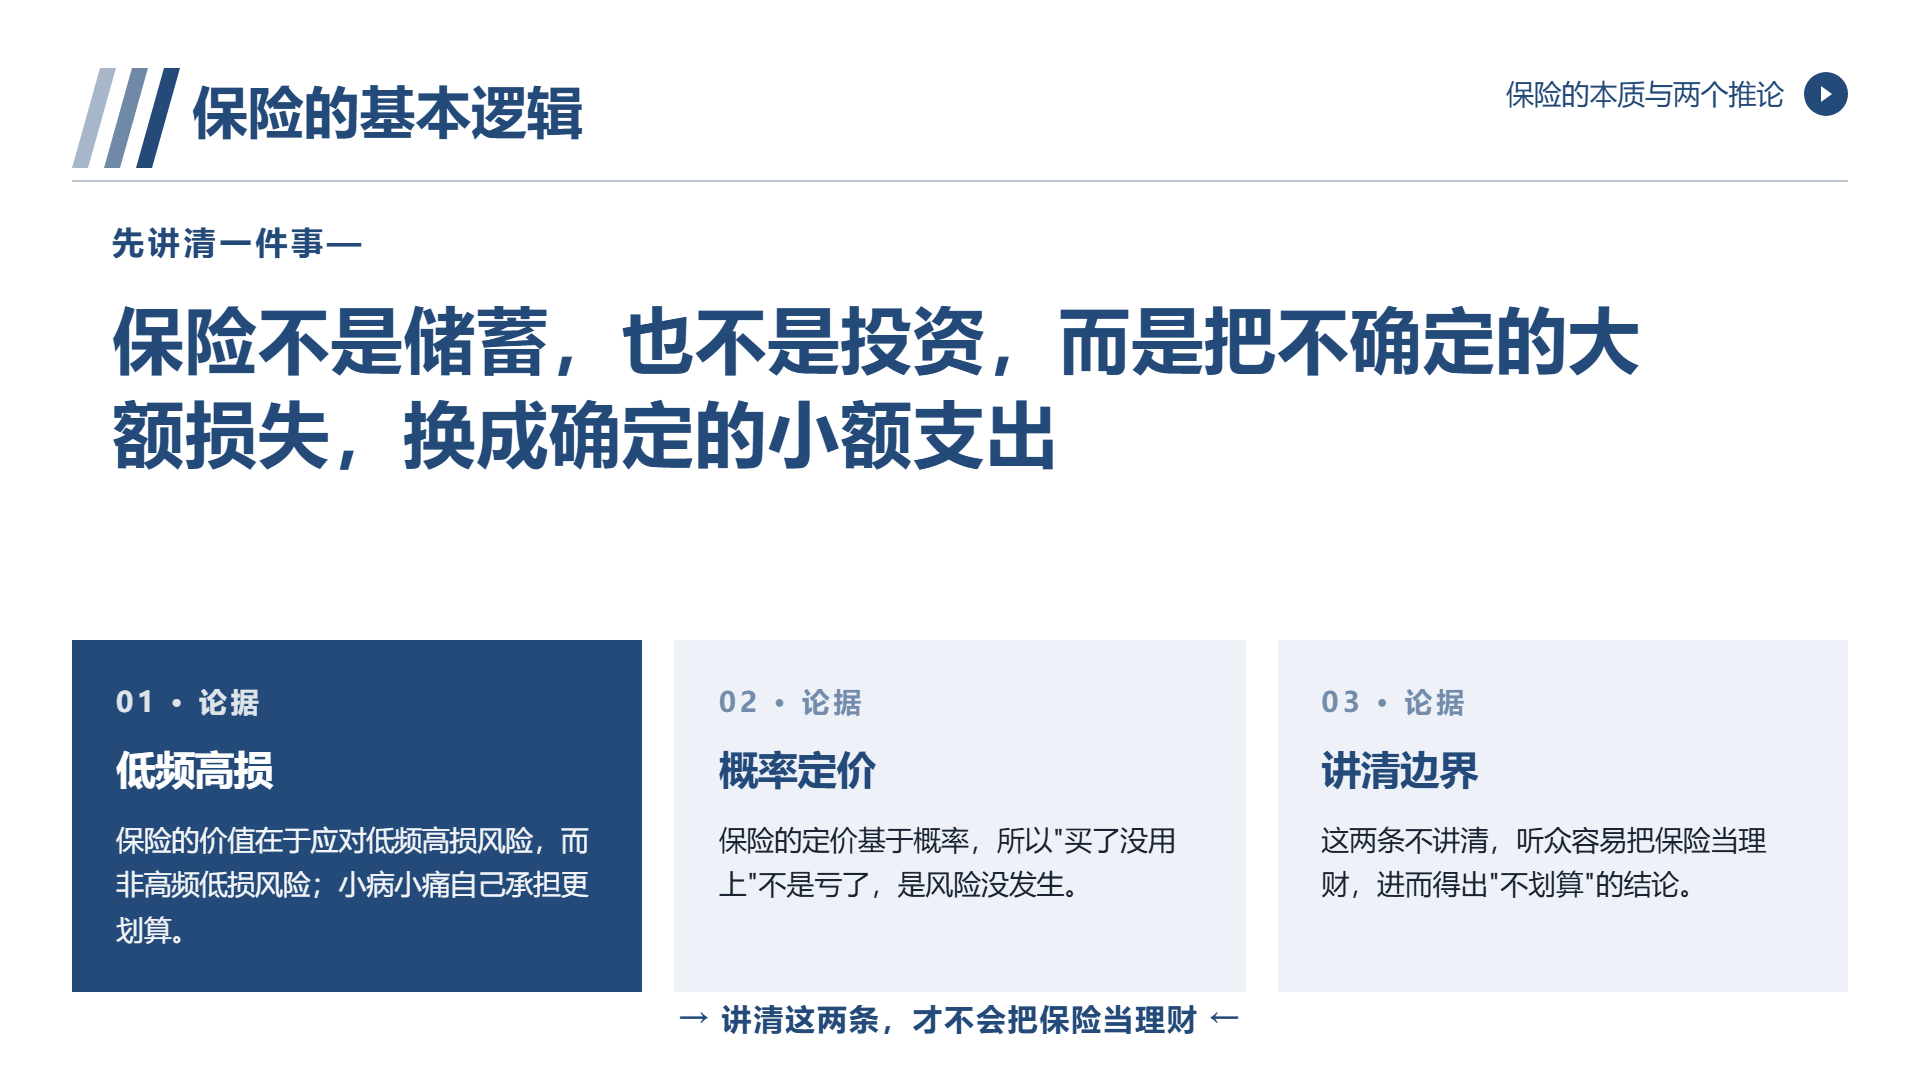
其一保险的意义在于应对“低频高损”,而非“高频低损”
其二,保险定价依据概率。“我买了没有用上”,不是亏损,而是风险没有发生。
若这两条不予以阐释,听众便会自但是然地将保险视为理财之物,进而得出“不划算”的结论。
二、保障范围要说清四个维度
同一种险种不同的产品保障范围存在很大差异。四件事得讲清楚:
保障什么风险?意外,疾病,身故,财产方面的损失。
其二,保人。本人,配偶,子女,父母。
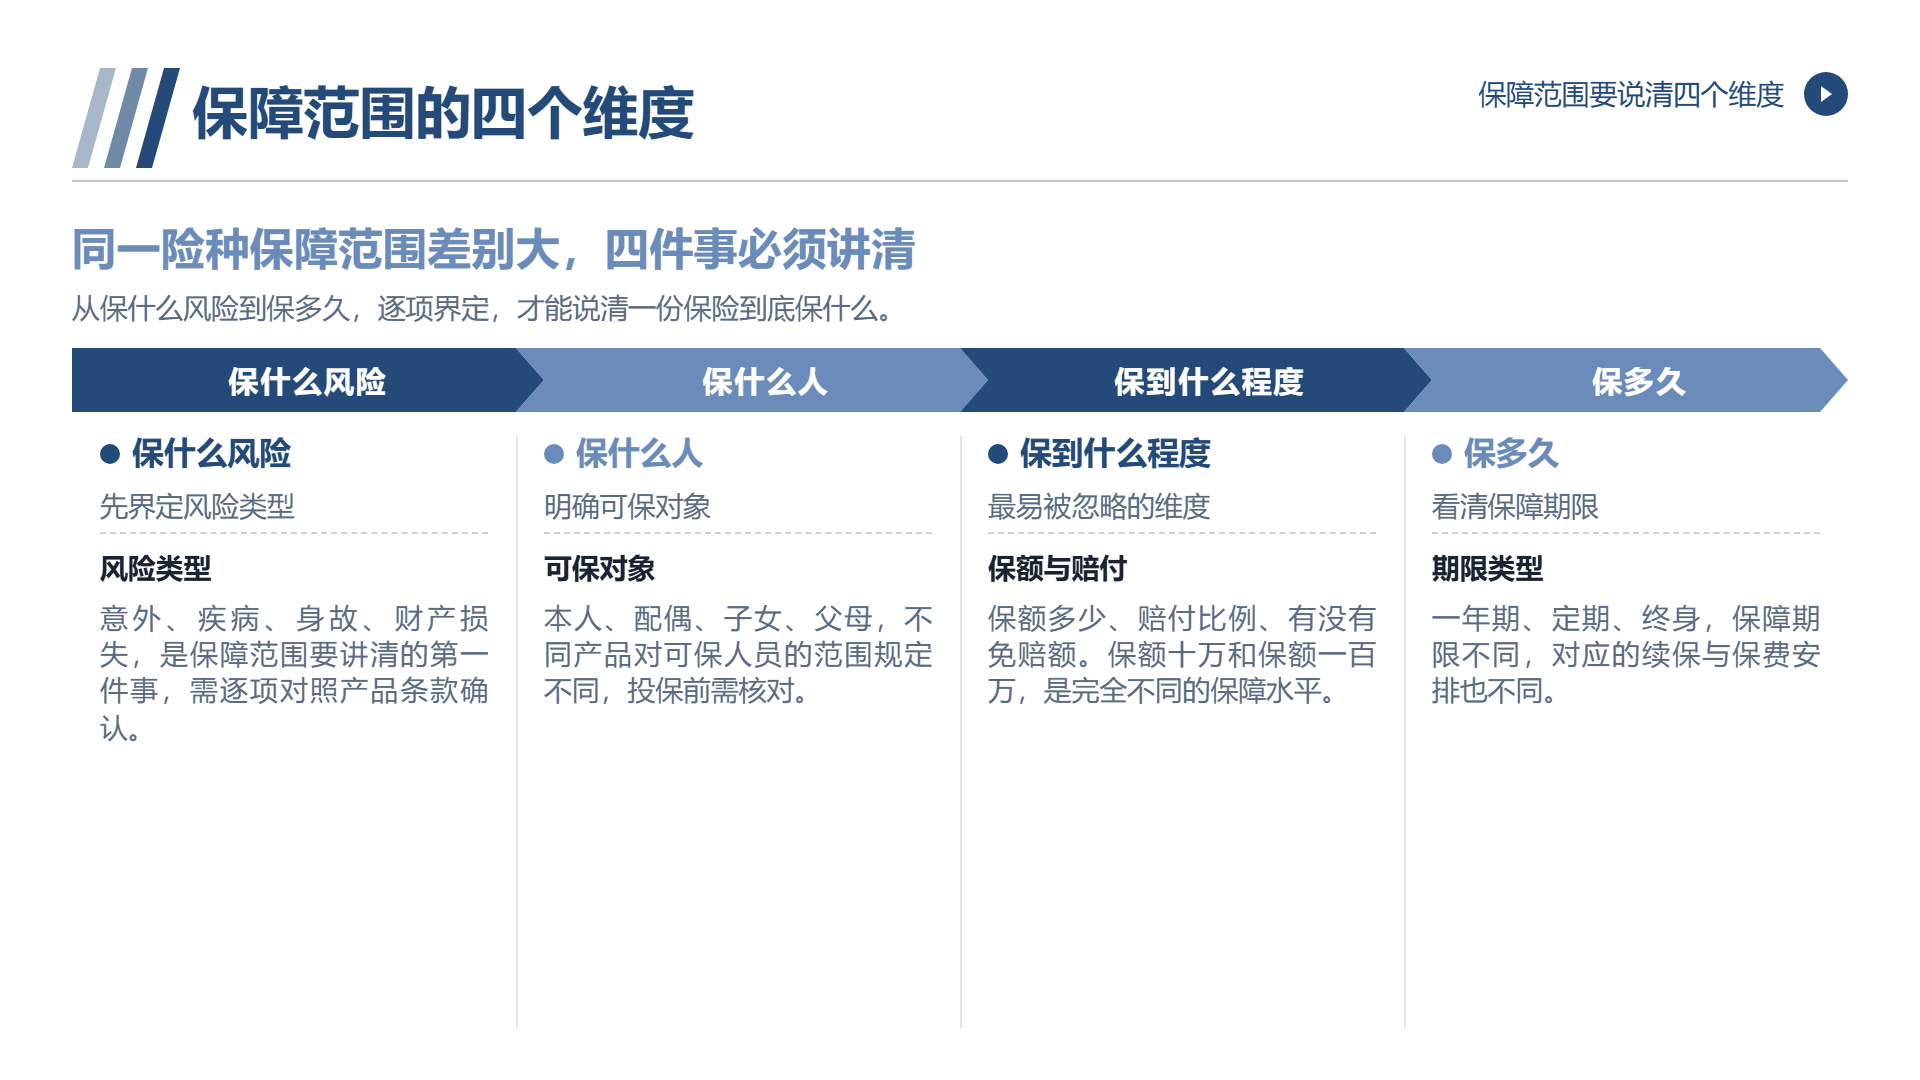
保额的多少赔付的比例以及免赔的额度。
第四,维持多长时间。一年期,定期,终身。
在四个维度当中,第三个比较容易被忽视。保额达到十万以及保额超过一百万是完全不一样的保障水准。
三、责任免除是重点,不是附属
理赔纠纷第一来源是责任免除的条款。
常见类型有四类:
第一类是等待期之内出险。众多健康险存在等待时间段,等待的时候出险不赔钱。
第二类是既往症。在投保之前已有的病症一般不保。
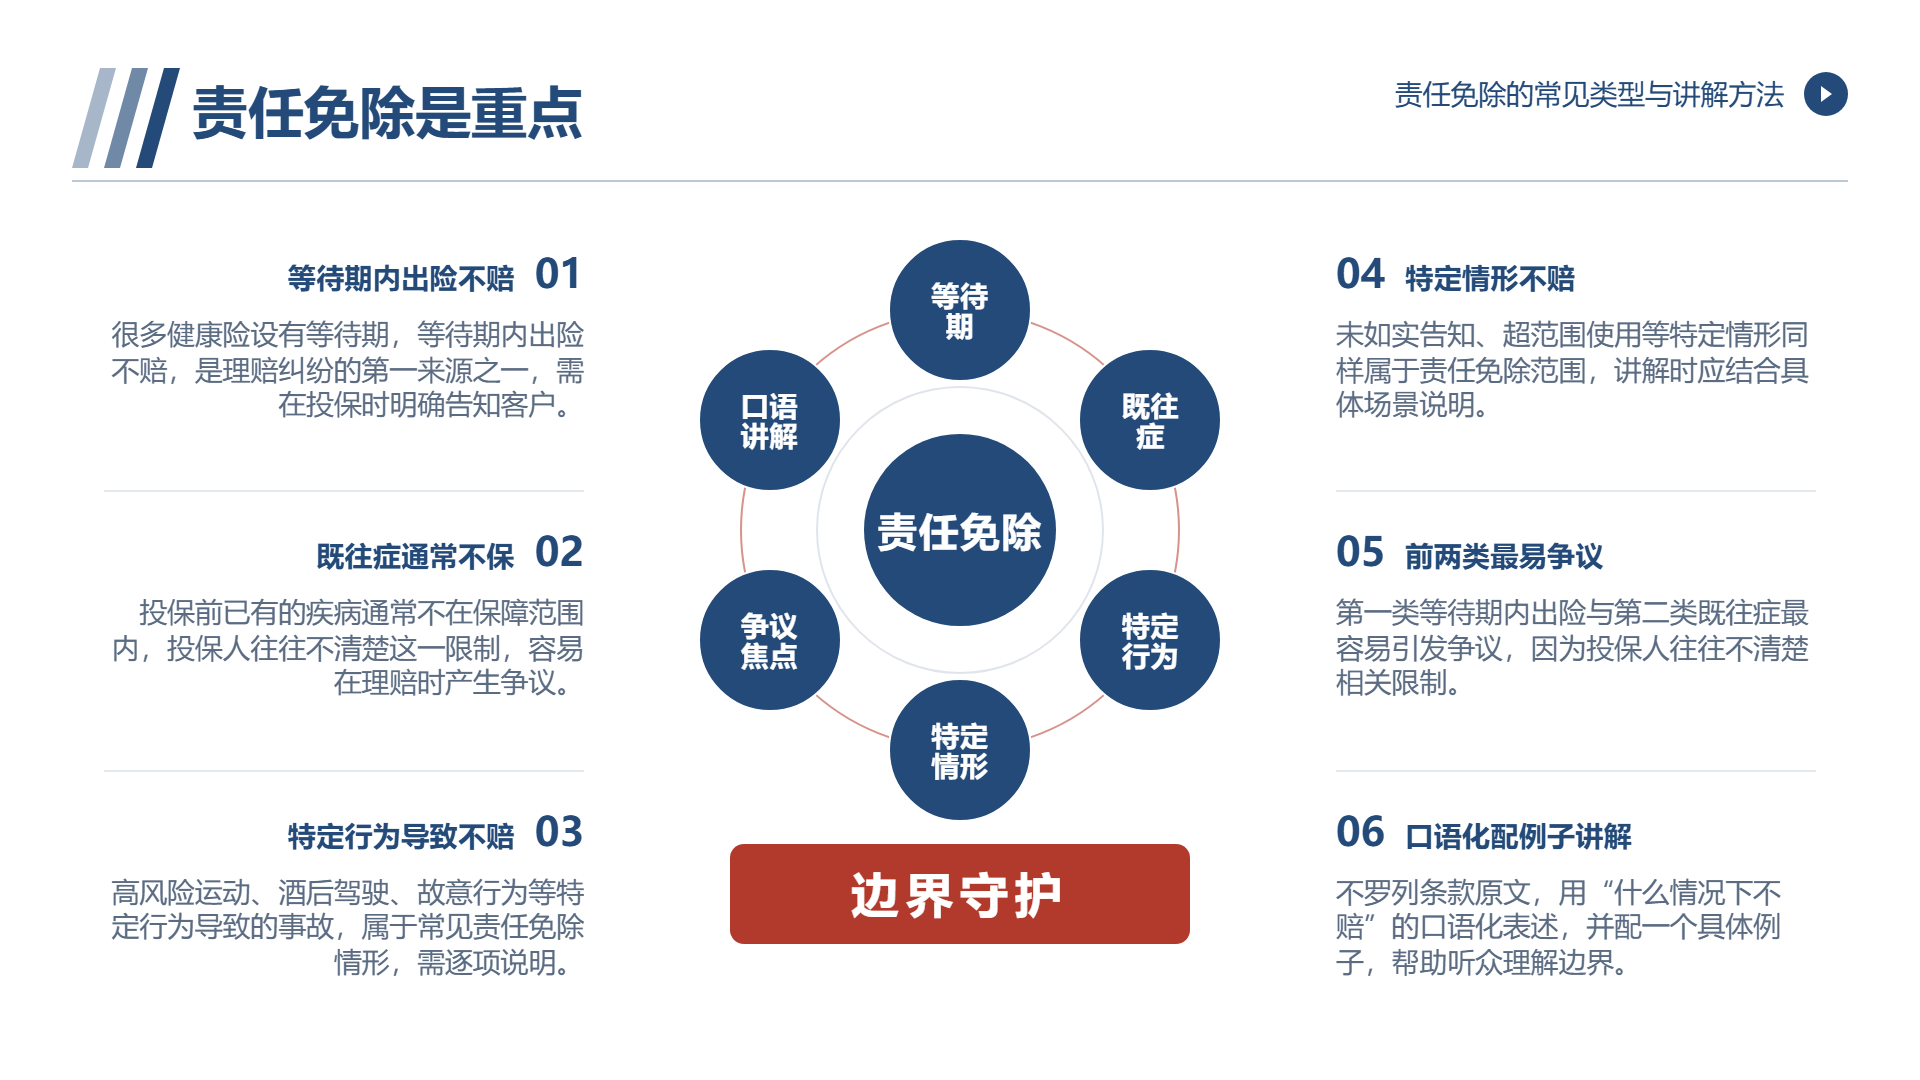
第三类是特定行为所导致的。例如高风险的运动,酒后的驾驶,故意的行为。
第四类是特定的情况。比如没有如实地告知,超范围地使用。
四类中,第一类与第二类最易引发争论,原因在于投保人常不清晰。
材料当中的写法:没有罗列条款的原文,用“什么时候不赔偿”的口语化的表述,配上一个具体的例子。
四、如实告知义务要专门讲
投保环节中最为关键且极易被忽略的一个环节。
投保的时候,投保人要如实回应保险公司所询问的事情。要是没有如实告知的话,可能会引发拒赔情况或者合同被解除。
此义务的实际难度体现在:许多人认为“没问就不必说”,或者“小毛病不需说”。
有效的呈现:提供具体的判定标准。
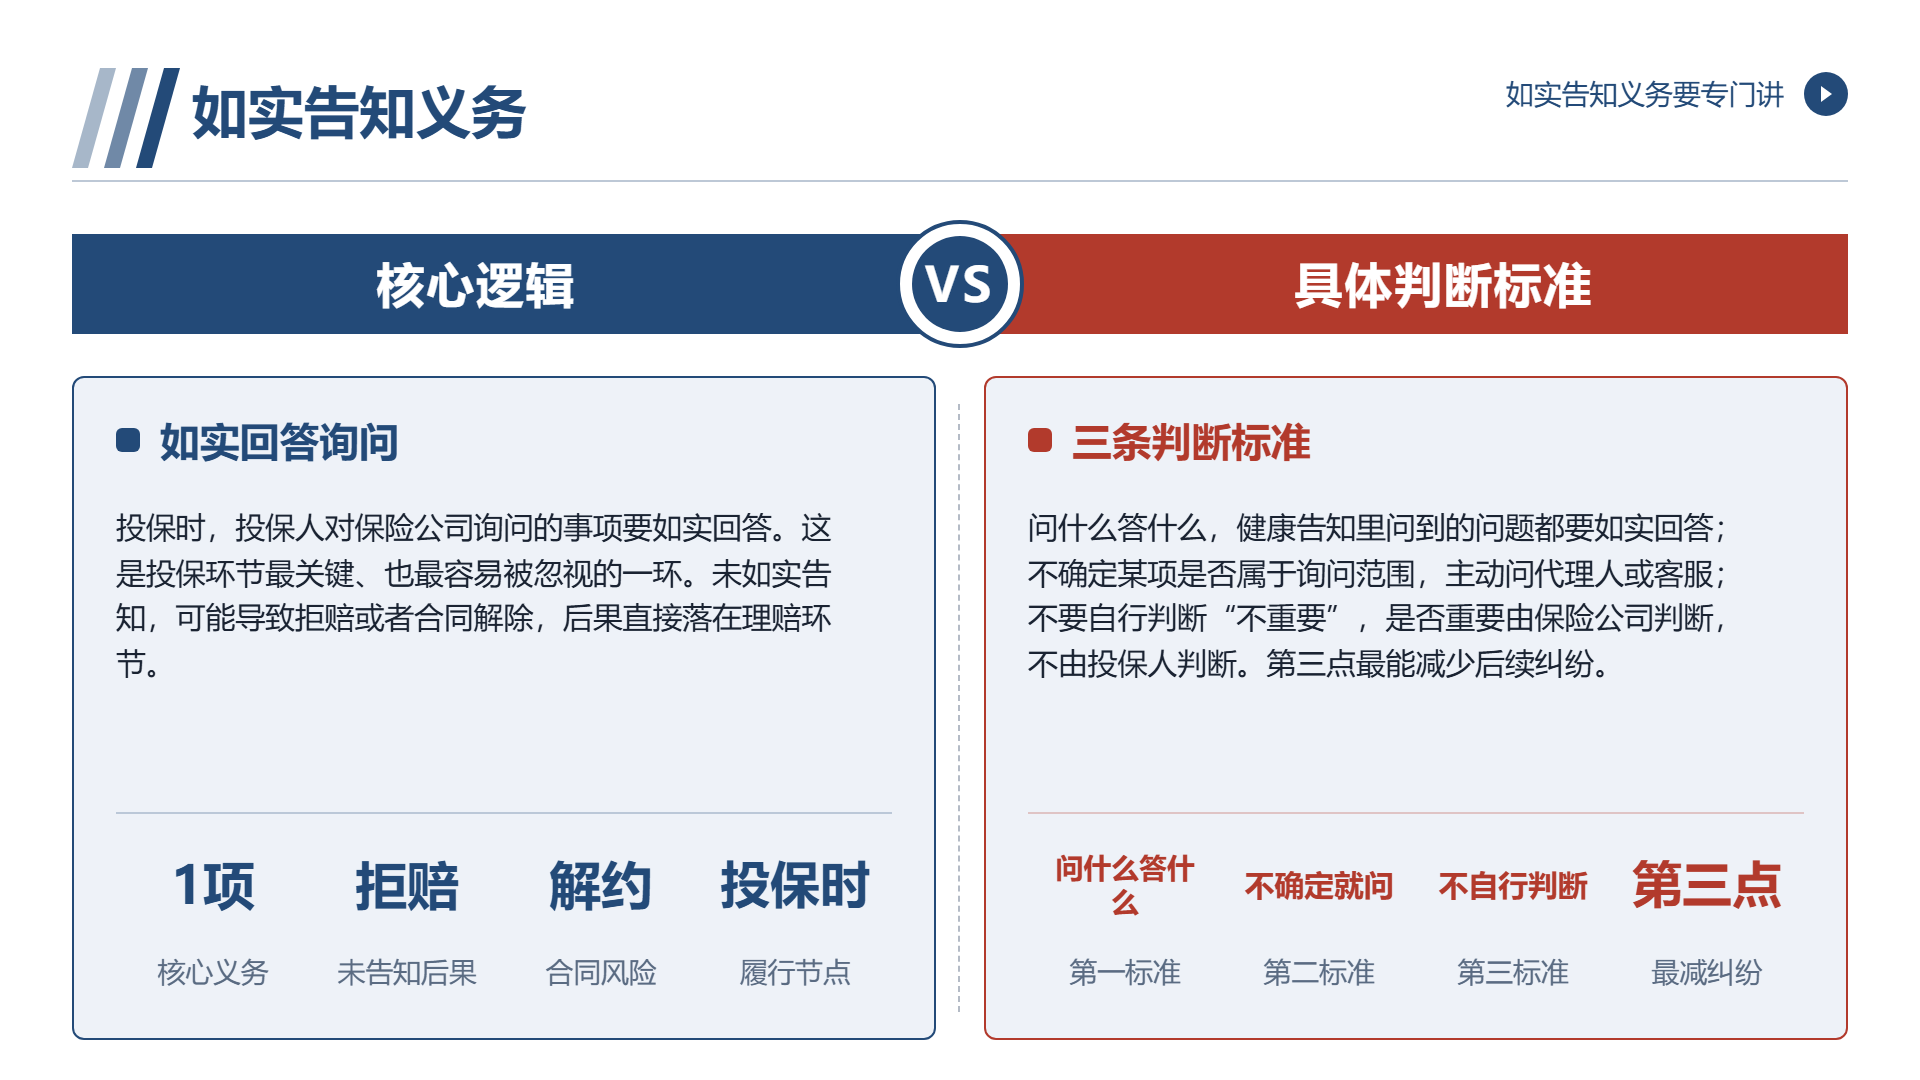
首先,问什么就答什么。在健康告知中所提及的问题,均需如实回应。
第二点,不确定的要问。若不清楚某一项是否属询问范畴,主动询问代理人以及客服。
第三点,不要自己去判断不重要。重要的是保险公司来判定,不是投保人来判断。
第三点能够减少后续的纠纷。
五、理赔流程要讲步骤
“出险之后马上报案”这句话没什么可操作的地方。
有效的写法给步骤:
第一步是报案。报案的时候是什么时候,电话,APP,代理人,需要提供哪些基本的信息。
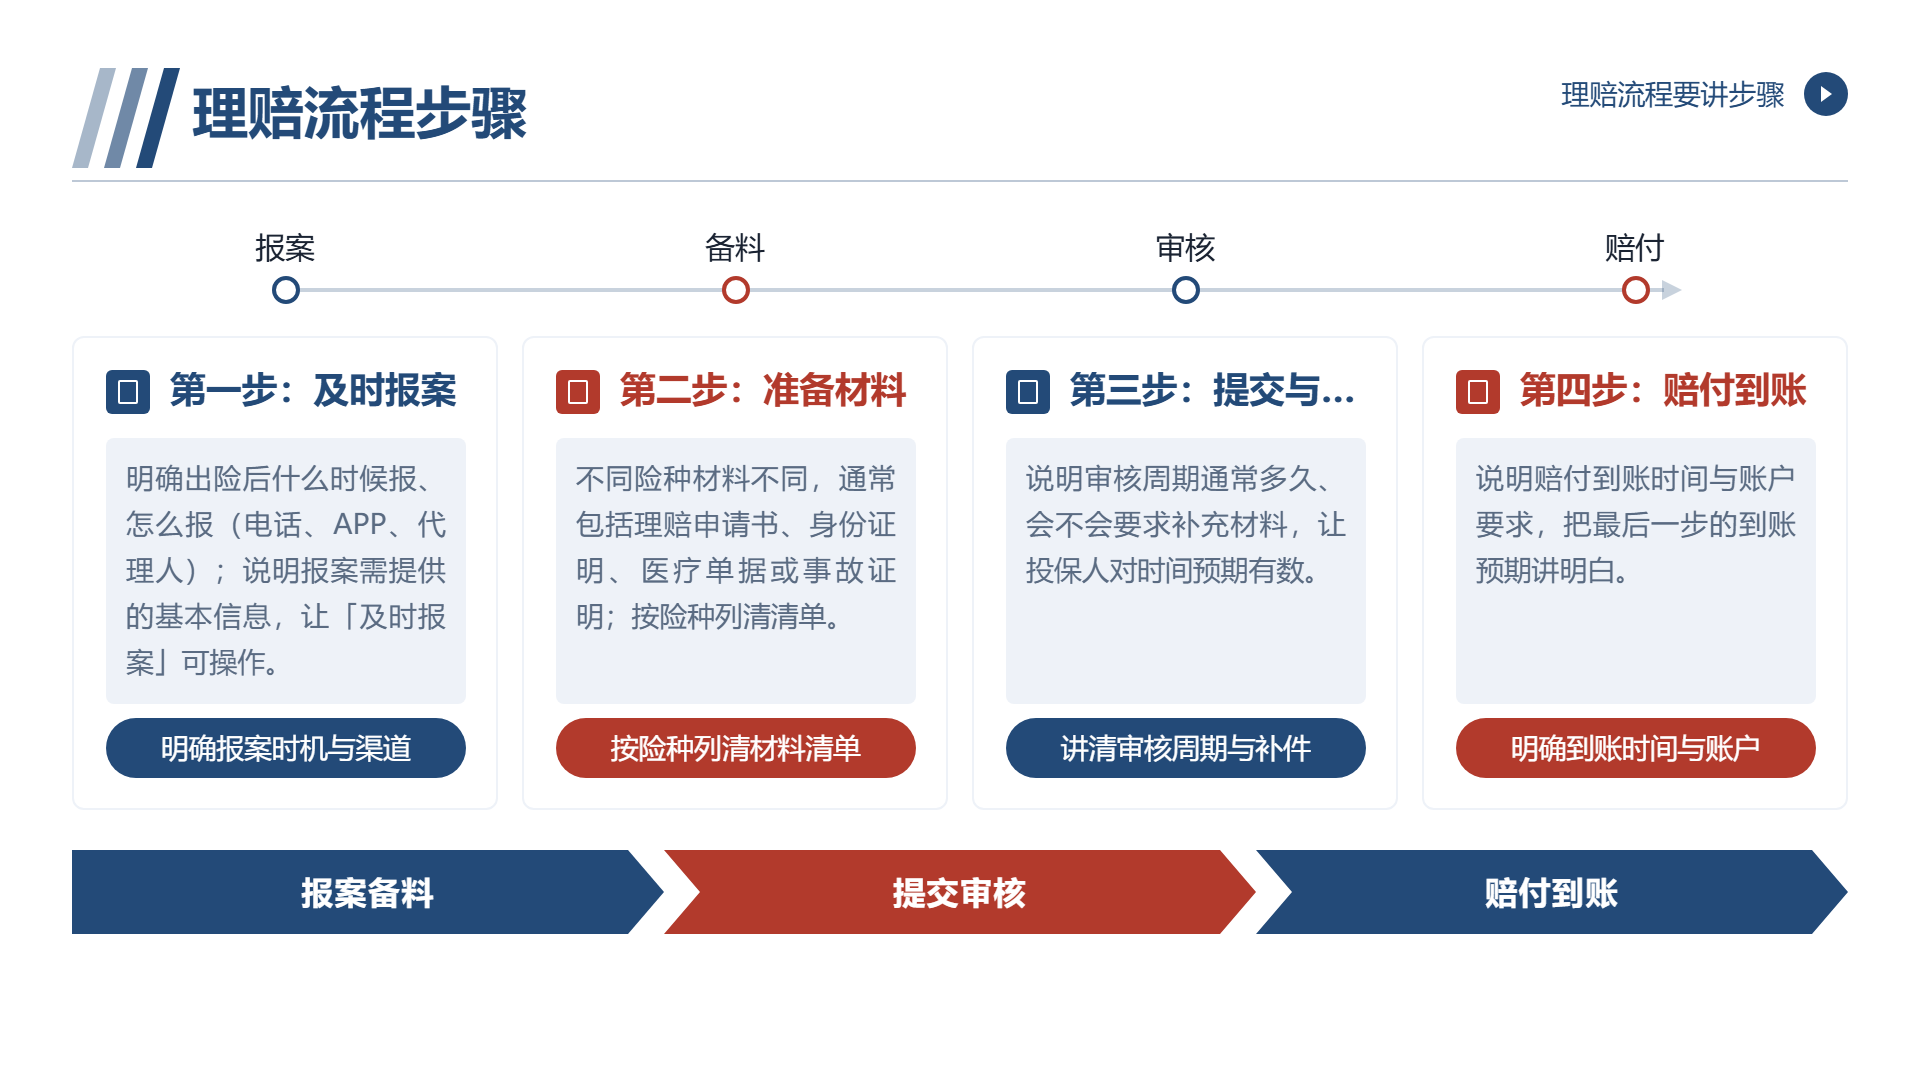
第二步进行材料的准备工作。不同的险种材料存在差异,一般包含理赔的申请书,身份证明,医疗的单据以及事故的证明。
第三步进行提交以及审核操作。审核的周期一般是多久,会不会让补充材料来补充。
第四步赔付。账户的要求。
四步中,第二步极易出现问题,材料不齐致使多次补充,进而使周期延长。
六、几个常见误区
首先保障范围存在有限的情况。
第二,保额越高就越好。保额得和实际的需求相契合,要是保额过高就会加重保费的负担。
第三,“返还型更为划算”。返还类型的保费一般比较高,按照同样预算购买消费类型或许保额会更高。
第四,社保存在起付线,封顶线以及目录方面的限制。
第五,年轻不用购买。保费伴随年龄增加,早买更划算;而且在健康状况发生变化之后或许买不到。
在五个误区中,第三与第五最为需要予以阐释,因为其会直接对决策产生影响。
七、材料怎么落地
保险类的材料对于规范性以及清晰度有较高要求。
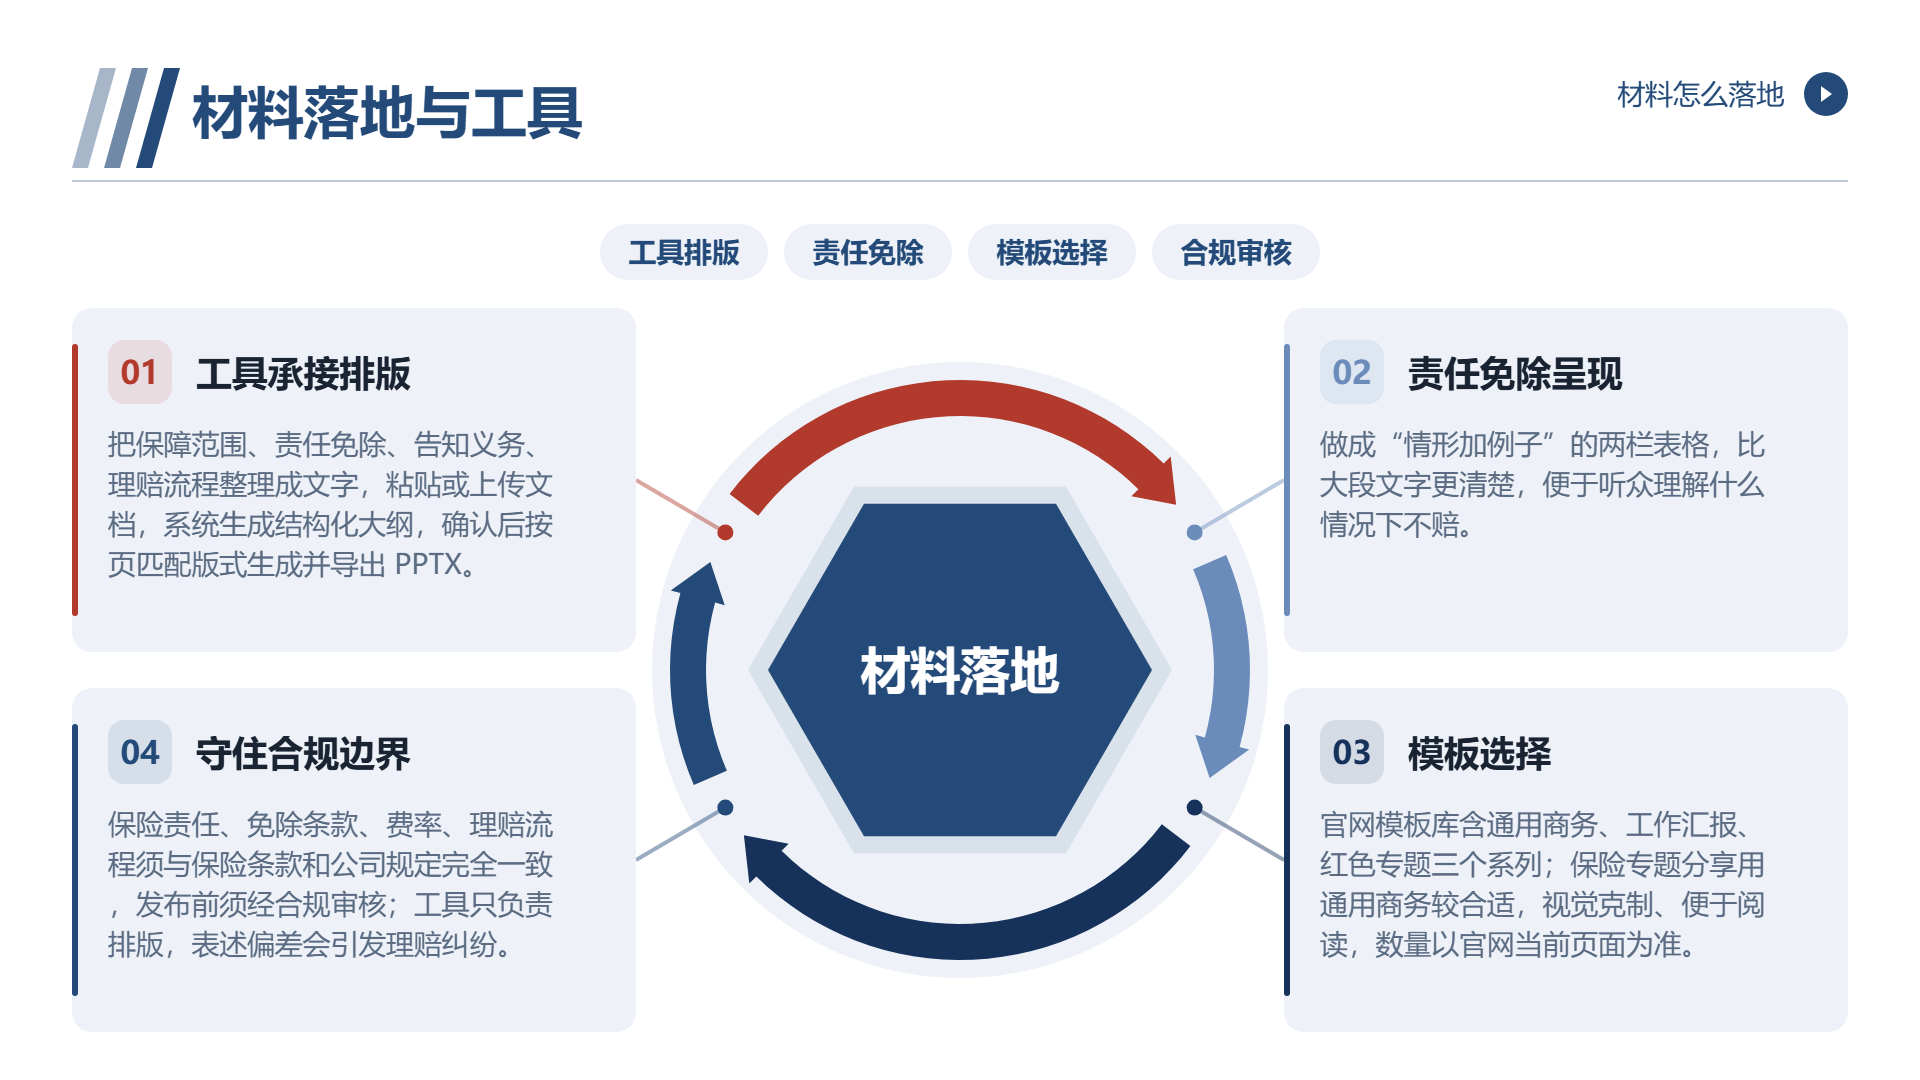
二狗 PPT能够承接排版方面的工作:将保障范围,责任免除,告知义务,理赔流程进行整理,粘贴到文档或者上传文档之中,系统产生结构化的大纲;确定之后按照页匹配的版式进行生成,之后选择模板导出PPTX。
把责任免除的部分建议弄成“情形加上例子”的两个表格,和大段文字比较清楚。
官网的模板库的页面呈现出三个系列,通用商务单色渐变适合用于述职,方案以及通用的商务场景;工作汇报双色对比适宜用于工作方面的汇报演示;红色专题红金双色适用于像志愿服务,公益活动,文明实践这类庄重的场合。在保险专题进行分享的时候,使用那种视觉比较克制,方便阅读。模板的数量是持续变动的数据,在选取之前是以官网当下页面作为依据。
必须坚守的边界是保险责任,免除条款,费率,理赔流程要和保险条款以及公司规定是完全一样的,材料在发布之前得经过合规审核才可以。工具只是用来进行排版。一旦这类材料表述出现偏差,就会直接导致理赔纠纷产生。
八、判断标准
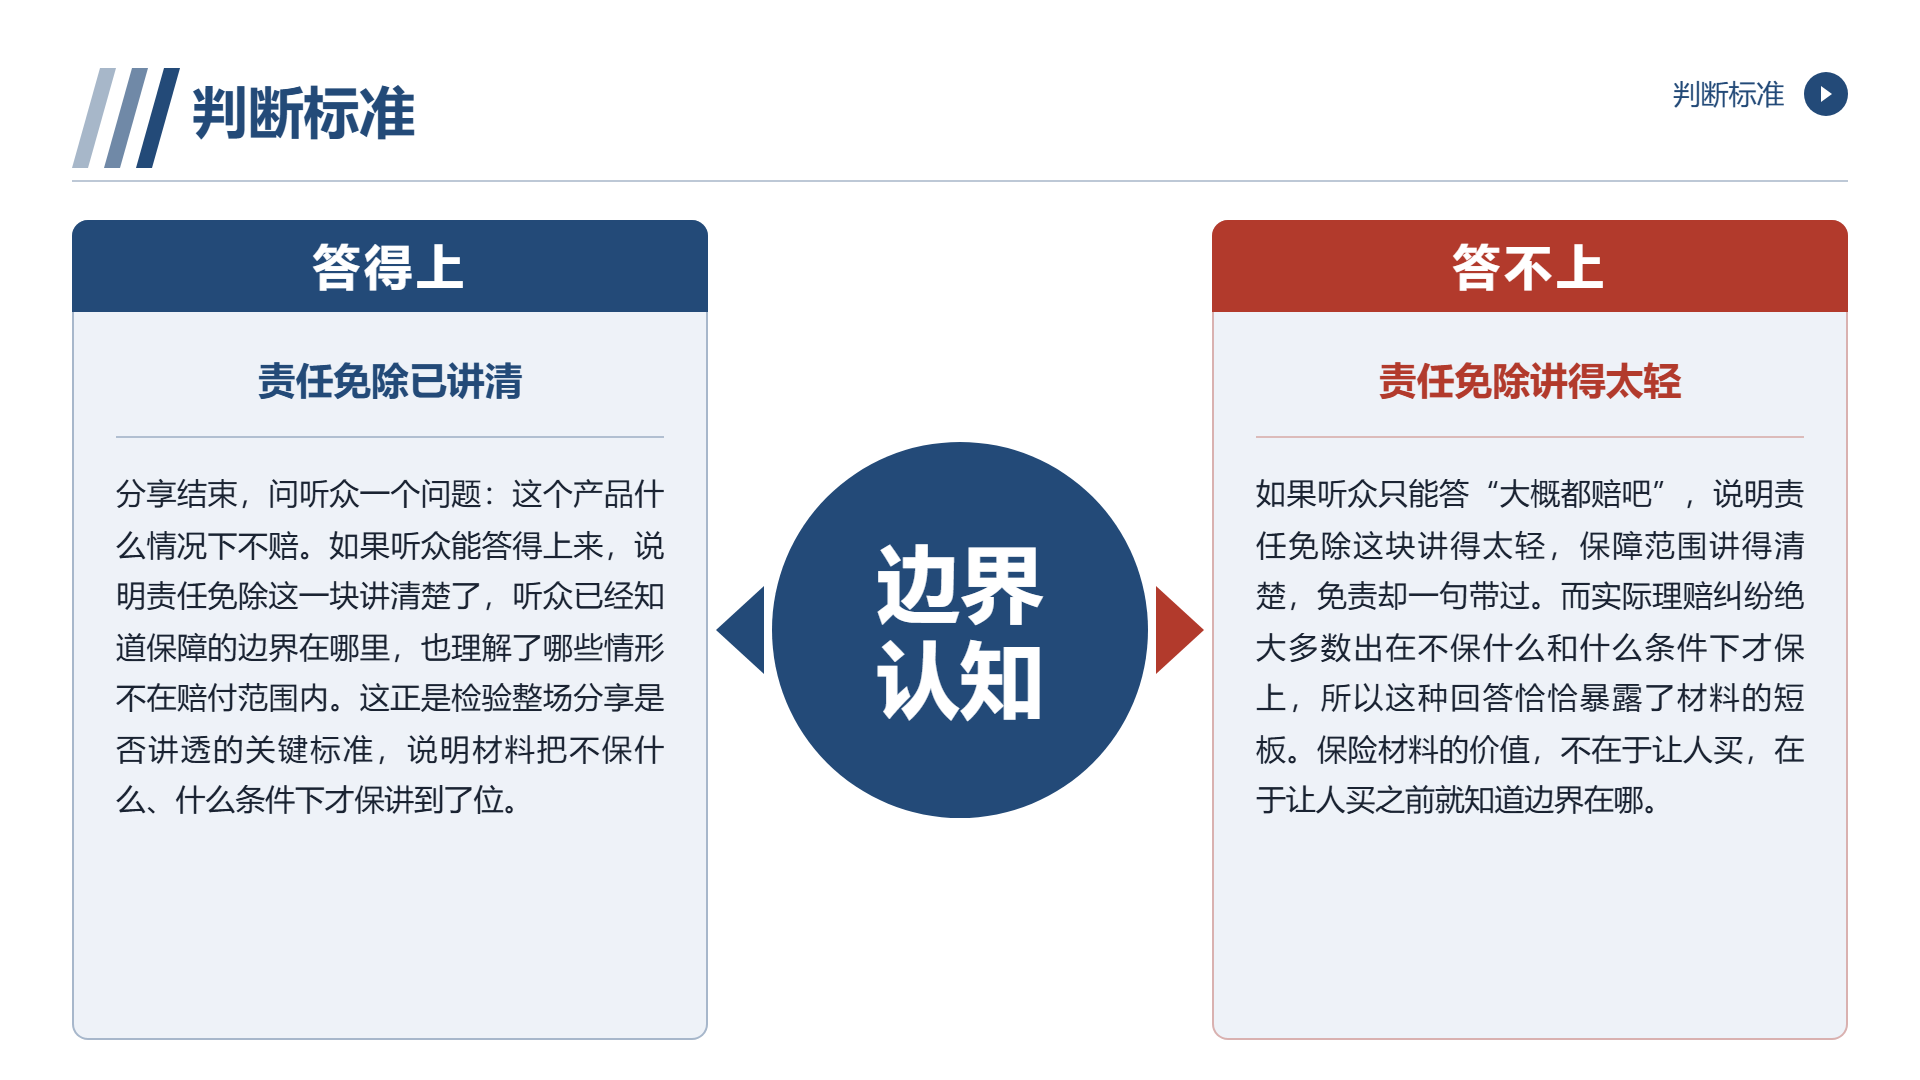
分享完毕,听众提出问题:此产品在何种情况下不会赔偿。
答得上就是责任免除说清楚了;只能说大概都赔了,说明这方面讲得太轻了。
保险材质的价值,并非在于让人购买,而是在于在购买之前便知道边界的所在。
常见问题
- 保险分享为什么不能只讲保什么?
实际理赔纠纷大多出现在不保什么以及什么条件下才保,只讲保障范围会让听众忽略责任免除和理赔条件,容易产生误解。
- 保障范围要讲清哪几个维度?
需要讲清保障什么风险、保谁、保额与赔付比例及免赔额、保障维持多长时间四个维度,其中保额高低常被忽视。
- 常见的责任免除有哪些类型?
常见有四类:等待期内出险、投保前已有的既往症、高风险运动或酒后驾驶等特定行为、未如实告知或超范围使用等特定情况。
- 如实告知义务应该怎么把握?
问什么就答什么,健康告知中提到的问题都要如实回应;不确定是否属于询问范围时主动询问代理人或客服,不要自行判断某项不重要。
- 理赔流程一般分哪几步?
一般分为报案、准备材料、提交与审核、赔付四步,其中材料准备最容易出问题,材料不齐会导致多次补充并延长周期。
继续阅读
- 01
幼儿园安全知识ppt:讲"能怎么做",别只讲"不许做"
幼儿园安全知识课件容易写成禁令集合,本文说明禁令对幼儿为何效果有限,并给出每条禁令配一个替代动作、用肯定句表述的方法。文章按接送、活动、饮食、盥洗、应急五类场景分开讲解,把陌生人规则改成可执行动作,区分教师版与家长版,避免恐吓式表达,并介绍疏散、接送、口令三类演练与课件排版落地建议。帮助读者快速了解重点。
2026-11-15 - 02
企业发展能力分析ppt:增长不等于发展
说明企业发展能力分析不能只看收入、利润、资产三项增长率,而应从规模、效率、结构、可持续四个维度判断增长质量。文章介绍如何拆解量价与并表因素、用人均利润和资产产出衡量效率、用客户集中度观察结构风险,并结合研发、人才与现金流及三到五年趋势得出结论,最后给出材料排版与数据核查建议。便于读者快速理解文章主要内容。
2026-11-15 - 03
防诈骗宣传ppt:讲清"那一刻怎么反应过来",比罗列骗术有用
介绍防诈骗宣传 PPT 如何从罗列骗术转向讲清识别信号与中断动作:用四步结构归纳骗术共性,给出五个中断信号、转账后黄金十分钟的三步处理,说明受害者心理与不同人群的差异,并提醒避免恐吓、说教和罗列式写法,帮助听众在关键时刻停下来。便于读者从搜索结果中了解页面主题、主要内容与适用场景,再进入原文查看完整信息。
2026-11-15