
目录
审计方面的分享最易出问题之处,不在于结论,而在于论证。
**因为审计的特殊性在于:它说"有问题",对方很可能不认。**
**而对方一不认,讨论就变成了立场之争。**
**避免这件事的唯一办法,是让每个结论都挂着完整的证据。**
**证据不完整,结论再重也没用;证据完整,结论可以很轻。**
此篇讲述证据链如何搭配。
阐述:本文仅探讨审计发现这类材料的构建以及表达途径,不阐释具体审计规范,不涉及所有具体被审查的单位,项目或实例。具体的审计工作需依照现行准则以及所在机构的相关制度开展。
一、一条完整的审计发现,有五个要素
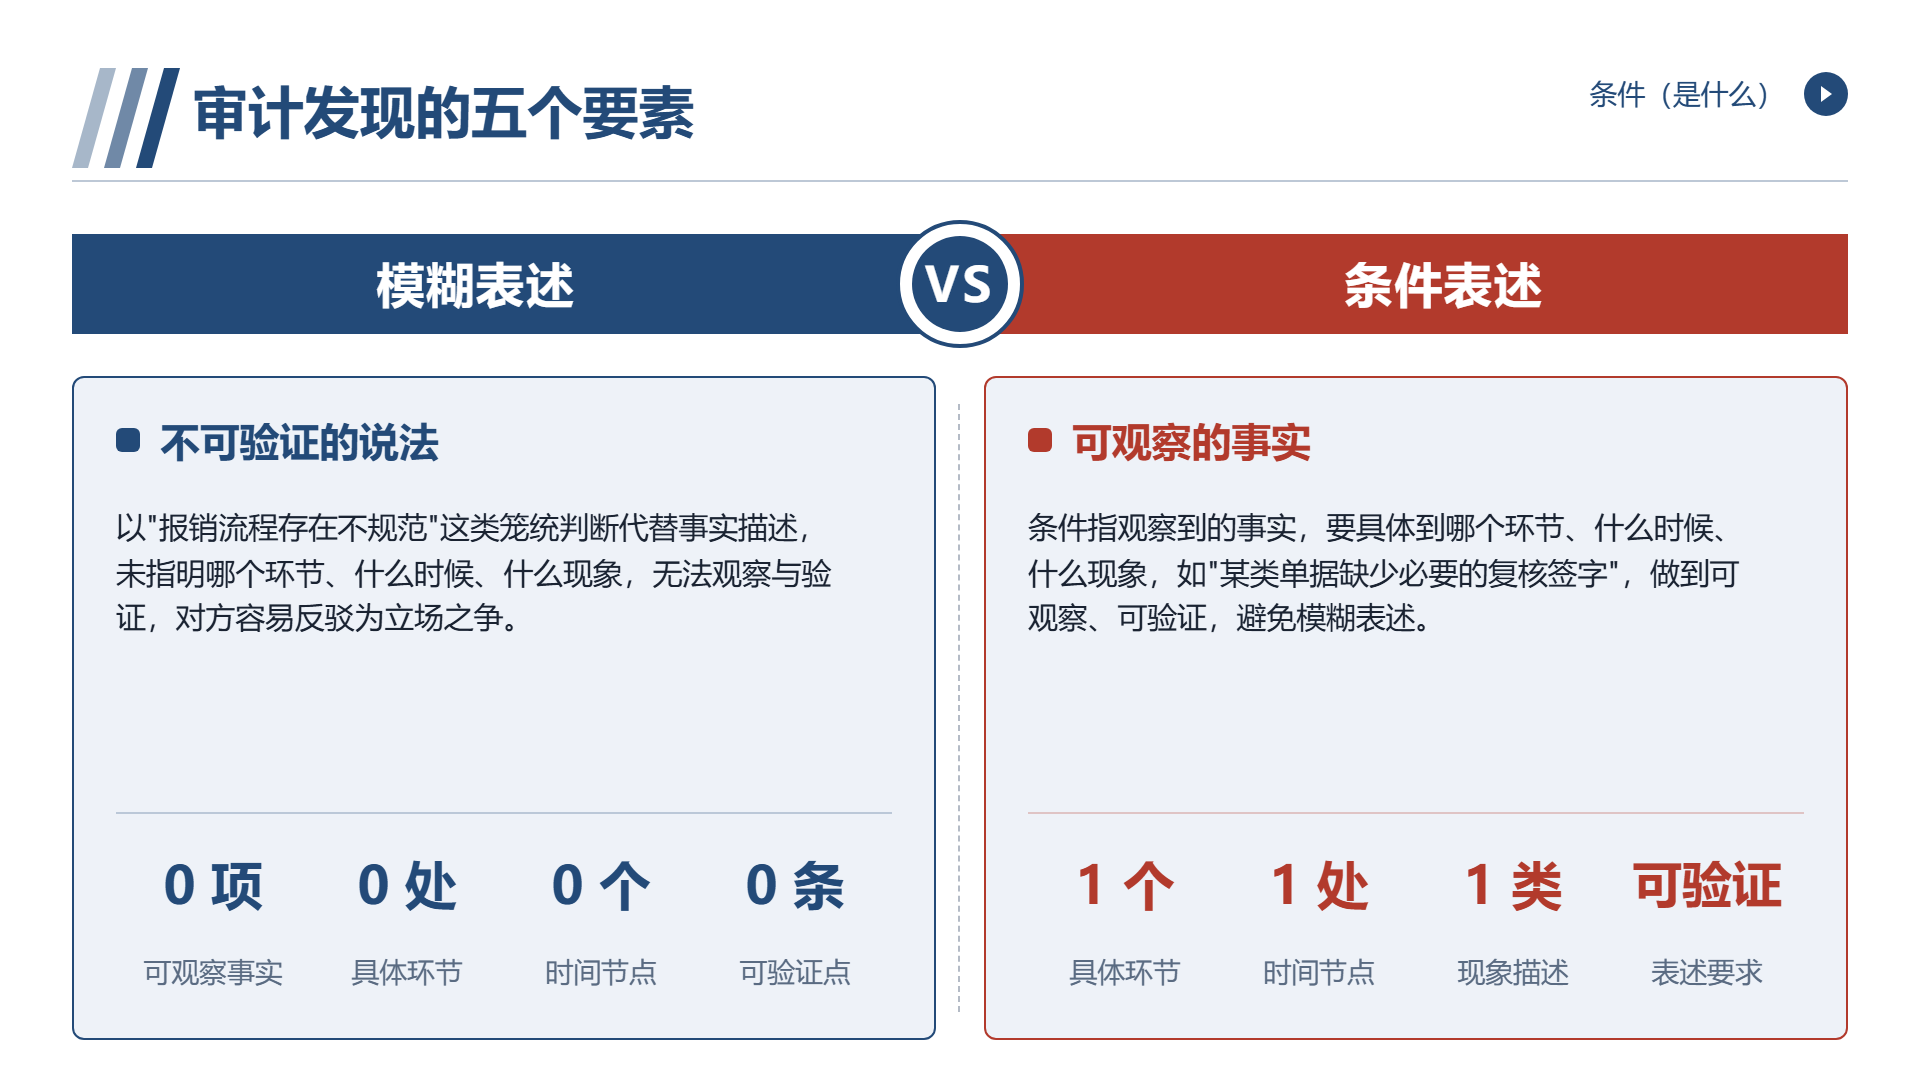
**要素一:条件(是什么)。**
**观察到的事实。**
**要具体到"哪个环节、什么时候、什么现象"。**
**"报销流程存在不规范"不是条件,** **"某类单据缺少必要的复核签字"才是。**
**要素二:标准(应该是什么)。**
**依据什么判断它是问题。**
**可能是制度规定、流程要求、合同约定。**
**没有标准,"问题"就只是"看法"。**
**要素三:原因(为什么会这样)。**
**这一项最容易被省略,但它决定了建议有没有用。**
**因为"整改"要针对原因,不针对现象。**
**要素四:影响(会怎样)。**
**已经产生或可能产生什么后果。**
**注意区分"已发生"和"可能发生"**——**这两者的表述必须不同。**
**要素五:建议(怎么办)。**
**针对原因,不是针对现象。**
**五要素齐了,一条发现才立得住。**
**缺哪个,对方就可能从哪个角度反驳。**
二、证据链的三个层级
**证据不是"有一份材料",是"能互相印证"。**
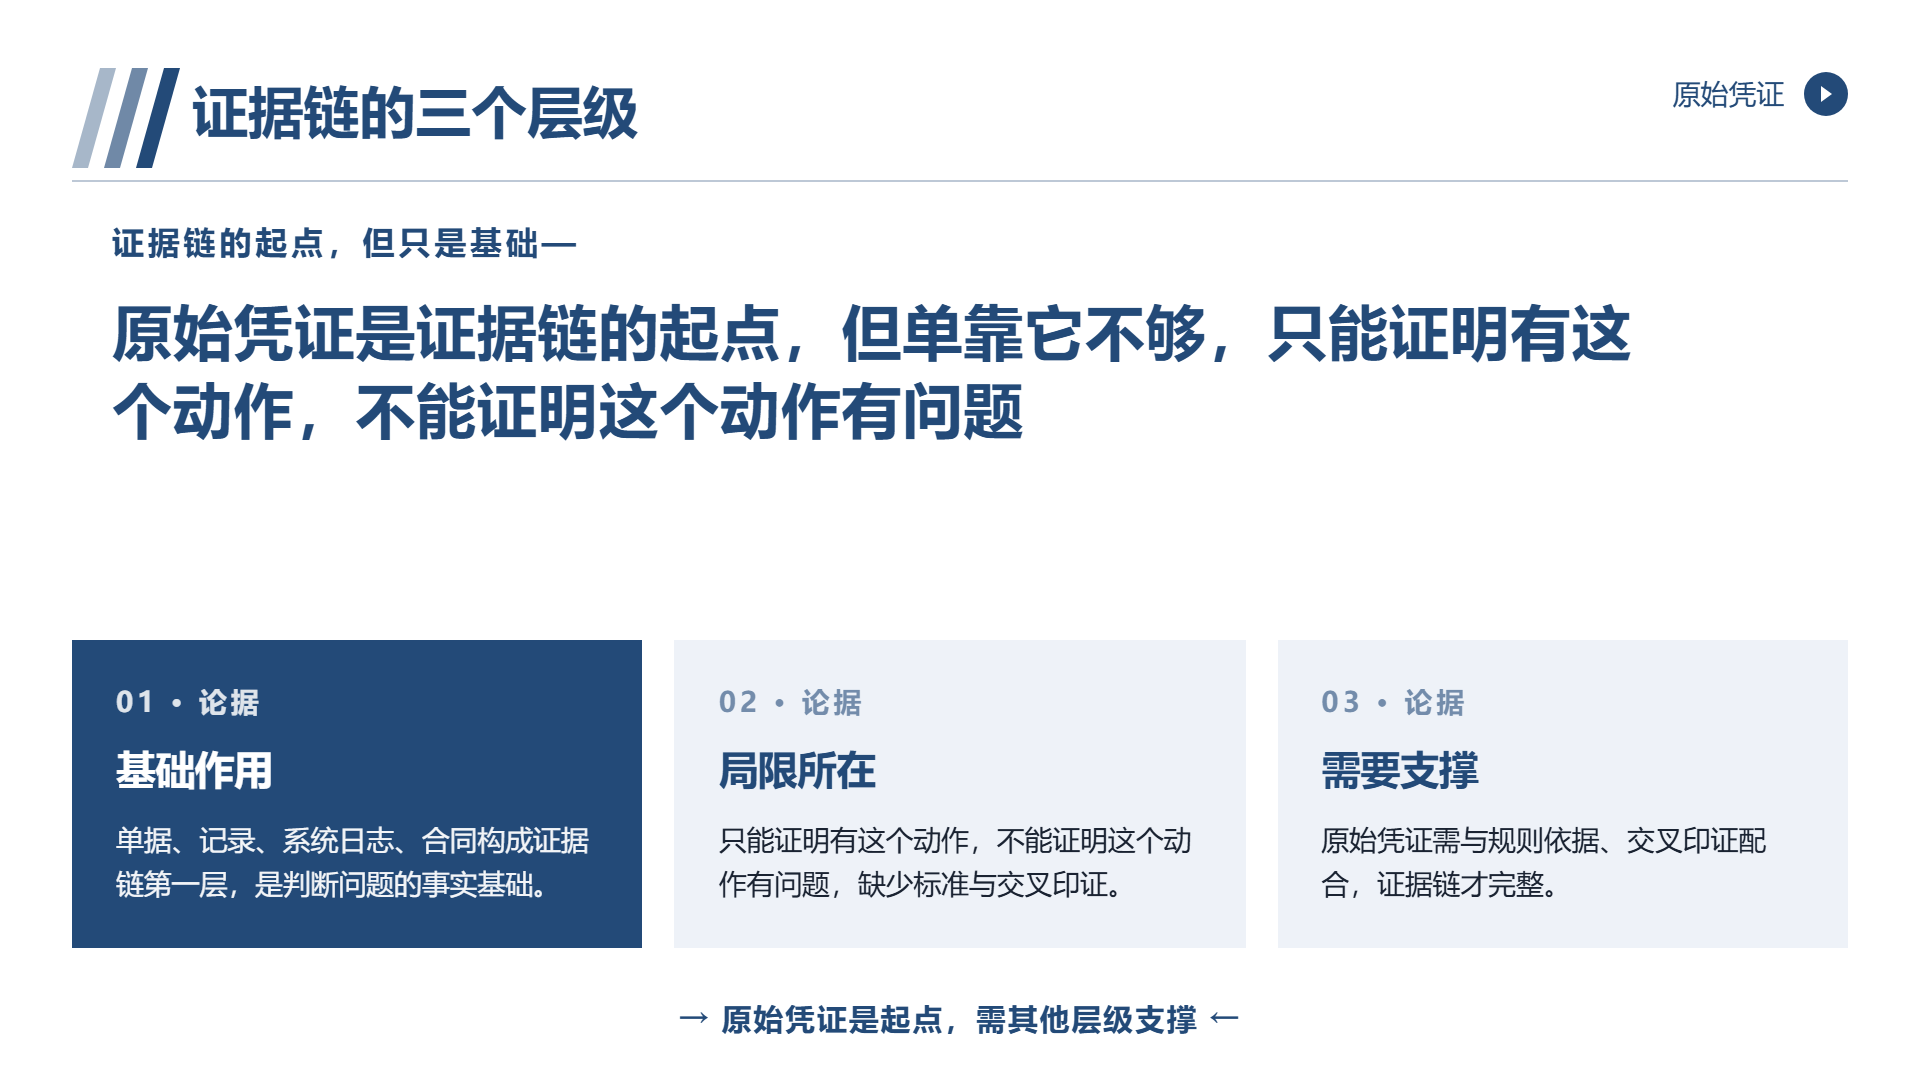
**第一层:原始凭证。**
**单据、记录、系统日志、合同。**
**这一层是基础,但单靠它不够**——**因为它只能证明"有这个动作",不能证明"这个动作有问题"。**
**第二层:规则依据。**
**制度条款、流程要求。**
**这一层把"事实"和"标准"连起来。**
**第三层:交叉印证。**
**不同来源的信息指向同一结论。**
**比如:单据记录、系统时间、相关人员说明,三者能对上。**
**三层齐了,证据链才完整。**
**而最常见的缺陷是"只有第一层"**——**有单据,但说不清违反了哪条,也没有交叉印证。**
三、"影响"怎么写才不出问题
**这一项最容易引发争议。**
**三条原则:**
**原则一:区分"已发生"和"可能发生"。**
**"已造成某项损失"和"存在某项风险"是两回事。**
**前者需要证据支撑,后者需要说明触发条件。**
**原则二:不给没有依据的数字。**
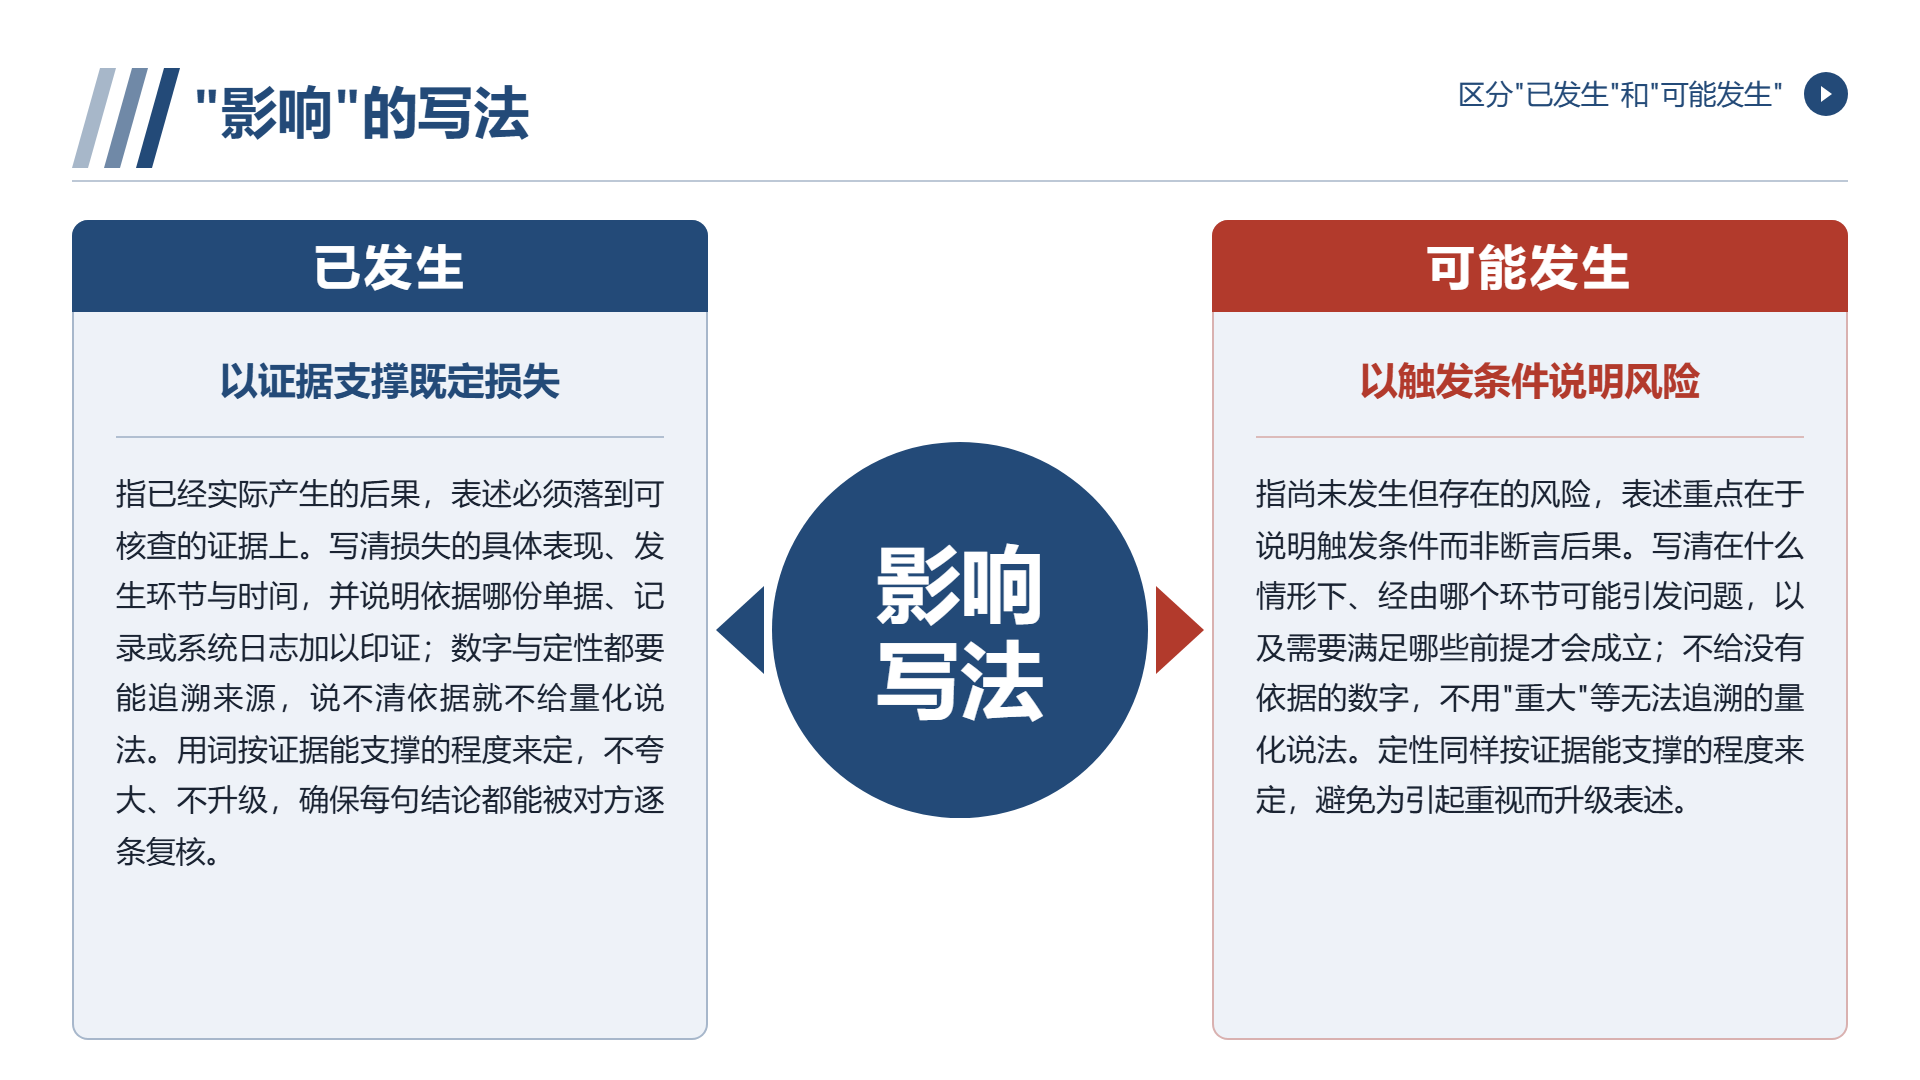
**"可能造成重大损失"——** **"重大"是多少?依据是什么?**
**说不清,就不要给量化的说法;给了,就要能追溯。**
**原则三:不做定性升级。**
**"违规"和"不合规"、"舞弊"和"差错",性质完全不同。**
**用词要按证据能支撑的程度来定,不能为了引起重视而升级表述。**
**三条里,第三条最容易出问题,也最伤可信度。**
四、建议怎么写才有用
**建议最常见的失败是"正确但无用"。**
**"加强管理""完善制度""提高意识"——** **这三句话可以套在任何审计发现上。**
**有效的建议有三个特征:**
**一,对应原因。** **原因是什么,建议就针对什么。**
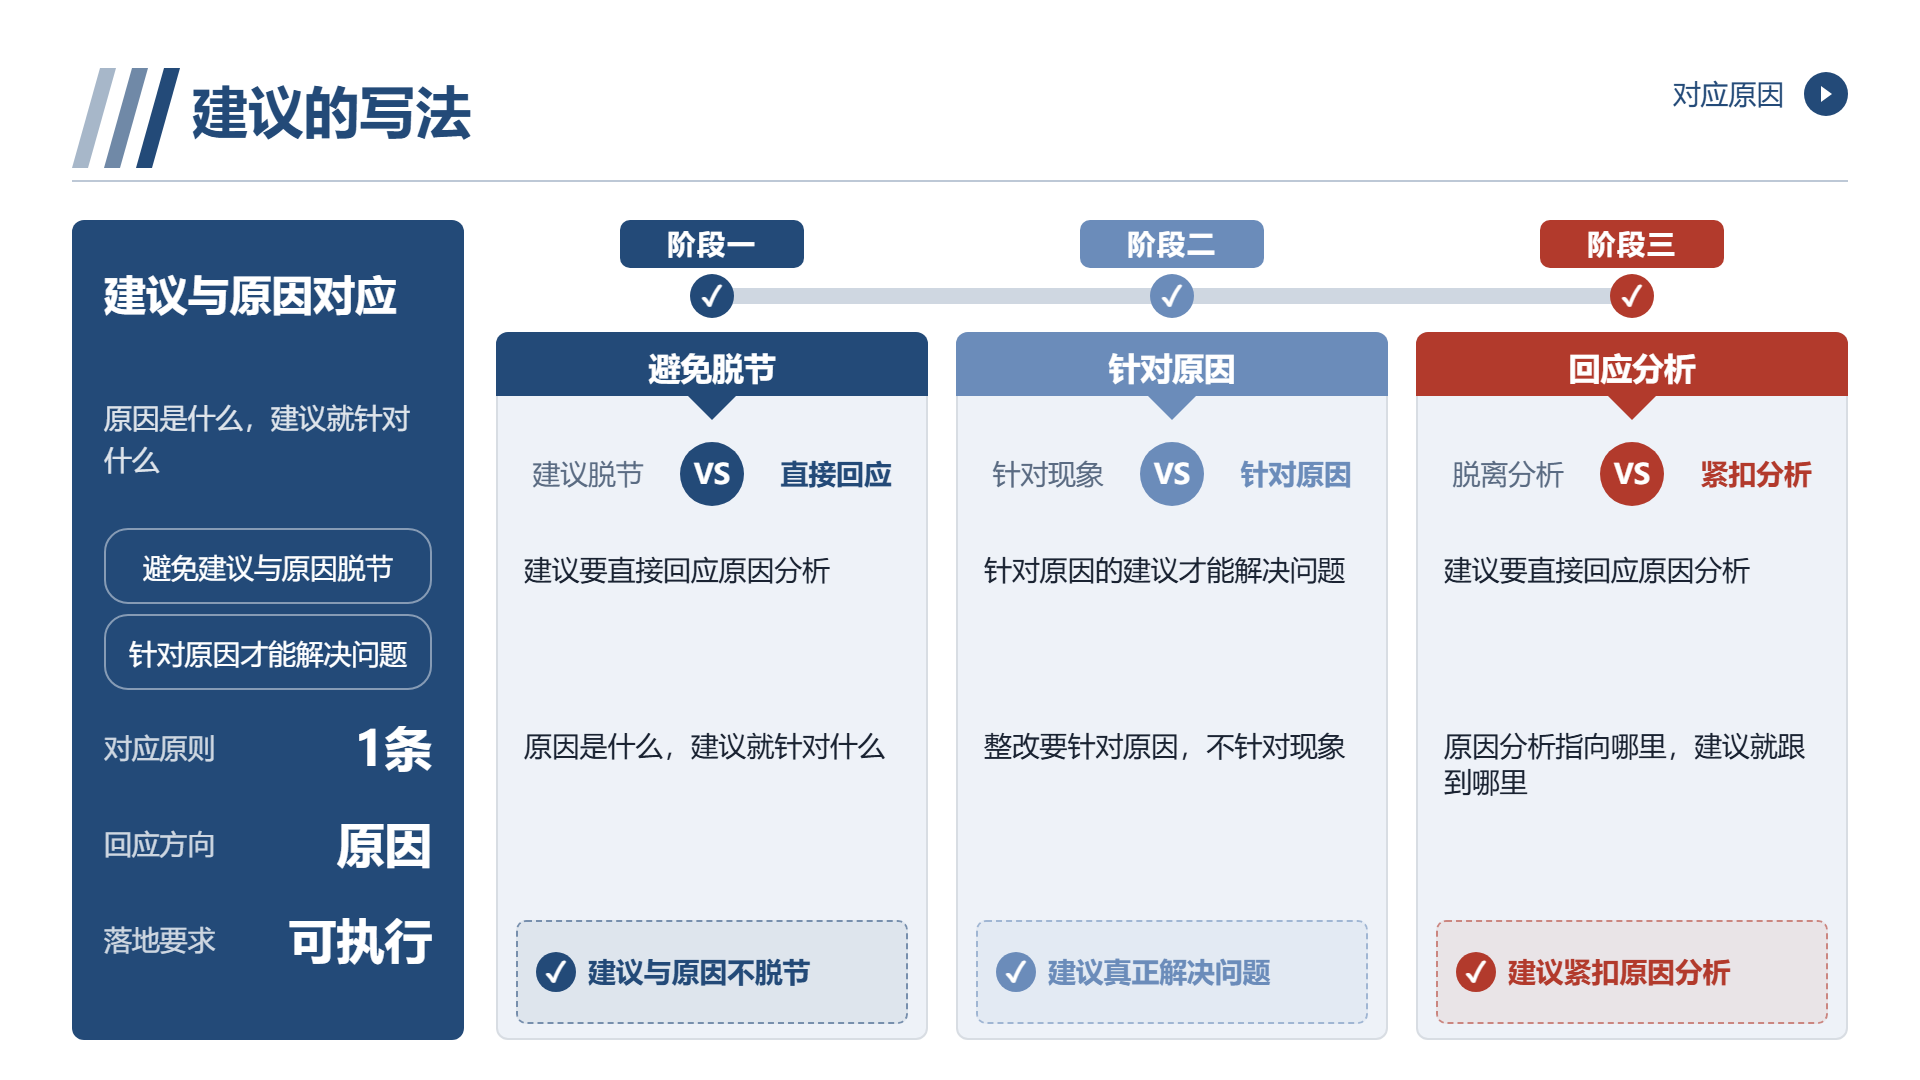
**二,可执行。** **说清"谁做什么",不是一个原则。**
**三,有代价说明。** **这条建议要增加多少工作量、影响什么。**
**第三条最少人写,但它最影响建议被不被采纳。**
**因为被审计方最关心的就是"整改要付出什么"。**
**不提代价,对方会认为你没考虑实际;提了代价,反而更容易谈成。**
五、结构怎么排
**建议五段,十二到十八页:**
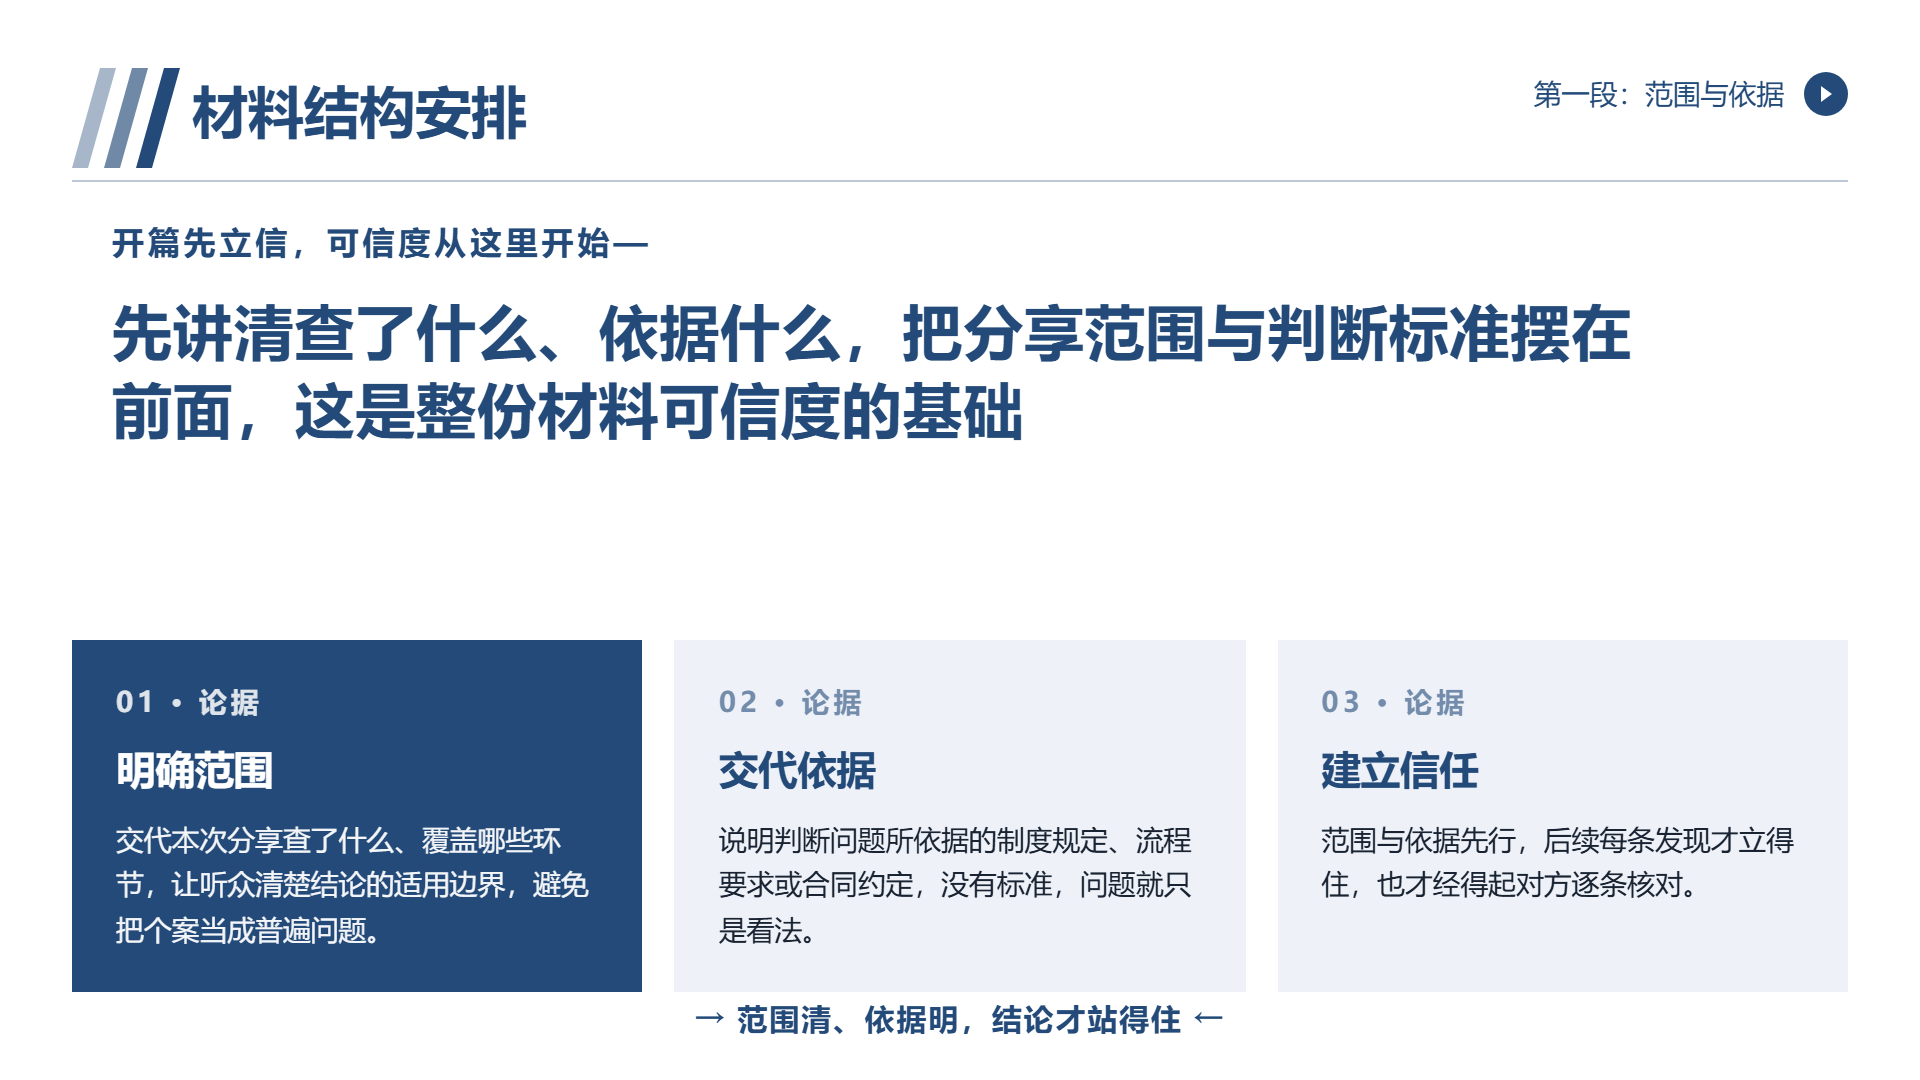
**第一段(一到两页):本次分享的范围与依据。** 查了什么、依据什么。**这一段是可信度的基础。**
第二段包含两到三页的总体状况。一句话的结论以及关键的数据。
**第三段(五到七页):主要发现。** 每条按五要素展开。**这是主体。**
第四段包含两到三页的共性问题以及原因解析。将若干条发现归纳到若干个原因之上。
**第五段(两到三页):建议与后续。**
**第四段很关键。**
**因为单条发现是"个案",归并到原因上,才是"管理问题"。**
**而管理问题,才是能推动整改的层面。**
六、几个常见问题
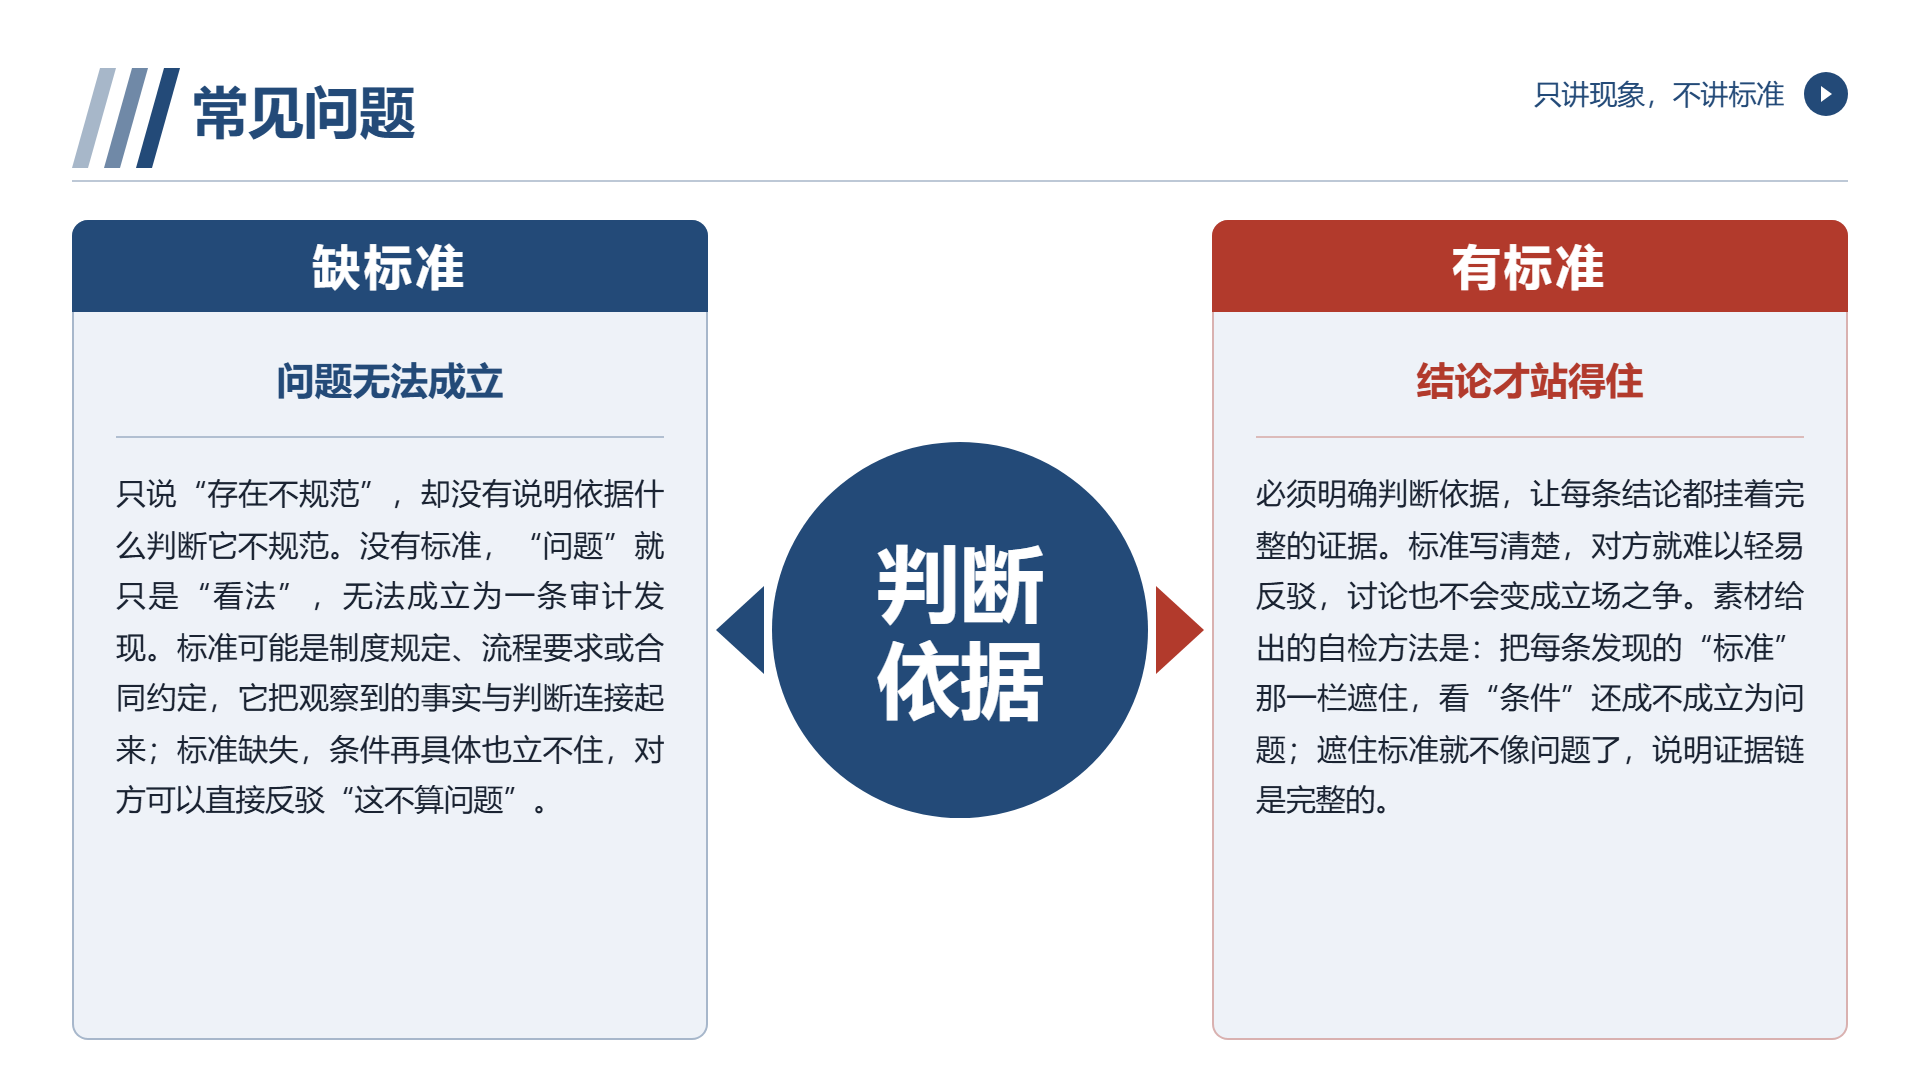
**问题一:只讲现象,不讲标准。**
**"存在不规范"——** 依据什么说不规范?
**问题二:跳过原因。**
**直接给建议,建议就没法落地。**
**问题三:影响没有依据。**
**"可能造成重大损失"——** 重大是多少?
**问题四:定性升级。**
**把"差错"说成"违规",把"疏漏"说成"舞弊"。**
**问题五:建议空泛。**
**"加强管理"——** 谁、做什么、什么时候?
**问题六:不写代价。**
**建议看着很对,但没人执行。**
七、材料怎么落地
**这类材料,表格和流程图最有用。**
二狗 PPT具有输入内容,生成大纲以及生成PPT这三个步骤:将内容交付给现成文档,可直接上传文字或者只给主题,随后生成一份卡片型结构化的大纲,可进行检查,增删,拖拽以及改写操作,确认之后按照页匹配的版式进行生成,其输出具有可编辑,可导出的特性。
“五要素”建议制作成固定形式的表格,即每条可察觉一张表,将要素填写完整。如此既不易出现漏项情况,又便于横向进行比较。
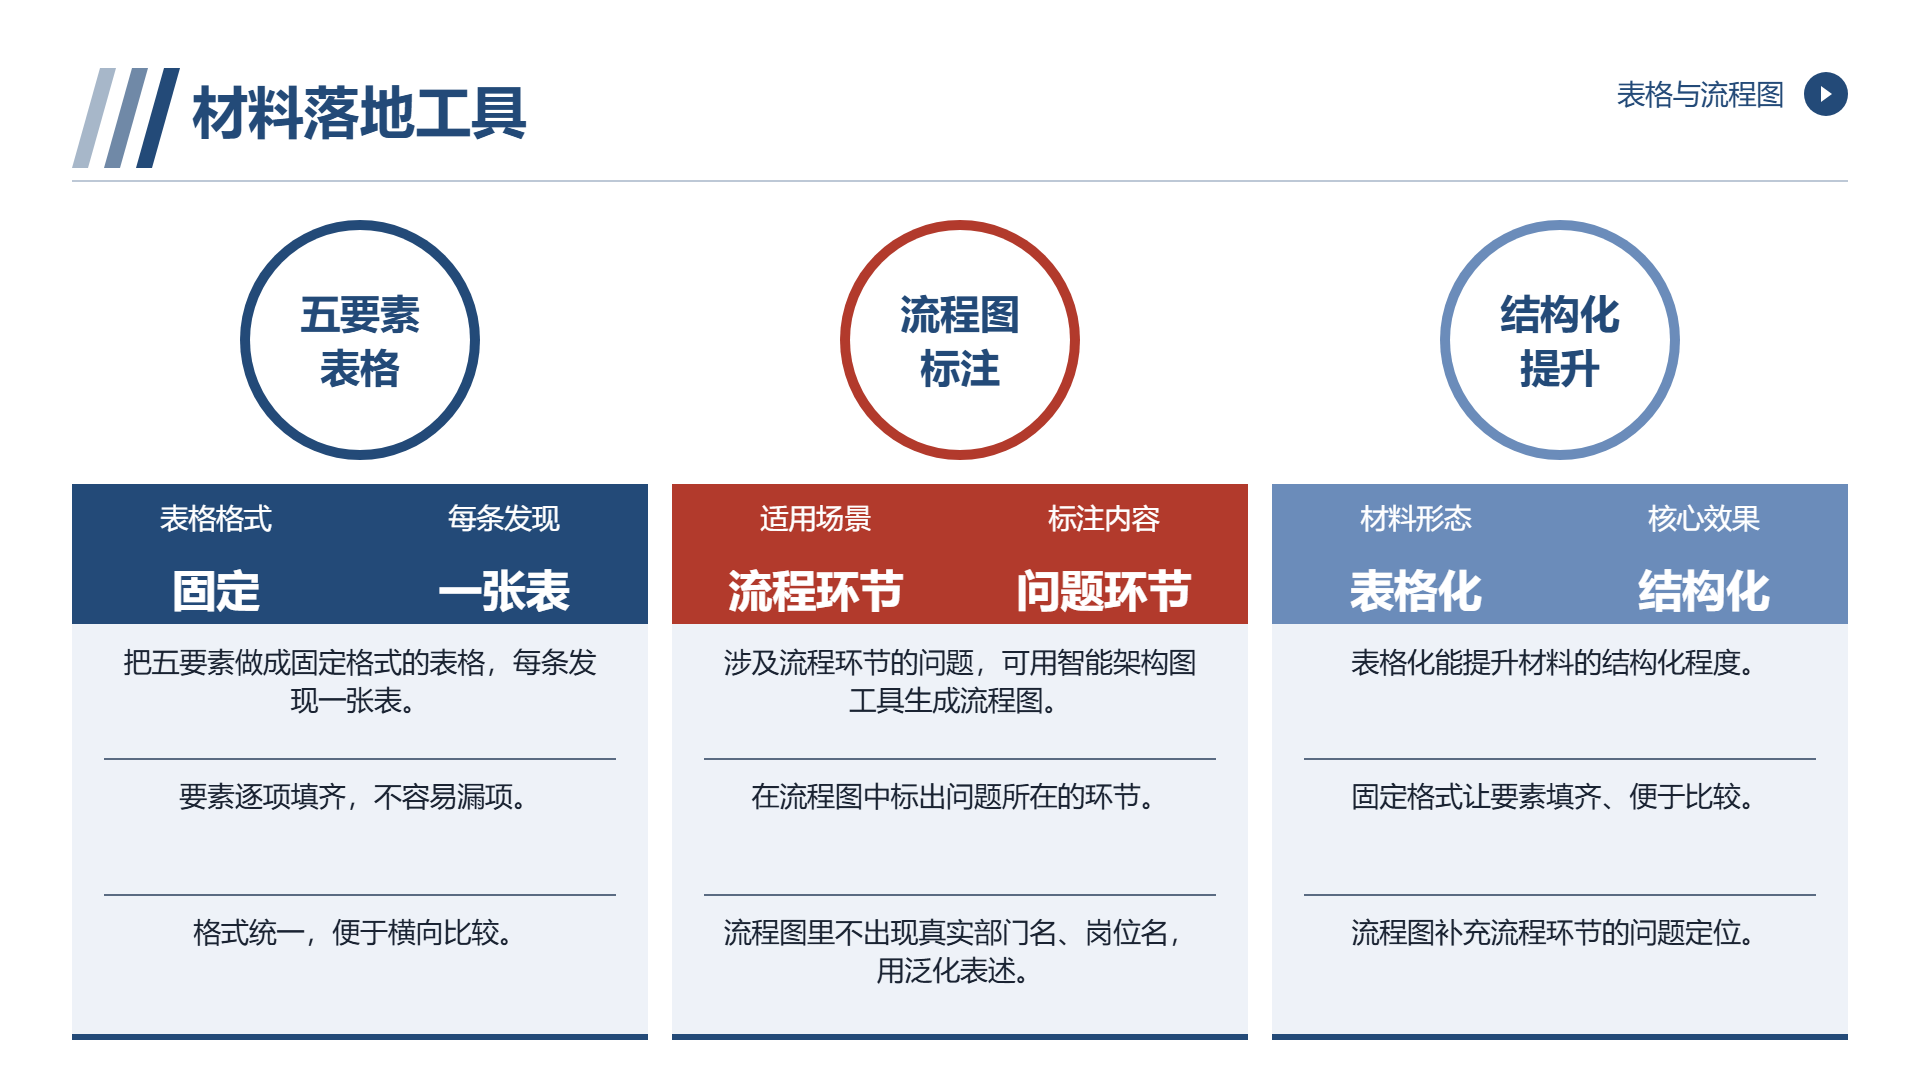
要是涉及到流程环节方面的问题,智能构造图工具能够产生流程图,并且标注出问题的所在环节。
需留意流程图中不可出现真实部门名,岗位名,应采用泛化的表述方式予以呈现。
它内部的模板按照方向划分成若干个系列,包含封面,目录,章节过渡,内容页这类页面的类型;模板系列具体的名称以及数量会跟着产品迭代来进行调整,在使用之前以官网那个模板库的页面为准。
八、两个提醒
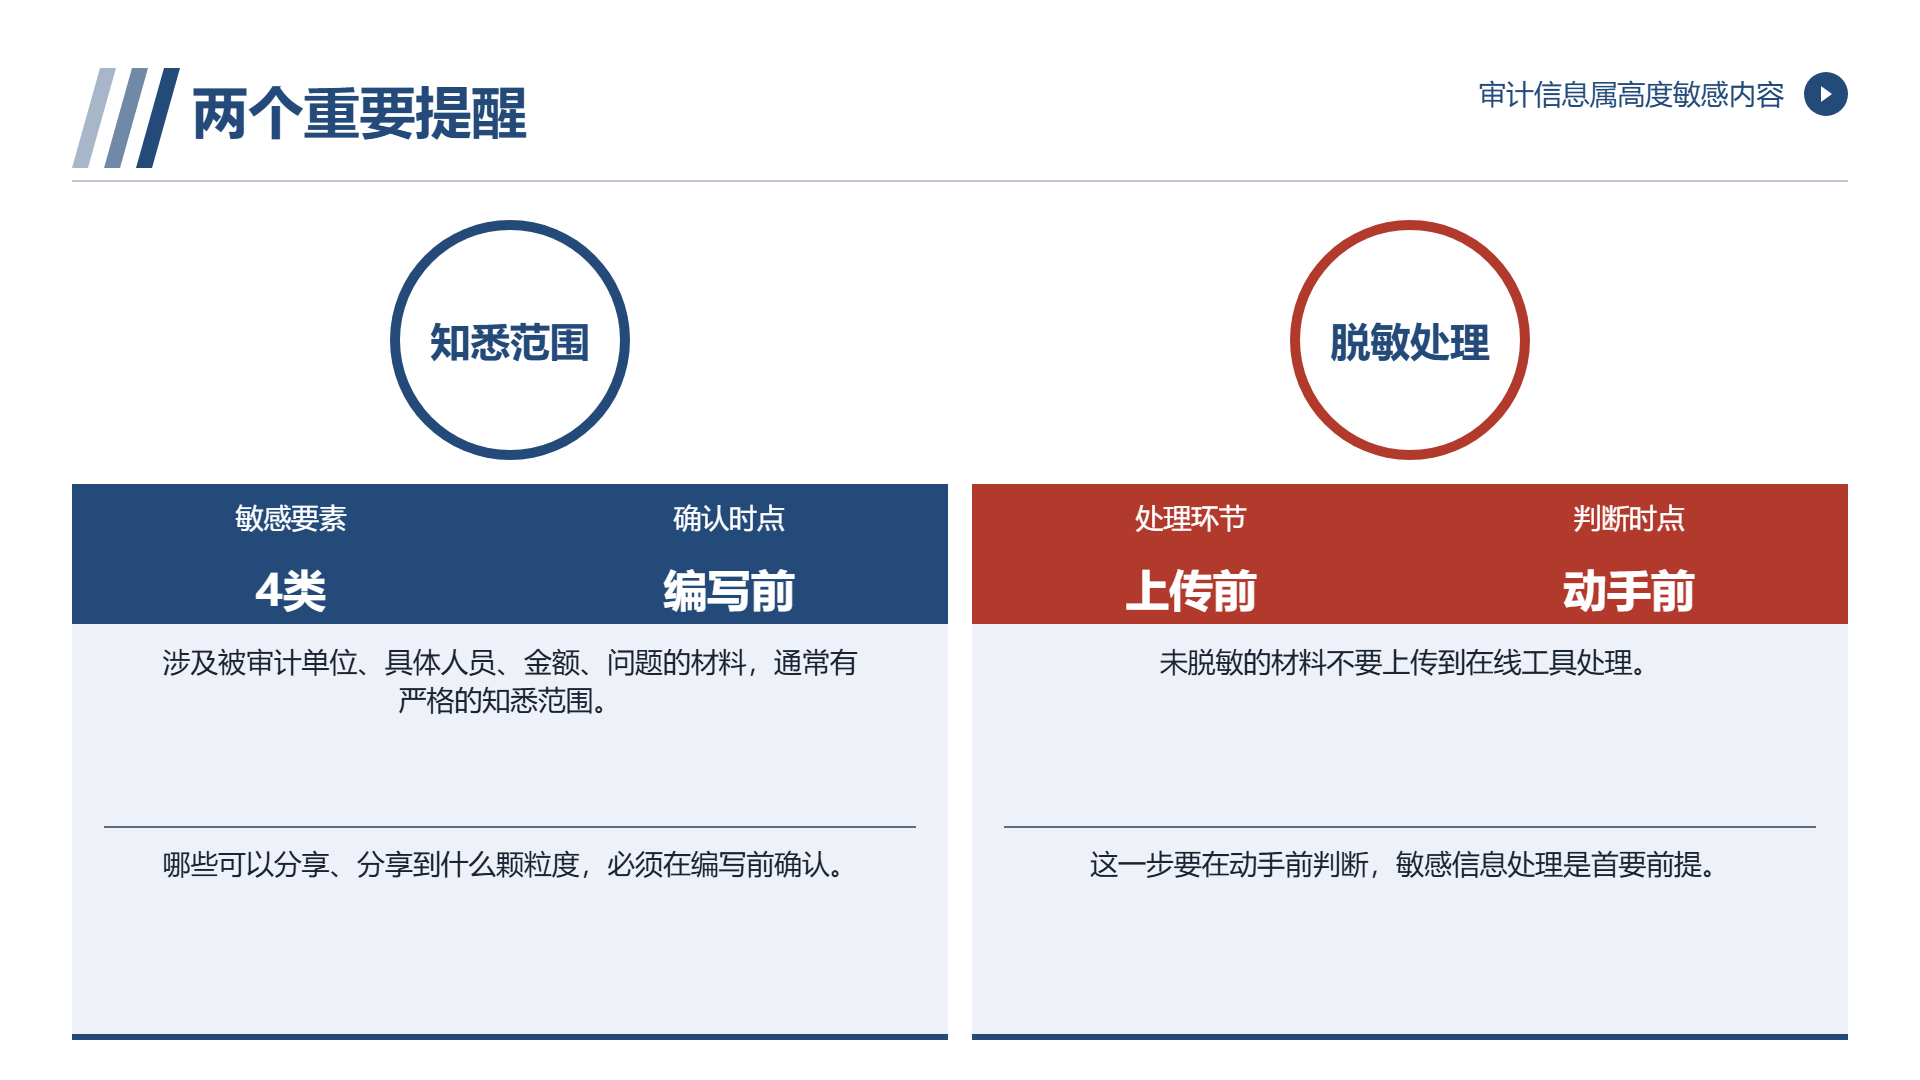
首先需要提及的是审计信息具有极为敏感的特性。关于被审计的单位,具体的人员,金额以及问题的资料,通常具备严格的知道范围。编写之前必须确认哪些颗粒度是可以分享,分享到哪里。
第二个提示,表述得经得住复核。每条发现、数字、句子定性,都得被复核一番。审计材料具有的特殊性体现在:其会被对方一条一条地核对。一旦其处于站立状态,整个材料的可靠程度都会受到影响。未脱敏材料需上传至在线工具进行处理,此步骤需在动手前进行判定;工具所生成的为初稿,在正式使用之前核对仍需自行把控。
如果你正在做这份材料,建议做一个检查:**把每条发现的"标准"那一栏遮住,看"条件"还成不成立为问题。**
**成立——说明你的标准写得不够,对方可以反驳"这不算问题";不成立(遮住标准就不像问题了)——** **那说明这条证据链是完整的。**
常见问题
- 一条完整的审计发现包含哪些要素?
包含条件、标准、原因、影响、建议五个要素:条件说明观察到的事实,标准说明依据什么判断为问题,原因解释为何发生,影响说明后果,建议针对原因提出办法。缺哪一项,对方都可能从该角度反驳。
- 审计证据链的三个层级是什么?
第一层是原始凭证,如单据、记录、系统日志、合同;第二层是规则依据,如制度条款和流程要求;第三层是交叉印证,即不同来源的信息指向同一结论。常见缺陷是只有第一层。
- 审计发现中的影响应该怎么写?
要区分已发生和可能发生,前者需证据支撑,后者需说明触发条件;不给没有依据的数字,给了就要能追溯;不做定性升级,用词按证据能支撑的程度来定。
- 为什么审计建议要写代价说明?
被审计方最关心整改要付出什么。不提代价,对方会认为你没考虑实际;提了代价,反而更容易谈成。有效建议还应针对原因、可执行,说清谁做什么。
- 如何检查一条审计发现的证据链是否完整?
把每条发现的标准那一栏遮住,看条件是否还成立为问题。若遮住标准仍像问题,说明标准写得不够,对方可以反驳;若遮住标准就不像问题,说明证据链是完整的。
继续阅读
- 01
PPT人物介绍排版:难点不在排版,在"凭什么介绍这个人"
说明 PPT 人物介绍页的难点不在排版,而在先回答为什么要介绍这个人。文章区分讲者介绍页、团队页与案例人物页各自要证明的内容,给出三行讲者介绍、按角色写团队组合、写案例人物判断的写法,并介绍左图右文、通栏图、圆形头像三种排法及对齐、裁切、照片风格等常见问题。便于读者从搜索结果中快速了解页面主题与主要内容。
2026-10-31 - 02
企业产品PPT介绍:客户不是在看产品,是在判断"这解决我的问题吗"
说明企业产品介绍 PPT 为何不能做成参数表与功能图,而应按客户判断顺序组织:先回答这跟我有没有关系,再讲怎么解决我的问题,最后说明是否靠得住。文章给出场景式开头、把功能翻译成原来到现在的动作对比、三类可信度证据、常见问题与五段十二到十六页结构,并提醒截图脱敏、能力不夸大和补上下一步。可供读者参考。
2026-10-31 - 03
公司简介的PPT:一句话、一页、十分钟,是三种东西
说明公司简介 PPT 的一句话版、一页版和十分钟版分别对应不同使用场景与结构写法,讲解一句话定位的三个空、一页版四块内容与顺序、十分钟版五段结构及公司信息后置的原因。文章还强调三个版本在定位、业务范围和数字口径上必须一致,并列出开头讲历史、通篇我们、荣誉堆砌等常见问题与制作前的三项准备。可供读者参考。
2026-10-30